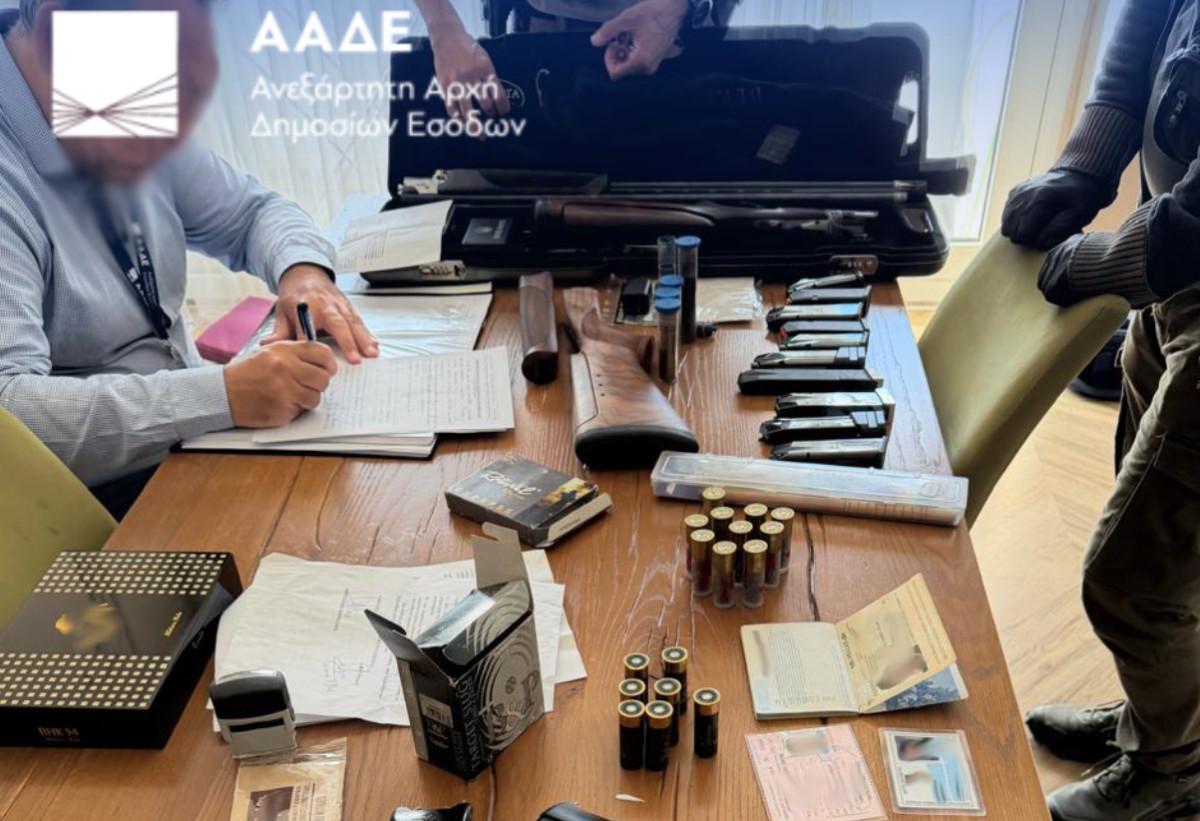
Τα ονόματά τους φέρονται να περιλαμβάνονται στο διαβιβαστικό της Ανεξάρτητης Αρχής Δημοσίων Εσόδων προς την Εισαγγελία Πρωτοδικών Θεσσαλονίκης, στο πλαίσιο της έρευνας για τη δράση εκτεταμένου δικτύου εταιρειών, μέσω του οποίου φέρεται να δημιουργήθηκαν οφειλές εκατοντάδων εκατομμυρίων ευρώ προς το Δημόσιο και τον ΕΦΚΑ.
Σύμφωνα με τις ίδιες πληροφορίες, κανένας από τους τέσσερις πρώην αθλητές δεν συγκαταλέγεται στους συλληφθέντες, ενώ μέχρι στιγμής δεν έχουν αποσαφηνιστεί οι συγκεκριμένες ενέργειες που αποδίδονται στον καθένα ξεχωριστά. Η αναφορά των ονομάτων τους στη δικογραφία δεν συνιστά από μόνη της απόδειξη ενοχής.
Τα ονόματα από τον χώρο του ποδοσφαίρου και του μπάσκετ
Μεταξύ των προσώπων που φέρονται να περιλαμβάνονται στο διαβιβαστικό είναι ο Παντελής Καφές, ο οποίος υπήρξε μέλος της Εθνικής Ελλάδος που κατέκτησε το Euro 2004 στην Πορτογαλία. Κατά τη διάρκεια της ποδοσφαιρικής του διαδρομής αγωνίστηκε, μεταξύ άλλων, στον ΠΑΟΚ, τον Ολυμπιακό και την ΑΕΚ.
Σύμφωνα με το δημοσίευμα, στη δικογραφία αναφέρονται, πέρα από τον ίδιο, και συγγενικά του πρόσωπα.
Στη λίστα φέρεται να βρίσκεται και ο Σπύρος Βάλλας, ο οποίος αγωνίστηκε επί σειρά ετών στην πρώτη κατηγορία του ελληνικού πρωταθλήματος. Ξεκίνησε την ποδοσφαιρική του πορεία από την Ξάνθη, μεταγράφηκε στον Ολυμπιακό το 2003 και στη συνέχεια αγωνίστηκε στη Λάρισα και επέστρεψε στην ακριτική ομάδα, όπου ολοκλήρωσε την καριέρα του το 2014. Μετά την αποχώρησή του από τα γήπεδα στράφηκε στον επιχειρηματικό χώρο.
Στους αναφερόμενους περιλαμβάνεται επίσης ο Παναγιώτης Λιαδέλης, ένας από τους γνωστούς Έλληνες καλαθοσφαιριστές της δεκαετίας του 1990 και των αρχών του 2000. Ο πρώην διεθνής γκαρντ αγωνίστηκε σε Άρη, ΠΑΟΚ και Ολυμπιακό, ενώ είχε σημαντική παρουσία στο ελληνικό πρωτάθλημα.
Τέταρτο πρόσωπο από τον χώρο του ποδοσφαίρου είναι ο Πέτρος Κανακούδης. Ο 42χρονος πρώην αριστερός μπακ ξεκίνησε την επαγγελματική του σταδιοδρομία από τον ΠΑΟΚ και στη συνέχεια αγωνίστηκε, μεταξύ άλλων, στον Αστέρα Τρίπολης, τον ΠΑΣ Γιάννινα, τον Ηρακλή, τον Άρη και τη Βέροια. Είχε επίσης παρουσία στο εξωτερικό, με τη φανέλα της φινλανδικής Ίντερ Τούρκου.
Το κατηγορητήριο και το δίκτυο των εταιρειών
Η υπόθεση αφορά μία από τις μεγαλύτερες έρευνες για οργανωμένη φοροδιαφυγή στη Βόρεια Ελλάδα. Το κατηγορητήριο περιλαμβάνει, κατά περίπτωση, αδικήματα όπως η συμμετοχή σε εγκληματική οργάνωση, η πλαστογραφία, η απάτη, η φοροδιαφυγή και η νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες.
Στο επίκεντρο των ελεγκτικών αρχών βρέθηκαν συνολικά 917 εταιρείες, από τις οποίες οι 860 φέρονται να έχουν βεβαιωμένες οφειλές. Το συνολικό ύψος των οφειλών υπολογίζεται σε περίπου 206,27 εκατ. ευρώ, εκ των οποίων περίπου 138 εκατ. ευρώ αφορούν φορολογικές υποχρεώσεις και 68 εκατ. ευρώ ασφαλιστικές εισφορές προς τον ΕΦΚΑ.
Πώς φέρεται να λειτουργούσε ο μηχανισμός
Σύμφωνα με τα ευρήματα που αποδίδονται στις ελεγκτικές αρχές, η λειτουργία του κυκλώματος φέρεται να βασιζόταν στη διαδοχική δημιουργία και εναλλαγή εταιρικών σχημάτων, στην αλλαγή ΑΦΜ και στη χρησιμοποίηση τρίτων προσώπων ως εικονικών διαχειριστών.
Οι επιχειρήσεις, που δραστηριοποιούνταν κυρίως στους κλάδους της εστίασης και της νυχτερινής διασκέδασης στη Θεσσαλονίκη, τη Χαλκιδική και άλλες περιοχές, φέρονται να συνέχιζαν τη λειτουργία τους, την ώρα που οι φορολογικές και ασφαλιστικές υποχρεώσεις συσσωρεύονταν σε προηγούμενες εταιρείες.
Με αυτόν τον τρόπο, σύμφωνα με την ελεγκτική εκδοχή, οι πραγματικοί διαχειριστές διατηρούσαν την επιχειρηματική δραστηριότητα, ενώ η τυπική διοίκηση μεταφερόταν σε τρίτα πρόσωπα, τα οποία εμφανίζονταν ως υπεύθυνοι των εταιρειών.
Ιδιαίτερη διάσταση στην υπόθεση δίνουν οι πληροφορίες για την αξιοποίηση οικονομικά ευάλωτων ανθρώπων ως παρένθετων διαχειριστών, ακόμη και προσώπων με σοβαρά προβλήματα υγείας.
Στη δικογραφία φέρεται, επίσης, να περιγράφεται η λειτουργία τεσσάρων επιμέρους δικτύων, με κομβικό ρόλο να αποδίδεται σε πρόσωπα που δραστηριοποιούνταν στον λογιστικό και επιχειρηματικό χώρο.