
Ουσιαστικά, η ανάπτυξη των ψηφιακών υποδομών δημιουργεί ένα νέο πεδίο επιχειρηματικής δραστηριότητας, ωστόσο η αξιοποίηση των ευκαιριών εξαρτάται από μια σειρά κρίσιμων παραμέτρων, με κυριότερες την πρόσβαση σε ηλεκτρική ισχύ, το κόστος σύνδεσης και τη σταθερότητα του θεσμικού πλαισίου.
Η αγορά έχει, βέβαια, ήδη περάσει σε φάση υλοποίησης, καθώς οι επενδύσεις σε data centers που λειτουργούν ή βρίσκονται υπό κατασκευή προσεγγίζουν το 1 δισ. ευρώ, σύμφωνα με την Ελληνική Ένωση Κατασκευαστών και Λειτουργών Κέντρων Δεδομένων (GRDCA).
Το επόμενο κύμα κεφαλαίων, ωστόσο, θα εξαρτηθεί σε μεγάλο βαθμό από το κατά πόσο η Ελλάδα μπορεί να διαμορφώσει ανταγωνιστικές συνθήκες για την εγκατάσταση και λειτουργία μεγάλων ψηφιακών υποδομών. Η διαθεσιμότητα ηλεκτρικού χώρου, οι οικονομικές απαιτήσεις για τη δέσμευση ισχύος και οι νέοι κανόνες σύνδεσης αποτελούν βασικά ζητήματα για τους υποψήφιους επενδυτές.
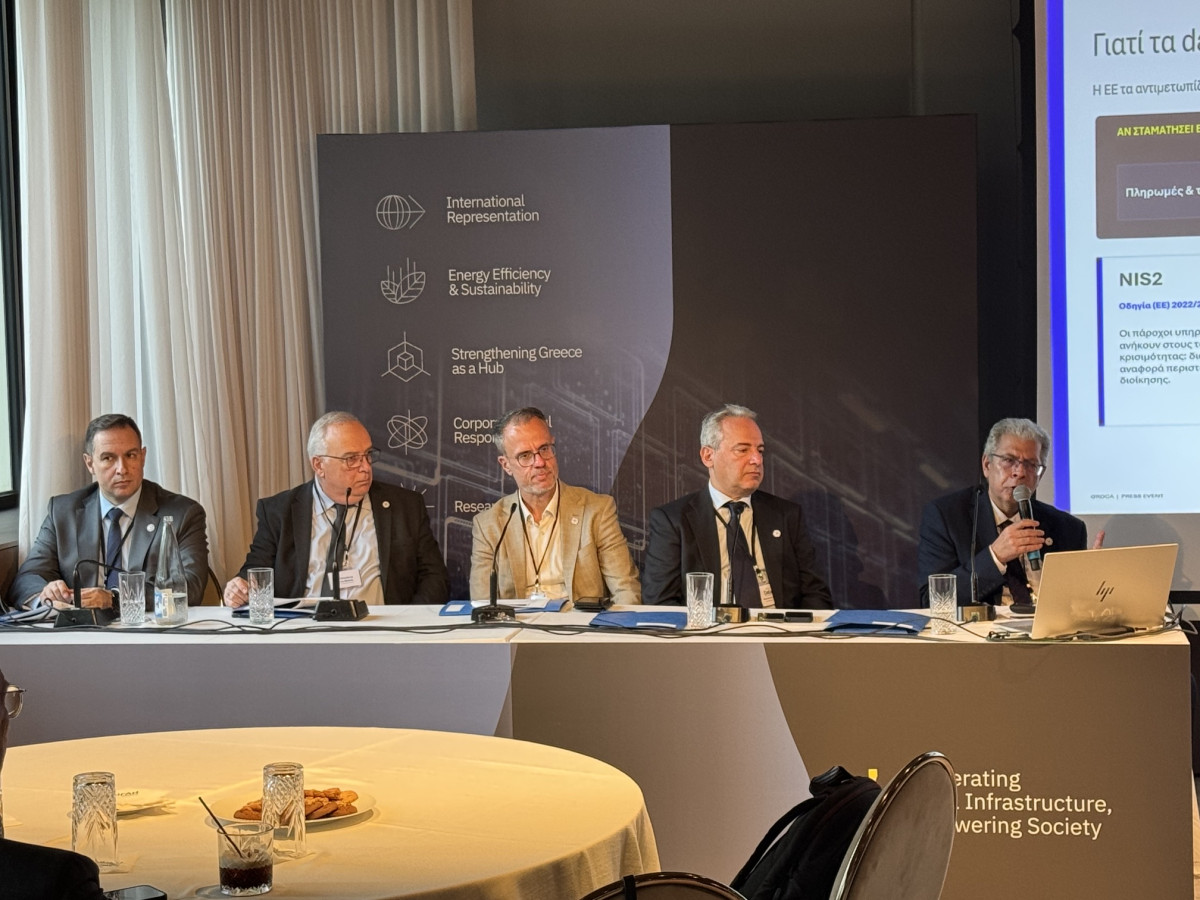
Ειδικότερα, την Τετάρτη (11/12), στην ενημερωτική εκδήλωση της GRDCA αναδείχθηκαν οι προβληματισμοί του κλάδου για τις υπό διαμόρφωση ρυθμίσεις, με την Ένωση να ζητά ένα πλαίσιο που θα αποτρέπει τη δέσμευση ηλεκτρικής χωρητικότητας από ανώριμα σχέδια, χωρίς να επιβαρύνει δυσανάλογα τις επιχειρήσεις που έχουν ήδη προχωρήσει τις επενδύσεις τους.
Από το 1 δισ. ευρώ στα 10 δισ. ευρώ: Οι προοπτικές της αγοράς
Η απόσταση μεταξύ της σημερινής εικόνας της αγοράς και του δυνητικού μεγέθους της αποτυπώνεται και στα στοιχεία για την εγκατεστημένη ισχύ. Σήμερα, όπως αναφέρθηκε, το IT load των data centers που βρίσκονται σε λειτουργία υπολογίζεται σε περίπου 30 MW. Πρόκειται για την ισχύ που αξιοποιείται από τους servers και τον υπόλοιπο εξοπλισμό πληροφορικής και όχι για το σύνολο της ηλεκτρικής ισχύος που απαιτείται για τη λειτουργία των εγκαταστάσεων, καθώς σε αυτήν προστίθενται τα συστήματα ψύξης και οι λοιπές υποστηρικτικές υποδομές.
Οι εκτιμήσεις, μάλιστα, που παρουσιάστηκαν θέλουν την ελληνική αγορά να μπορεί να φτάσει σε IT load περίπου 250 MW μέσα στα επόμενα τρία έως πέντε χρόνια, με πιθανότερο ορίζοντα την πενταετία.
Η προοπτική αυτή εξηγεί το αυξημένο ενδιαφέρον επενδυτικών σχημάτων για την Ελλάδα. Παράλληλα, δημιουργεί σημαντικές ανάγκες για νέα κεφάλαια, ενεργειακές υποδομές και εξειδικευμένες υπηρεσίες.
Θα πρέπει, πάντως, να σημειωθεί ότι η εκτίμηση των 10 δισ. ευρώ αφορά τη δυνητική επενδυτική δυναμική και δεν αντιστοιχεί σε έργα που έχουν όλα εξασφαλισμένη χρηματοδότηση ή βρίσκονται στο στάδιο της κατασκευής.
Τα 11 GW αιτημάτων και η μάχη για τον ηλεκτρικό χώρο
Ένα από τα σημαντικότερα εμπόδια, πάντως, για την περαιτέρω ανάπτυξη της αγοράς είναι η πρόσβαση στο ηλεκτρικό δίκτυο. Τα αιτήματα σύνδεσης που έχουν κατατεθεί για data centers προσεγγίζουν τα 11 GW, σύμφωνα με τα στοιχεία που παρουσίασε η GRDCA.
Ο αριθμός αυτός αποτυπώνει το μέγεθος του ενδιαφέροντος, αλλά δεν σημαίνει ότι το σύνολο των αιτημάτων θα μετατραπεί σε επενδύσεις. Στη συγκεκριμένη δεξαμενή περιλαμβάνονται σχέδια διαφορετικού βαθμού ωριμότητας, ενώ η δέσμευση ηλεκτρικού χώρου από έργα που δεν προχωρούν μπορεί να περιορίσει τις δυνατότητες άλλων επενδυτών.
Η Ένωση ζητά, επομένως, τη διαμόρφωση σαφών κριτηρίων αξιολόγησης των αιτημάτων, με βάση την πραγματική πρόοδο κάθε επένδυσης. Παράλληλα, επιδιώκει μεγαλύτερη διαφάνεια ως προς τη διαθέσιμη χωρητικότητα του δικτύου.
Ιδιαίτερη σημασία έχει και η δυνατότητα ανάπτυξης των εγκαταστάσεων σε διαδοχικές φάσεις. Το επιχειρηματικό μοντέλο των data centers προβλέπει συχνά σταδιακή αύξηση της δυναμικότητας, ανάλογα με τη ζήτηση από πελάτες και παρόχους ψηφιακών υπηρεσιών.
Για τον λόγο αυτό, η GRDCA ζητά να διατηρείται η προτεραιότητα σύνδεσης και όταν η ενεργοποίηση της συνολικής ισχύος πραγματοποιείται τμηματικά, με καλύτερο συντονισμό μεταξύ ΔΕΔΔΗΕ και ΑΔΜΗΕ.
Το κόστος των επενδύσεων και οι ενστάσεις για τέλη και εγγυήσεις
Σημαντικό μέρος των προβληματισμών των επιχειρήσεων αφορά το κόστος που συνεπάγονται οι νέοι όροι δέσμευσης ηλεκτρικής ισχύος. Στο επίκεντρο βρίσκεται η πρόβλεψη για ετήσιο τέλος 15.000 ευρώ ανά MW. Σύμφωνα με τον υπολογισμό της GRDCA, για ένα data center ισχύος 100 MW η συγκεκριμένη υποχρέωση μεταφράζεται σε ετήσια επιβάρυνση 1,5 εκατ. ευρώ.
Η Ένωση ζητά την κατάργηση του τέλους, υποστηρίζοντας ότι δημιουργεί ένα σημαντικό επαναλαμβανόμενο κόστος για τους επενδυτές, ακόμη και πριν από την πλήρη αξιοποίηση της δεσμευμένης ισχύος.
Αντίστοιχες ενστάσεις διατυπώνονται για την εγγυητική επιστολή ύψους 200.000 ευρώ ανά MW. Η πρόταση της GRDCA είναι να επανεξεταστεί το ποσό, να μειώνεται σταδιακά με την ολοκλήρωση συγκεκριμένων σταδίων της επένδυσης και να εξεταστεί η δυνατότητα αποδοχής εταιρικών εγγυήσεων.
Παράλληλα, ζητείται να μην υπάρχει κίνδυνος κατάπτωσης της εγγυητικής όταν οι καθυστερήσεις δεν οφείλονται στον επενδυτή ή όταν αφορούν ισχύ που έχει ήδη ενεργοποιηθεί.
Στο ίδιο πλαίσιο, η Ένωση θέτει ζήτημα διατήρησης των όρων που έχουν ήδη συμφωνηθεί μέσω Προσφορών και Συμβάσεων Σύνδεσης, καθώς και επανεξέτασης του επιμερισμού του κόστους για τις συνδέσεις και τις αναγκαίες ανάντη υποδομές.
Για τις επιχειρήσεις του κλάδου, όπως αναφέρθηκε, οι συγκεκριμένες παράμετροι επηρεάζουν άμεσα τον προϋπολογισμό, τη χρηματοδότηση και τον χρόνο απόσβεσης των επενδύσεων. Σε μια αγορά όπου τα έργα απαιτούν σημαντικά αρχικά κεφάλαια και μακροχρόνιο ορίζοντα λειτουργίας, η προβλεψιμότητα των κανόνων αποτελεί βασική προϋπόθεση για τη λήψη επενδυτικών αποφάσεων.
Η απαίτηση για νέες ΑΠΕ και οι επιπτώσεις στα επιχειρηματικά σχέδια
Πρόσθετη παράμετρος για την οικονομική βιωσιμότητα των projects είναι η προβλεπόμενη υποχρέωση κάλυψης του 60% της κατανάλωσης από νέα έργα ανανεώσιμων πηγών ενέργειας πριν από την ηλέκτριση.
Η GRDCA εκφράζει επιφυλάξεις για τον τρόπο εφαρμογής της ρύθμισης, καθώς θεωρεί ότι μπορεί να δημιουργήσει εξάρτηση μεταξύ της ολοκλήρωσης ενός data center και της κατασκευής μιας νέας μονάδας ΑΠΕ.
Ένα τέτοιο ενδεχόμενο θα μπορούσε να επηρεάσει τα χρονοδιαγράμματα έναρξης λειτουργίας και, κατ' επέκταση, την απόδοση των επενδεδυμένων κεφαλαίων.
Η Ένωση προτείνει η υποχρέωση να υπολογίζεται με βάση την πραγματική κατανάλωση και να προβλέπεται μεταβατική περίοδος 18 έως 24 μηνών. Ζητά, επίσης, να αναγνωρίζονται διαφορετικά εργαλεία προμήθειας πράσινης ενέργειας, όπως τα PPAs, οι εγγυήσεις προέλευσης και τα συστήματα αποθήκευσης.
Η τελευταία παράμετρος αποκτά ιδιαίτερη σημασία και για την ευρύτερη ενεργειακή αγορά. Η ανάπτυξη, μάλιστα, μπαταριών μπορεί να ενισχύσει την αξιοποίηση της παραγωγής από φωτοβολταϊκά και να δημιουργήσει πρόσθετες δυνατότητες διαχείρισης της ηλεκτρικής ενέργειας σε περιόδους υψηλής παραγωγής.
Για τους επενδυτές πάντως, η πρόσβαση σε ανταγωνιστική και προβλέψιμη προμήθεια ηλεκτρικής ενέργειας αποτελεί βασικό στοιχείο της συνολικής οικονομικής εξίσωσης.
Η Αττική στο επίκεντρο του επενδυτικού ενδιαφέροντος
Επιπλέον, η επιλογή της τοποθεσίας για μια εγκατάσταση data center δεν καθορίζεται αποκλειστικά από την τιμή της γης ή τη διαθεσιμότητα ηλεκτρικής ισχύος.
Η εγγύτητα προς τους πελάτες, η πρόσβαση σε τηλεπικοινωνιακές υποδομές και οι απαιτήσεις ταχύτητας απόκρισης των ψηφιακών υπηρεσιών επηρεάζουν επίσης τις επενδυτικές αποφάσεις.
Οι παράγοντες αυτοί εξηγούν το αυξημένο ενδιαφέρον για την Αττική και τα μεγάλα επιχειρηματικά κέντρα. Σε υπηρεσίες που απαιτούν ταχεία ανταλλαγή δεδομένων, η απόσταση από τους τελικούς χρήστες αποτελεί σημαντικό επιχειρησιακό κριτήριο.
Αντίθετα, εγκαταστάσεις μεγαλύτερης κλίμακας ή ειδικού σκοπού μπορούν να επιλέγουν διαφορετικές περιοχές, εφόσον εξασφαλίζουν επαρκή ενεργειακή τροφοδοσία, διαθέσιμη γη και δυνατότητα επέκτασης.
Η χωροθέτηση, επομένως, αποτελεί αποτέλεσμα συνδυασμού εμπορικών, τεχνικών και ενεργειακών κριτηρίων, τα οποία επηρεάζουν τόσο το αρχικό κόστος όσο και τη μελλοντική ανταγωνιστικότητα κάθε έργου.
Η κατανάλωση ενέργειας και το περιβαλλοντικό αποτύπωμα
Παράλληλα με τις επενδυτικές προοπτικές, στο επίκεντρο βρίσκεται και το περιβαλλοντικό αποτύπωμα των εγκαταστάσεων, που αποτελεί κι ένα βασικό σημείο αναφοράς στο δημόσιο διάλογο.
Σύμφωνα με στοιχεία που παρουσίασε η GRDCA, η κατανάλωση ηλεκτρικής ενέργειας των ελληνικών data centers εκτιμήθηκε σε περίπου 65 GWh το 2024, μέγεθος που αντιστοιχεί περίπου στο 0,1% της συνολικής ετήσιας κατανάλωσης της χώρας.
Με βάση ένα μελλοντικό σενάριο ανάπτυξης του IT load στα 200–250 MW, το ποσοστό θα μπορούσε να πλησιάσει το 1%, ανάλογα με την εξέλιξη της αγοράς και τη λειτουργία των εγκαταστάσεων.
Στο μέτωπο της κατανάλωσης νερού, η Ένωση επισημαίνει ότι οι περισσότερες ελληνικές εγκαταστάσεις αξιοποιούν τεχνολογίες αερόψυξης και συστήματα κλειστού κυκλώματος, περιορίζοντας σημαντικά τη χρήση νερού για την ψύξη.
Για τον θόρυβο, καθοριστικά θεωρούνται ο σχεδιασμός, οι τεχνικές ηχομόνωσης και οι μετρήσεις κατά τη λειτουργία. Η περιβαλλοντική διάσταση αποκτά ιδιαίτερη σημασία και για την κοινωνική αποδοχή των επενδύσεων, ιδίως σε περιοχές όπου σχεδιάζονται μεγάλες νέες εγκαταστάσεις.
Το οικονομικό αποτύπωμα πέρα από τις εγκαταστάσεις
Η ανάπτυξη, πάντως, των data centers δημιουργεί ευκαιρίες και για ένα ευρύτερο δίκτυο επιχειρήσεων που δραστηριοποιούνται στην τεχνολογία, στις κατασκευές και στις υπηρεσίες υποστήριξης.
Οι ανάγκες σε εξοπλισμό πληροφορικής, ηλεκτρομηχανολογικές εγκαταστάσεις, συστήματα ψύξης, συντήρηση, υπηρεσίες cloud και κυβερνοασφάλεια μπορούν να ενισχύσουν την εγχώρια επιχειρηματική δραστηριότητα.
Παράλληλα, δημιουργούνται απαιτήσεις για εξειδικευμένο ανθρώπινο δυναμικό, από μηχανικούς και τεχνικούς έως στελέχη που αναλαμβάνουν τη διαχείριση και την ασφάλεια των υποδομών.
Στο πλαίσιο αυτό, η Ελλάδα επιδιώκει να αξιοποιήσει τη γεωγραφική της θέση και τις προοπτικές ανάπτυξης της ψηφιακής οικονομίας, προσελκύοντας επενδύσεις που μπορούν να υποστηρίξουν υπηρεσίες cloud, εφαρμογές τεχνητής νοημοσύνης, επιχειρήσεις και δημόσιες λειτουργίες.
Ωστόσο, η διεκδίκηση μεγαλύτερου μεριδίου στην ευρωπαϊκή αγορά δεν θα κριθεί μόνο από το ύψος των επενδυτικών ανακοινώσεων. Καθοριστικό ρόλο θα παίξουν η ταχύτητα αδειοδότησης, η πρόσβαση σε ηλεκτρική ισχύ, το κόστος λειτουργίας και η σταθερότητα των κανόνων.