Η Titan SA (Euronext Brussels, Paris και Euronext Athens, TITC) ανακοινώνει τα οικονομικά αποτελέσματα του εννεαμήνου 2026.
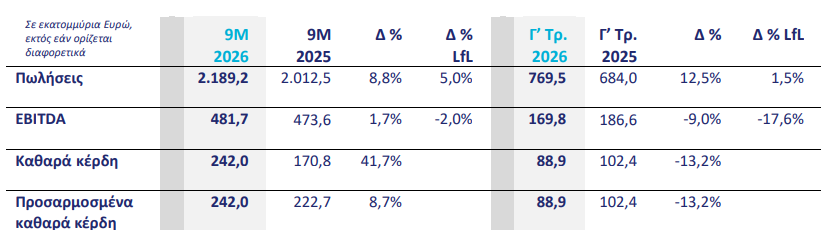
Οι πωλήσεις του εννεαμήνου αυξήθηκαν κατά 9% (+5% σε συγκρίσιμη βάση – LfL), ενώ στο τρίτο τρίμηνο αυξήθηκαν κατά 13% (+2% LfL), αντανακλώντας την ευρεία οργανική ανάπτυξη σε όλες τις γεωγραφικές περιοχές και τη θετική συνεισφορά των πρόσφατων εξαγορών.
Τα κέρδη EBITDA του εννεαμήνου αυξήθηκαν κατά 2% και ανήλθαν σε €482 εκ. (-2% LfL), με αυξημένη κερδοφορία στην Ελλάδα, στη Νοτιοανατολική Ευρώπη και στην Ανατολική Μεσόγειο. Οι πρωτοβουλίες εξοικονόμησης κόστους στο πλαίσιο του προγράμματος Prime συνέβαλαν στη μερική αντιστάθμιση του υψηλότερου κόστους ενέργειας και πρώτων υλών. Στις ΗΠΑ, η κερδοφορία επηρεάστηκε επιπλέον από έκτακτα γεγονότα, όπως η παρατεταμένη διακοπή λειτουργίας στο Pennsuco και η μη προγραμματισμένη διακοπή λειτουργίας στο Roanoke, καθώς και από τις δυσμενείς καιρικές συνθήκες, την ασθενέστερη ζήτηση στον κλάδο κατοικίας και τις αυξήσεις τιμών που δεν υλοποιήθηκαν, ιδιαίτερα στη Φλόριντα. Τα κέρδη EBITDA το 3ο τρίμηνο ανήλθαν σε €170 εκ.
Τα καθαρά κέρδη του εννεαμήνου αυξήθηκαν σε €242 εκ., 42% υψηλότερα από πέρυσι ή κατά 9% σε προσαρμοσμένη βάση ύστερα από την πώληση της Adoçim το 2025. Τα καθαρά κέρδη το 3ο τρίμηνο ανήλθαν σε €89 εκ.
Η S&P Global Ratings αναβάθμισε τη μακροπρόθεσμη πιστοληπτική αξιολόγηση του Τιτάνα σε επενδυτική βαθμίδα «BBB-», αντανακλώντας τον ισχυρό ισολογισμό και τη χρηματοοικονομική πειθαρχία του Ομίλου. Ο δείκτης δανεισμού διατηρήθηκε σε υγιή επίπεδα, στο 1,56x.
Οι επενδυτικές δαπάνες του εννεαμήνου ανήλθαν σε €248 εκ., σε ευθυγράμμιση με τη στρατηγική TITAN Forward 2029, με συνεχιζόμενες επενδύσεις σε έργα ανάπτυξης και βελτίωσης της αποδοτικότητας. Σε αυτές περιλαμβάνονται κινητές μονάδες έτοιμου σκυροδέματος για την εξυπηρέτηση data centers, η επέκταση της δυναμικότητας στην ιπτάμενη τέφρα και στα αδρανή υλικά, η παραγωγή ηλεκτρικής ενέργειας για ιδία χρήση στην Τουρκία και η κατασκευή ειδικών σιλό για αποδοτικότερες εξαγωγές τσιμέντου στην Αίγυπτο.
Η ενσωμάτωση των τριών πρόσφατων εξαγορών, οι οποίες αντιπροσωπεύουν επενδύσεις ύψους περίπου €700 εκ. από την αρχή του έτους, εξελίσσεται ομαλά, με τις λειτουργικές βελτιώσεις να προχωρούν σύμφωνα με τον σχεδιασμό και με τις συνέργειες να αναμένεται να αποφέρουν περίπου €60 εκ. το 2029. Η συνεισφορά τους στα κέρδη EBITDA ανήλθε σε περίπου €28 εκ. κατά το εννεάμηνο και αναμένεται να αυξηθεί σε περίπου €45 εκ. για το σύνολο του 2026 και σε πάνω από €100 εκ. έως το 2029.
Μεγάλα έργα συνεχίζουν να εξελίσσονται: η κατασκευή δεύτερης γραμμής παραγωγής στο εργοστάσιο της Traçim στην Τουρκία, το έργο παραγωγής θερμικά ενεργοποιημένης αργίλου στη Βιρτζίνια και το έργο δέσμευσης διοξειδίου του άνθρακα iFESTOS στην Αθήνα, το οποίο τελεί υπό αξιολόγηση.
Ο Όμιλος ΤΙΤΑΝ συνέχισε να καταγράφει θετικές εξελίξεις στις αξιολογήσεις ESG, ενώ το Διοικητικό Συμβούλιο ενέκρινε νέους στόχους ESG για το 2030, καθορίζοντας τις προτεραιότητες βιωσιμότητας του Ομίλου για τα επόμενα χρόνια.
Προοπτικές 2026: Αναμένεται αύξηση των πωλήσεων σε υψηλό μονοψήφιο ποσοστό και αύξηση του EBITDA σε μεσαίο μονοψήφιο ποσοστό, με τη στήριξη της έναρξης προγράμματος βελτιστοποίησης κόστους και αποδοτικότητας του Ομίλου, Prime, και της συνεισφοράς των πρόσφατων εξαγορών. Οι επενδυτικές δαπάνες για το σύνολο του έτους αναμένεται να διαμορφωθούν σε περίπου €300 εκ.
Marcel Cobuz, Πρόεδρος της Εκτελεστικής Επιτροπής του Ομίλου «Η αναπτυξιακή μας πορεία συνεχίστηκε κατά τους πρώτους εννέα μήνες του έτους, παρά τις πληθωριστικές πιέσεις και τα έκτακτα γεγονότα. Με τη στήριξη των επενδύσεων ανάπτυξης και την ενσωμάτωση των πρόσφατων εξαγορών, χτίζουμε έναν ισχυρότερο Όμιλο και επιταχύνουμε την υλοποίηση της στρατηγικής TITAN Forward 2029.»
Γιάννης Ιωάννου, Group CFO «Οι ισχυρές επιδόσεις του εννεαμήνου και η αναβάθμιση σε επενδυτική βαθμίδα επιβεβαιώνουν τη χρηματοοικονομική μας ισχύ και πειθαρχία, ενώ οι πρωτοβουλίες βελτίωσης στο πλαίσιο του προγράμματος Prime συνεχίζουν να στηρίζουν την κερδοφορία μας. Παραμένουμε αισιόδοξοι για τη συνέχεια και σε ισχυρή θέση για ακόμη μία χρονιά-ρεκόρ.»
Όμιλος ΤΙΤΑΝ – Επισκόπηση του τρίτου τριμήνου και του εννεαμήνου του 2026
Κατά τους πρώτους εννέα μήνες του 2026, ο Όμιλος ΤΙΤΑΝ κατέγραψε ισχυρή αύξηση των πωλήσεων, χάρη στη σταθερή ζήτηση στις περισσότερες αγορές του, στις βελτιωμένες τιμές και στη συνεισφορά των πρόσφατων εξαγορών. Οι πωλήσεις του Ομίλου αυξήθηκαν κατά 9% και ανήλθαν σε €2.189 εκ. (+5% σε συγκρίσιμη βάση – LfL), ενώ οι πωλήσεις του τρίτου τριμήνου αυξήθηκαν κατά 13% και διαμορφώθηκαν σε €770 εκ. Οι όγκοι πωλήσεων τσιμέντου αυξήθηκαν στην Ελλάδα, τη Νοτιοανατολική Ευρώπη και την Αίγυπτο, όπου επιτεύχθηκαν και βελτιωμένες τιμές, ενώ βελτίωση των τιμών σημειώθηκε επίσης στον κλάδο έτοιμου σκυροδέματος στις ΗΠΑ.
Στην Ελλάδα, η ισχυρή κατασκευαστική δραστηριότητα στήριξε την αύξηση των όγκων πωλήσεων τσιμέντου και αδρανών υλικών, ενώ η ζήτηση για προϊόντα προστιθέμενης αξίας και καινοτόμες λύσεις συνέχισε να αυξάνεται. Η Νοτιοανατολική Ευρώπη κατέγραψε για ακόμη μία φορά ισχυρές επιδόσεις, χάρη στην αύξηση των όγκων πωλήσεων και στην ευνοϊκή εξέλιξη των τιμών στις περισσότερες χώρες. Στην Αίγυπτο, η εγχώρια ζήτηση τσιμέντου συνέχισε να αυξάνεται, ενώ οι εξαγωγές προς τις ΗΠΑ, οι οποίες ξεκίνησαν το δεύτερο τρίμηνο, δημιούργησαν μια νέα στρατηγική εξαγωγική βάση για τον Όμιλο. Στις ΗΠΑ, οι πωλήσεις αυξήθηκαν χάρη στα έργα υποδομών, στις εμπορικές κατασκευές και στις επενδύσεις σε data centers, παρότι η άνοδος των επιτοκίων στεγαστικών δανείων συνέχισε να περιορίζει τη ζήτηση στον κλάδο κατοικίας, ιδιαίτερα στη Φλόριντα.
Τα κέρδη EBITDA του Ομίλου αυξήθηκαν κατά 2% και ανήλθαν σε €482 εκ. (-2% σε συγκρίσιμη βάση – LfL), χάρη στις ισχυρές λειτουργικές επιδόσεις στην Ελλάδα, τη Νοτιοανατολική Ευρώπη και την Αίγυπτο, καθώς και στη συνεισφορά των πρόσφατων εξαγορών και στις συνεχιζόμενες πρωτοβουλίες βελτίωσης της αποδοτικότητας. Το πρόγραμμα Prime, η πρωτοβουλία βελτιστοποίησης κόστους και αποδοτικότητας του Ομίλου, απέφερε οφέλη περίπου €40 εκ. κατά το εννεάμηνο, συμβάλλοντας στη μερική αντιστάθμιση της σημαντικής αύξησης του κόστους παραγωγής και διανομής. Οι πρόσφατες εξαγορές συνεισέφεραν περισσότερα από €150 εκ. στις πωλήσεις και €28 εκ. στα κέρδη EBITDA, ενώ αναμένεται περαιτέρω βελτίωση των περιθωρίων κερδοφορίας καθώς προχωρά η ενσωμάτωσή τους. Παράλληλα, η ενίσχυση των πληθωριστικών πιέσεων διαμόρφωσε ένα περιβάλλον σημαντικά αυξημένου λειτουργικού κόστους. Ειδικότερα, το υψηλότερο κόστος ενέργειας και πρώτων υλών επιβάρυνε τα αποτελέσματα κατά περισσότερα από €40 εκ. σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, εξαιρουμένης της επίδρασης από τη μεταβολή του πεδίου ενοποίησης, με τη μεγαλύτερη επίδραση να καταγράφεται κατά το τρίτο τρίμηνο. Η κερδοφορία του Ομίλου επηρεάστηκε από τις χαμηλότερες επιδόσεις στις ΗΠΑ κατά το δεύτερο και το τρίτο τρίμηνο, λόγω ενός συνδυασμού λειτουργικών και εξωγενών παραγόντων. Σε αυτούς περιλαμβάνονταν η παρατεταμένη διακοπή λειτουργίας του εργοστασίου Pennsuco στη Φλόριντα κατά το δεύτερο τρίμηνο, η μη προγραμματισμένη διακοπή λειτουργίας στο Roanoke στη Βιρτζίνια κατά το τρίτο τρίμηνο, οι δυσμενείς καιρικές συνθήκες στη Φλόριντα μετά τη θερινή περίοδο και οι διαταραχές στην εφοδιαστική αλυσίδα λόγω γεωπολιτικών εξελίξεων.
Οι παράγοντες αυτοί οδήγησαν σε αυξημένη προμήθεια προϊόντων από τρίτους και σε υψηλότερο κόστος παραγωγής, με συνολική επίδραση περίπου €12 εκ. στις ΗΠΑ. Τα κέρδη EBITDA του τρίτου τριμήνου ανήλθαν σε €170 εκ., μειωμένα κατά 9% σε ετήσια βάση, επηρεασμένα τόσο από το σημαντικά αυξημένο κόστος κατά την περίοδο όσο και από την ιδιαίτερα απαιτητική βάση σύγκρισης, καθώς το περιθώριο κέρδους EBITDA το τρίτο τρίμηνο του 2025 είχε ξεπεράσει το 27%. Τα καθαρά κέρδη μετά από φόρους αυξήθηκαν σε €242 εκ. (+42% ή +9% σε προσαρμοσμένη βάση), χάρη στην αυξημένη συμμετοχή στα κέρδη συγγενών εταιριών και κοινοπραξιών και στα κέρδη από την καθαρή νομισματική θέση λόγω υπερπληθωρισμού στην Τουρκία, παρά τις αυξημένες αποσβέσεις. Η ενσωμάτωση των πρόσφατων εξαγορών του Ομίλου εξελίσσεται ομαλά, με τις λειτουργικές βελτιώσεις να βρίσκονται σε εξέλιξη και τις συνέργειες να αρχίζουν να αποδίδουν. Οι πρόσφατες εξαγορές συνεισέφεραν περίπου €28 εκ. στα κέρδη EBITDA κατά τους πρώτους εννέα μήνες του 2026, ενώ η συνεισφορά τους αναμένεται να ανέλθει σε περίπου €45 εκ. για το σύνολο του 2026. Η συνεισφορά αυτή αναμένεται να αυξηθεί σημαντικά τα επόμενα χρόνια, καθώς ο Όμιλος προχωρά στην ενσωμάτωση των πρόσφατων εξαγορών, υλοποιεί λειτουργικές και εμπορικές βελτιώσεις και αξιοποιεί σταδιακά τις συνέργειες που έχουν εντοπιστεί. Έως το 2029, η συνεισφορά των εξαγορών αυτών στα κέρδη EBITDA αναμένεται να ξεπεράσει τα €100 εκ., αποτελώντας έναν ακόμη σημαντικό μοχλό ανάπτυξης και κερδοφορίας για τον Όμιλο.
Κατά το εννεάμηνο, οι όγκοι πωλήσεων τσιμέντου αυξήθηκαν κατά 10% σε ετήσια βάση και ανήλθαν σε 14,8 εκ. τόνους, κυρίως χάρη στη συνεισφορά των νέων δραστηριοτήτων που εντάχθηκαν στον Όμιλο, παρά τις μειωμένες πωλήσεις τσιμέντου προς τους σταθμούς εισαγωγών του Ομίλου στη Δυτική Ευρώπη. Οι όγκοι αδρανών υλικών και τσιμεντόλιθων αυξήθηκαν κατά 6%, χάρη στη σταθερή ζήτηση στην Ελλάδα και στις ΗΠΑ. Οι όγκοι έτοιμου σκυροδέματος διατηρήθηκαν σε υψηλά επίπεδα στη Βιρτζίνια και παρουσίασαν ανθεκτικότητα στην Ελλάδα, παρά την ολοκλήρωση μεγάλων έργων κατά το τρίτο τρίμηνο, ενώ η ασθενέστερη δραστηριότητα στον κλάδο κατοικίας στη Φλόριντα επηρέασε αρνητικά τους συνολικούς όγκους πωλήσεων του Ομίλου. Τέλος, οι όγκοι εναλλακτικών τσιμεντοειδών υλικών (ACMs) επηρεάστηκαν από την προσωρινή διακοπή λειτουργίας του λατομείου ποζολάνης στην Ελλάδα για την πραγματοποίηση λειτουργικών βελτιώσεων, με την επίδραση αυτή να αντισταθμίζεται εν μέρει από την αύξηση κατά 9% των όγκων ιπτάμενης τέφρας στις ΗΠΑ.
Χρηματοδότηση και Επενδύσεις
Οι επενδυτικές δαπάνες ανήλθαν σε €248 εκ. κατά τους πρώτους εννέα μήνες του 2026, καθώς ο Όμιλος ΤΙΤΑΝ επιτάχυνε το επενδυτικό του πρόγραμμα για την υλοποίηση της αναπτυξιακής στρατηγικής TITAN Forward 2029. Οι επενδύσεις επικεντρώθηκαν στην ενίσχυση της παραγωγικότητας και τη βελτιστοποίηση του κόστους, στην αναβάθμιση των εργοστασίων, στην επέκταση της δυναμικότητας ιπτάμενης τέφρας και αδρανών υλικών, καθώς και στην ανάπτυξη νέων κινητών μονάδων έτοιμου σκυροδέματος. Παράλληλα, πραγματοποιήθηκαν επενδύσεις σε υποδομές αξιοποίησης εναλλακτικών καυσίμων και στην ψηφιοποίηση, θέτοντας τις βάσεις για την επόμενη φάση ανάπτυξης του Ομίλου. Τον Σεπτέμβριο ολοκληρώθηκε επίσης η κατασκευή νέου προβλήτα πολλαπλών χρήσεων, της Titan America στην Τάμπα, δίπλα στον εν λειτουργία σταθμό εισαγωγών. Η επένδυση συμπληρώνει προηγούμενες επενδύσεις στον σταθμό, μεταξύ των οποίων και αποθηκευτική εγκατάσταση χωρητικότητας 70 χιλ. τόνων, η οποία ολοκληρώθηκε το 2023. Ο νέος προβλήτας θα αυξήσει τη δυναμικότητα εκφόρτωσης τσιμεντοειδών και χύδην υλικών, ενισχύοντας παράλληλα τη λειτουργική αποδοτικότητα.
Ο Όμιλος συνεχίζει να προωθεί ένα χαρτοφυλάκιο στρατηγικών επενδύσεων ανάπτυξης, σε ευθυγράμμιση με τη στρατηγική TITAN Forward 2029. Διατηρώντας συνετή μεσοπρόθεσμη κατανομή κεφαλαίων, ο Όμιλος επενδύει στην αύξηση της εξαγωγικής δυναμικότητας στην Τουρκία, στην προσθήκη παραγωγικής δυναμικότητας στις ΗΠΑ, στην ενίσχυση των αποθεμάτων τσιμεντοειδών υλικών σε όλες τις δραστηριότητές του και στην ανάπτυξη καινοτόμων τεχνολογιών μείωσης των εκπομπών άνθρακα, συμπεριλαμβανομένης της αξιολόγησης του έργου iFESTOS στην Ελλάδα, η οποία βρίσκεται σε εξέλιξη. Οι επενδύσεις αυτές υποστηρίζουν τη μακροπρόθεσμη αναπτυξιακή στρατηγική του TITAN και τη δέσμευσή του για βιώσιμη δημιουργία αξίας.
Όπως είχε ανακοινωθεί κατά την εξαγορά της Traçim, η εταιρία διαθέτει τα δικαιώματα αδειοδότησης για την κατασκευή δεύτερης ολοκληρωμένης γραμμής παραγωγής. Η πρόσθετη παραγωγική δυναμικότητα θα υποστηρίξει την ανάπτυξη στην ευρύτερη περιοχή της Κωνσταντινούπολης, μία από τις πλέον δυναμικές αγορές τσιμέντου της Τουρκίας, καθώς και τις εξαγωγές. Η νέα γραμμή, η οποία θα ενσωματώνει τεχνολογία αιχμής, θα χαρακτηρίζεται από υψηλή χρήση εναλλακτικών καυσίμων, ανάκτηση θερμότητας και πλήρη ψηφιοποίηση, καθιστώντας την μία από τις πλέον αποδοτικές και βιώσιμες γραμμές παραγωγής του Ομίλου. Παράλληλα, το έργο ηλιακής ενέργειας ισχύος 100 MW εξελίσσεται σύμφωνα με τον σχεδιασμό, με την έναρξη λειτουργίας του να αναμένεται το δεύτερο τρίμηνο του 2027.
Παράλληλα, ο Όμιλος συνεχίζει να σημειώνει σημαντική πρόοδο στα εναλλακτικά τσιμεντοειδή υλικά (ACMs), με νέα έργα της STET να προχωρούν και στοχευμένες επενδυτικές δαπάνες να κατευθύνονται στην ανάπτυξη των αναγκαίων υποδομών.
Οι λειτουργικές ελεύθερες ταμειακές ροές κατά τους πρώτους εννέα μήνες του 2026 ανήλθαν σε €297 εκ., έναντι €307 εκ. την αντίστοιχη περίοδο του προηγούμενου έτους, κυρίως λόγω των αυξημένων αναγκών σε κεφάλαιο κίνησης, συμπεριλαμβανομένων εκείνων που σχετίζονται με τις πρόσφατες εξαγορές. Πρόσφατα τέθηκε σε εφαρμογή το πρόγραμμα Pulse, η πρωτοβουλία του Ομίλου για τη βελτιστοποίηση του κεφαλαίου κίνησης, η οποία αναμένεται να συμβάλει στην ενίσχυση της δημιουργίας ταμειακών ροών. Ο Όμιλος διατήρησε ισχυρή θέση ρευστότητας και υγιή χρηματοοικονομική διάρθρωση, με τον δείκτη δανεισμού να διαμορφώνεται στο 1,56x, παρά την αύξηση του καθαρού δανεισμού σε €958 εκ. στα τέλη Σεπτεμβρίου 2026. Η αύξηση οφείλεται κυρίως στην ολοκλήρωση των τριών εξαγορών και στην καταβολή του μερίσματος τον Ιούλιο του 2026.
Κατά την περίοδο, ο Όμιλος ΤΙΤΑΝ πέτυχε ένα σημαντικό ορόσημο, καθώς ο οίκος S&P Global Ratings αναβάθμισε τη μακροπρόθεσμη πιστοληπτική αξιολόγηση της Εταιρίας από «BB+» σε επενδυτική βαθμίδα «BBB-», με σταθερές προοπτικές. Επιπλέον, ο Όμιλος ολοκλήρωσε με επιτυχία πρόσθετη έκδοση ύψους €150 εκ. επί των υφιστάμενων ομολογιών ύψους €350 εκ., με επιτόκιο 3,5% και ημερομηνία λήξης την 4η Φεβρουαρίου 2031. Οι νέες ομολογίες θα ενοποιηθούν με τις υφιστάμενες και θα αποτελέσουν ενιαία σειρά συνολικής ονομαστικής αξίας €500 εκ. Η έκδοση υπερκαλύφθηκε κατά τρεις φορές, αντανακλώντας την ισχυρή επενδυτική ζήτηση και την υψηλή πιστοληπτική ικανότητα του Ομίλου ΤΙΤΑΝ.
Το πρόγραμμα αγοράς ιδίων μετοχών, το οποίο ξεκίνησε τον Αύγουστο του 2026, εξελίσσεται σύμφωνα με τον προγραμματισμό και θα διαρκέσει έως το τέλος Μαρτίου 2027. Μέχρι σήμερα έχουν διατεθεί σχεδόν €7 εκ. για αγορές ιδίων μετοχών, ενώ επιπλέον €13 εκ. παραμένουν διαθέσιμα στο πλαίσιο του προγράμματος, επιβεβαιώνοντας τη σταθερή δέσμευση του Ομίλου ΤΙΤΑΝ για την ενίσχυση των αποδόσεων προς τους μετόχους. Τον Οκτώβριο, ο ψηφιακός μετασχηματισμός του Ομίλου ΤΙΤΑΝ απέκτησε περαιτέρω δυναμική. Ο Όμιλος πραγματοποίησε στρατηγική επένδυση μειοψηφίας στην Command Alkon, με στόχο την επιτάχυνση της ψηφιοποίησης των δραστηριοτήτων έτοιμου σκυροδέματος και αδρανών υλικών.
Τον Οκτώβριο, ο Όμιλος ΤΙΤΑΝ υπέγραψε επίσης προκαταρκτική συμφωνία για νέα κεντρικά γραφεία στην Αθήνα. Η οριστική συμφωνία αναμένεται να υπογραφεί έως το τέλος του 2026, ενώ η πρώτη φάση της μεταφοράς των κεντρικών υπηρεσιών στα νέα γραφεία αναμένεται να ξεκινήσει προς τα τέλη του 2027.
Ο Όμιλος ΤΙΤΑΝ ενίσχυσε περαιτέρω το προφίλ του σε θέματα ESG, λαμβάνοντας σημαντικές διακρίσεις. Μεταξύ αυτών περιλαμβάνονται η διατήρηση της ηγετικής θέσης στις αξιολογήσεις του CDP για την κλιματική αλλαγή και το νερό, η πλατινένια διάκριση στον Δείκτη Διαφάνειας του Forbes και η συμπερίληψη του Ομίλου στη λίστα του TIME με τις πλέον βιώσιμες εταιρίες. Η βαθμολογία του στην αξιολόγηση S&P Global CSA αυξήθηκε σε 74/100, κατατάσσοντάς τον στο κορυφαίο 10% των εταιριών δομικών υλικών, ενώ η EUPD Research, στο πλαίσιο του Transparency Award, αναγνώρισε τον Όμιλο ΤΙΤΑΝ ως «Leading Company 2026/2027».
Το Διοικητικό Συμβούλιο ενέκρινε τους νέους στόχους ESG του Ομίλου για το 2030, οι οποίοι αποτελούν σημαντική αναβάθμιση του πλαισίου βιώσιμης ανάπτυξης που υποστηρίζει τη στρατηγική TITAN Forward 2029. Με βάση τις υφιστάμενες δεσμεύσεις, οι νέοι στόχοι διευρύνουν τις φιλοδοξίες του Ομίλου σε ολόκληρη την αλυσίδα αξίας και θέτουν ενισχυμένους, μετρήσιμους στόχους σε τομείς όπως η μείωση του αποτυπώματος άνθρακα, η κυκλικότητα, η προστασία του περιβάλλοντος και η ανθεκτικότητα, η ψηφιακή τεχνολογία και η υπεύθυνη τεχνητή νοημοσύνη, οι άνθρωποι και η υπεύθυνη επιχειρηματική λειτουργία. Περισσότερες λεπτομέρειες θα ανακοινωθούν ξεχωριστά.
Επισκόπηση αγορών για το εννεάμηνο του 2026
ΗΠΑ
Στις ΗΠΑ, οι συνθήκες της αγοράς παρουσίασαν ανομοιογενή εικόνα κατά τους πρώτους εννέα μήνες του έτους. Η ζήτηση συνέχισε να στηρίζεται από τα έργα υποδομών, τις εμπορικές κατασκευές και τις επενδύσεις σε data centers, ενώ η δραστηριότητα στον κλάδο κατοικίας παρέμεινε υποτονική λόγω των υψηλών επιτοκίων στεγαστικών δανείων και των δυσκολιών πρόσβασης σε οικονομικά προσιτή κατοικία. Οι τάσεις διαφοροποιήθηκαν στις επιμέρους περιοχές δραστηριοποίησης της Titan America, με τις Μεσοατλαντικές Πολιτείες να επιδεικνύουν μεγαλύτερη ανθεκτικότητα σε σχέση με τη Φλόριντα.
Στις Μεσοατλαντικές Πολιτείες, οι όγκοι πωλήσεων τσιμέντου, έτοιμου σκυροδέματος και ιπτάμενης τέφρας αυξήθηκαν κατά τους πρώτους εννέα μήνες του έτους, χάρη στις ευνοϊκές συνθήκες ζήτησης στη Βιρτζίνια και τη Βόρεια Καρολίνα. Παράλληλα, οι αυξήσεις των τιμών έτοιμου σκυροδέματος και ιπτάμενης τέφρας συνέβαλαν στην αύξηση των εσόδων και στη βελτίωση της λειτουργικής κερδοφορίας. Στη Φλόριντα, η ασθενέστερη ζήτηση επηρέασε αρνητικά τους όγκους πωλήσεων τσιμέντου κατά το εννεάμηνο, ενώ οι όγκοι αδρανών υλικών, τσιμεντόλιθων και ιπτάμενης τέφρας αυξήθηκαν. Η ζήτηση επηρεάστηκε περαιτέρω από τις δυσμενείς καιρικές συνθήκες, καθώς οι ασυνήθιστα έντονες βροχοπτώσεις τον Σεπτέμβριο διατάραξαν την κατασκευαστική δραστηριότητα σε τμήματα της Πολιτείας, καθώς και από τις ελλείψεις εργατικού δυναμικού στον κατασκευαστικό κλάδο. Ωστόσο, η πειθαρχημένη εμπορική πολιτική στήριξε τις τιμές του τσιμέντου και συνέβαλε στη βελτίωση των τιμών στα αδρανή υλικά, το έτοιμο σκυρόδεμα και την ιπτάμενη τέφρα.
Συνολικά, οι δραστηριότητες του Ομίλου ΤΙΤΑΝ στις ΗΠΑ κατέγραψαν ισχυρές επιδόσεις κατά το εννεάμηνο, χάρη στην πειθαρχημένη τιμολογιακή πολιτική και την ανθεκτική ζήτηση σε βασικές αγορές. Η κερδοφορία επηρεάστηκε, ωστόσο, από τις συνεχιζόμενες πληθωριστικές πιέσεις στο κόστος και από έκτακτα γεγονότα κατά το δεύτερο τρίμηνο. Σε αυτά περιλαμβάνονταν η παρατεταμένη διακοπή λειτουργίας του εργοστασίου Pennsuco μετά από προγραμματισμένες εργασίες συντήρησης και οι διαταραχές στις λιμενικές μεταφορές, με συνολική εκτιμώμενη επίδραση άνω των €6 εκ. στα κέρδη EBITDA. Κατά το τρίτο τρίμηνο, η κερδοφορία επηρεάστηκε από τη μη προγραμματισμένη διακοπή λειτουργίας για εργασίες συντήρησης στο εργοστάσιο Roanoke, με εκτιμώμενη επίδραση περίπου €6 εκ. στα κέρδη EBITDA, καθώς και από το υψηλότερο κόστος καυσίμων, ενέργειας και πρώτων υλών. Η ανάγκη αναπλήρωσης των αποθεμάτων, τα οποία είχαν επηρεαστεί από προηγούμενες διαταραχές στις διεθνείς μεταφορές, περιόρισε επίσης τη δυνατότητα του Ομίλου να ανταποκριθεί πλήρως στη ζήτηση κατά το τρίτο τρίμηνο.
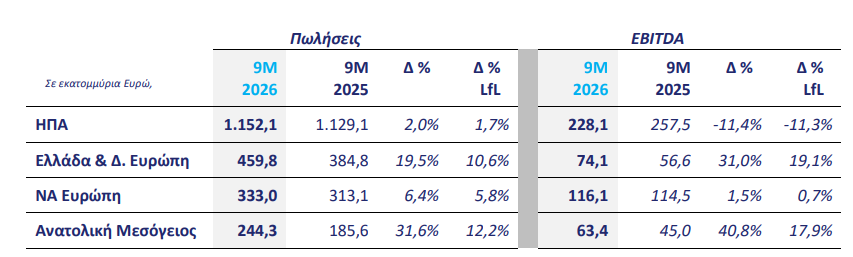
Ο Όμιλος συνέχισε να υλοποιεί πρωτοβουλίες λειτουργικής αριστείας και διαχείρισης του κόστους, με στόχο τον μετριασμό των πληθωριστικών πιέσεων και τη βελτίωση της αποδοτικότητας. Οι εμπορικές προσπάθειες παρέμειναν επικεντρωμένες στη διατήρηση των σχέσεων με τους πελάτες και στη διασφάλιση της απρόσκοπτης τροφοδοσίας τους. Αυξήσεις τιμών ανακοινώθηκαν στο τσιμέντο, το έτοιμο σκυρόδεμα και τα αδρανή υλικά, με ισχύ από τον Ιανουάριο του 2027. Παρότι οι συνθήκες παραμένουν απαιτητικές βραχυπρόθεσμα, ο Όμιλος εξακολουθεί να έχει εμπιστοσύνη στις μακροπρόθεσμες προοπτικές των αγορών του και παραμένει επικεντρωμένος στην ενίσχυση της δυνατότητάς του να ανταποκριθεί στη μελλοντική ζήτηση. Οι πωλήσεις στη Βόρεια Αμερική κατά τους πρώτους εννέα μήνες αυξήθηκαν κατά 2% και ανήλθαν σε €1.152 εκ., ενώ τα κέρδη EBITDA διαμορφώθηκαν σε €228 εκ.
Ελλάδα & Δυτική Ευρώπη
Στην Ελλάδα, η κατασκευαστική δραστηριότητα συνέχισε να αναπτύσσεται κατά το τρίτο τρίμηνο, χάρη στη σταθερή ζήτηση. Ωστόσο, ο ρυθμός ανάπτυξης επιβραδύνθηκε σε σύγκριση με το πρώτο εξάμηνο, λόγω της βραδύτερης επανεκκίνησης της κατασκευαστικής δραστηριότητας μετά τη θερινή περίοδο και των καθυστερήσεων στην έναρξη ορισμένων έργων κατοικίας και φιλοξενίας. Οι εγχώριοι όγκοι πωλήσεων τσιμέντου διατηρήθηκαν σε υψηλότερα επίπεδα σε σχέση με το προηγούμενο έτος, τόσο κατά το τρίτο τρίμηνο όσο και κατά το εννεάμηνο, ενώ οι όγκοι έτοιμου σκυροδέματος παρέμειναν σε γενικές γραμμές σταθεροί. Η ζήτηση έτοιμου σκυροδέματος κατά το τρίτο τρίμηνο επηρεάστηκε προσωρινά από την ολοκλήρωση μεγάλων έργων. Μετά την υποτονικότερη δραστηριότητα τον Ιούλιο και τον Αύγουστο, η ζήτηση ανέκαμψε ισχυρά τον Σεπτέμβριο. Το περιβάλλον τιμών παρέμεινε ευνοϊκό, με τις αυξήσεις τιμών που είχαν προηγηθεί στο τσιμέντο και το έτοιμο σκυρόδεμα να συμβάλλουν στην αύξηση των εσόδων και στη μερική αντιστάθμιση των πληθωριστικών πιέσεων στο κόστος. Στη Δυτική Ευρώπη, η υποτονική κατασκευαστική δραστηριότητα συνέχισε να επηρεάζει αρνητικά τη δραστηριότητα του δικτύου σταθμών του Ομίλου και τις συνολικές πωλήσεις της περιοχής. Οι επιδόσεις διαφοροποιήθηκαν ανά αγορά, με αρκετούς σταθμούς να υπεραποδίδουν έναντι των αντίστοιχων τοπικών αγορών, παρά το απαιτητικό περιβάλλον ζήτησης. Η κερδοφορία του γεωγραφικού τομέα βελτιώθηκε, χάρη στην ισχυρή αύξηση των πωλήσεων στην Ελλάδα και στη συνεισφορά της μονάδας άλεσης στη Γαλλία που αποκτήθηκε πρόσφατα. Ωστόσο, τα περιθώρια κερδοφορίας επηρεάστηκαν από το υψηλότερο κόστος παραγωγής, ιδίως των πρώτων υλών, μετά την προσωρινή διακοπή λειτουργίας του λατομείου ποζολάνης κατά το δεύτερο τρίμηνο του 2026 για την πραγματοποίηση λειτουργικών βελτιώσεων.
Μεγάλα έργα, όπως το The Ellinikon και η επέκταση του Διεθνούς Αερολιμένα Αθηνών, συνέχισαν να στηρίζουν τη ζήτηση για το ολοκληρωμένο χαρτοφυλάκιο προϊόντων και λύσεων του Ομίλου. Ο Όμιλος ΤΙΤΑΝ τριπλασίασε το μερίδιο των προϊόντων προστιθέμενης αξίας στις πωλήσεις έτοιμου σκυροδέματος από την αρχή του έτους. Στον κλάδο των κονιαμάτων, η κοινοπραξία που συστάθηκε πρόσφατα διεύρυνε το χαρτοφυλάκιο προϊόντων και δημιούργησε ευκαιρίες για λειτουργικές συνέργειες και προώθηση πρόσθετων προϊόντων στους υφιστάμενους πελάτες. Η χρήση εναλλακτικών καυσίμων αυξήθηκε περαιτέρω, χάρη στις λειτουργικές βελτιώσεις και τις συνεχιζόμενες επενδύσεις. Τον Αύγουστο, ο Κλίβανος 1 στο εργοστάσιο Καμαρίου ξεπέρασε το 80% υποκατάστασης συμβατικών καυσίμων από εναλλακτικά καύσιμα, καταγράφοντας επίδοση-ρεκόρ. Η επίδοση αυτή αναδεικνύει τα αποτελέσματα που μπορούν να επιτευχθούν μέσω του αξιόπιστου εφοδιασμού με καύσιμα, της λειτουργικής αριστείας και των στοχευμένων επενδύσεων, ενώ παράλληλα αποτελεί πρότυπο για την περαιτέρω αύξηση της χρήσης εναλλακτικών καυσίμων σε ολόκληρο τον Όμιλο. Η χρήση εναλλακτικών καυσίμων αυξήθηκε επίσης στο εργοστάσιο Θεσσαλονίκης, όπου οι επενδύσεις για περαιτέρω ενίσχυσή της θα ξεκινήσουν το 2027. Συνολικά, οι πωλήσεις στην Ελλάδα και τη Δυτική Ευρώπη κατά τους πρώτους εννέα μήνες αυξήθηκαν κατά 19% και ανήλθαν σε €460 εκ. (+11% σε συγκρίσιμη βάση – LfL), ενώ τα κέρδη EBITDA αυξήθηκαν κατά 31% και διαμορφώθηκαν σε €74 εκ. (+19% LfL).
Νοτιοανατολική Ευρώπη
Στη Νοτιοανατολική Ευρώπη, οι εγχώριοι όγκοι πωλήσεων τσιμέντου ήταν οριακά αυξημένοι κατά το τρίτο τρίμηνο, παρά τις ασθενέστερες συνθήκες στις αγορές της περιοχής, μετά την ισχυρή ανάπτυξη που καταγράφηκε κατά το πρώτο εξάμηνο. Κατά το εννεάμηνο, οι όγκοι πωλήσεων διατηρήθηκαν σε υψηλότερα επίπεδα σε σχέση με το προηγούμενο έτος στις περισσότερες χώρες, ενώ η συνολική ζήτηση στην περιοχή παρέμεινε σε γενικές γραμμές σταθερή. Οι τιμές αυξήθηκαν στις περισσότερες αγορές, ιδιαίτερα στη Βουλγαρία, αντισταθμίζοντας εν μέρει το υψηλότερο κόστος καυσίμων και ηλεκτρικής ενέργειας. Οι τάσεις της ζήτησης διαφοροποιήθηκαν στις επιμέρους αγορές. Στην Αλβανία, η ανάπτυξη συνεχίστηκε, χάρη στην κατασκευαστική δραστηριότητα στον κλάδο κατοικίας και στα έργα τουριστικής ανάπτυξης, ενώ στο Κόσοβο η ζήτηση στηρίχθηκε από την ανθεκτική δραστηριότητα στον κλάδο κατοικίας. Στη Βόρεια Μακεδονία, η κατασκευαστική δραστηριότητα επιβραδύνθηκε, παρότι οι εγχώριοι όγκοι πωλήσεων του Ομίλου διατηρήθηκαν σε υψηλότερα επίπεδα σε σχέση με το προηγούμενο έτος. Στη Σερβία, οι όγκοι πωλήσεων αυξήθηκαν παρά την ασθενέστερη ζήτηση της αγοράς, χάρη στα έργα υποδομών και στους προσωρινούς περιορισμούς στις εισαγωγές. Στη Βουλγαρία, οι επενδύσεις σε έργα υποδομών συνέχισαν να στηρίζουν τη συγκρατημένη ανάπτυξη της αγοράς, παρά την ασθενέστερη δραστηριότητα στον κλάδο κατοικίας. Σε ολόκληρη την περιοχή, ο Όμιλος συνέχισε να ενισχύει το ολοκληρωμένο χαρτοφυλάκιο προϊόντων και υπηρεσιών του, παρέχοντας τεχνική υποστήριξη στους πελάτες έτοιμου σκυροδέματος, μεταξύ άλλων μέσω της βελτιστοποίησης των συνθέσεων σκυροδέματος και της χρήσης τσιμέντων χαμηλότερου αποτυπώματος άνθρακα. Η επέκταση της μονάδας έτοιμου σκυροδέματος στη Σόφια ενίσχυσε την παρουσία του Ομίλου στον συγκεκριμένο κλάδο στη Βουλγαρία, ενώ η περαιτέρω αξιοποίηση εναλλακτικών καυσίμων παρέμεινε βασική προτεραιότητα. Τα ποσοστά υποκατάστασης διατηρήθηκαν σε υψηλά επίπεδα, ενώ οι επενδύσεις στη Βουλγαρία, το Κόσοβο και την Αλβανία αναμένεται να αυξήσουν περαιτέρω τη χρήση εναλλακτικών καυσίμων και να αποφέρουν οφέλη ως προς το κόστος.
Οι πωλήσεις στην περιοχή κατά το εννεάμηνο αυξήθηκαν κατά 6% και ανήλθαν σε €333 εκ. (+6% σε συγκρίσιμη βάση – LfL), ενώ τα κέρδη EBITDA αυξήθηκαν κατά 1,5% και διαμορφώθηκαν σε €116 εκ. (+0,7% LfL).
Ανατολική Μεσόγειος
Στην Αίγυπτο, η εγχώρια ζήτηση τσιμέντου συνέχισε να αυξάνεται, παρά τη γεωπολιτική αβεβαιότητα και τις καθυστερήσεις στην υλοποίηση επενδύσεων. Οι εγχώριοι όγκοι πωλήσεων του Ομίλου αυξήθηκαν κατά το εννεάμηνο, ενώ οι εξαγωγές συνέχισαν να συμπληρώνουν σημαντικά τις εγχώριες πωλήσεις. Οι συνεχιζόμενες εξαγωγές προς τις ΗΠΑ ενίσχυσαν περαιτέρω τον ρόλο της Αιγύπτου στο διεθνές δίκτυο εφοδιασμού του Ομίλου. Οι τιμές βελτιώθηκαν σε ετήσια βάση τόσο στην εγχώρια όσο και στις εξαγωγικές αγορές, ενώ οι συνεχιζόμενες πρωτοβουλίες λειτουργικής βελτίωσης, συμπεριλαμβανομένης της αυξημένης χρήσης εναλλακτικών καυσίμων και του περαιτέρω εφοδιασμού στερεών καυσίμων από την τοπική αγορά, συνέβαλαν στη λειτουργική αποδοτικότητα και στη διαχείριση του κόστους.
Στην Τουρκία, η κατασκευαστική δραστηριότητα στον κλάδο κατοικίας και τα έργα υποδομών συνέχισαν να στηρίζουν τη ζήτηση τσιμέντου στην περιοχή που δραστηριοποιούμαστε. Το περιβάλλον τιμών παρέμεινε ευνοϊκό, αντανακλώντας τις αυξήσεις που εφαρμόστηκαν νωρίτερα εντός του έτους, αν και το ενεργειακό κόστος αυξήθηκε κατά το τρίτο τρίμηνο, μετά τις ευνοϊκότερες συνθήκες του πρώτου εξαμήνου. Η ενσωμάτωση της Traçim εξελίσσεται ομαλά, ενισχύοντας περαιτέρω τη λειτουργική βάση του Ομίλου, σε συνδυασμό με τη μονάδα άλεσης στην περιοχή του Μαρμαρά. Οι λειτουργικές πρωτοβουλίες επικεντρώθηκαν στην ενίσχυση της αξιοπιστίας και της αποδοτικότητας, καθώς και στην αξιοποίηση της τεχνογνωσίας του Ομίλου στις διευρυμένες δραστηριότητές του. Η χρήση εναλλακτικών καυσίμων αυξήθηκε μετά την ενεργοποίηση των υφιστάμενων εγκαταστάσεων, συμβάλλοντας τόσο στην επίτευξη των στόχων βιώσιμης ανάπτυξης όσο και στην αποτελεσματικότερη διαχείριση του κόστους. Ο Όμιλος προχώρησε επίσης στη βελτιστοποίηση της σύνθεσης του τσιμέντου, μειώνοντας την περιεκτικότητα σε κλίνκερ και αυξάνοντας περαιτέρω το μερίδιο των σύνθετων τσιμέντων, τα οποία αντιπροσωπεύουν πλέον τη μεγάλη πλειονότητα των πωλήσεων της Traçim.
Οι πωλήσεις στην Ανατολική Μεσόγειο αυξήθηκαν κατά 32% και ανήλθαν σε €244 εκ. (+12% σε συγκρίσιμη βάση – LfL), ενώ τα κέρδη EBITDA αυξήθηκαν κατά 41% και διαμορφώθηκαν σε €63 εκ. (+18% LfL).
Βραζιλία (Κοινοπραξία)
Η κατανάλωση τσιμέντου στη Βραζιλία αυξήθηκε κατά 0,9% κατά τους πρώτους εννέα μήνες του 2026, ενώ στην περιοχή όπου δραστηριοποιείται ο Όμιλος αυξήθηκε κατά 7,5%, καταγράφοντας για ακόμη μία φορά τις ισχυρότερες επιδόσεις μεταξύ των επιμέρους περιοχών. Στη βορειοανατολική Βραζιλία, η ζήτηση τσιμέντου ενισχύθηκε από την αυξημένη κατασκευαστική δραστηριότητα στον κλάδο κατοικίας, ιδιαίτερα στο πλαίσιο του προγράμματος προσιτής κατοικίας, καθώς και από τα έργα υποδομών. Στην Ceará, η έντονη δραστηριότητα στην αγορά ακινήτων και τα εν εξελίξει σιδηροδρομικά έργα και έργα αστικής κινητικότητας παρείχαν πρόσθετη στήριξη στην κατασκευαστική δραστηριότητα. Κατά το εννεάμηνο του 2026, η Apodi κατέγραψε ισχυρές επιδόσεις, με τις πωλήσεις να αυξάνονται κατά 29% και να ανέρχονται σε €101 εκ., ενώ τα κέρδη EBITDA διπλασιάστηκαν και διαμορφώθηκαν σε €40 εκ.
Προοπτικές
Η παγκόσμια οικονομία εκτιμάται ότι θα παραμείνει ανθεκτική κατά το υπόλοιπο του 2026, παρά τη γεωπολιτική αβεβαιότητα, το αυξημένο ενεργειακό κόστος και το υψηλότερο κόστος χρηματοδότησης. Οι ανάγκες αναβάθμισης των υποδομών, ενίσχυσης της ενεργειακής ασφάλειας και κάλυψης των στεγαστικών αναγκών συνεχίζουν να στηρίζουν τη δραστηριότητα στις περισσότερες αγορές όπου δραστηριοποιείται ο Όμιλος ΤΙΤΑΝ.
Στις ΗΠΑ, η οικονομία αναμένεται να διατηρήσει μέτριο ρυθμό ανάπτυξης κατά το υπόλοιπο του έτους. Η ζήτηση στον κατασκευαστικό κλάδο θα εξακολουθήσει να διαφοροποιείται ανά τομέα, με τις δημόσιες επενδύσεις σε έργα υποδομών και τις επενδύσεις σε data centers να στηρίζουν τη δραστηριότητα, ενώ το υψηλό κόστος δανεισμού και οι περιορισμοί στην οικονομική προσιτότητα της κατοικίας θα συνεχίσουν να επηρεάζουν τον κλάδο κατοικίας. Στις Μεσοατλαντικές Πολιτείες, τα έργα υποδομών και η ανάπτυξη data centers αναμένεται να διαμορφώσουν ένα περισσότερο διαφοροποιημένο περιβάλλον ζήτησης, ενώ στη Φλόριντα η αδυναμία της αγοράς κατοικίας εκτιμάται ότι θα περιορίσει τη συνολική δυναμική της κατασκευαστικής δραστηριότητας. Παρότι οι βραχυπρόθεσμες συνθήκες παραμένουν ανομοιογενείς, οι μακροπρόθεσμες τάσεις αναβάθμισης των υποδομών και ψηφιακών επενδύσεων συνεχίζουν να στηρίζουν τις αγορές των δραστηριοτήτων μας στις ΗΠΑ. Η ελληνική οικονομία αναμένεται να παραμείνει ανθεκτική κατά το υπόλοιπο του 2026, με τη στήριξη της επενδυτικής δραστηριότητας, της ευρωπαϊκής χρηματοδότησης και της ισχυρής αγοράς εργασίας. Οι επενδύσεις σε έργα υποδομών αναμένεται να παραμείνουν ο βασικός μοχλός της κατασκευαστικής δραστηριότητας, ενώ πρόσθετη στήριξη θα προσφέρουν εμπορικά έργα και η σταθερή δραστηριότητα στον κλάδο κατοικίας. Παράλληλα, τα προγράμματα ενεργειακής αναβάθμισης δημιουργούν νέες ευκαιρίες, ενώ οι επενδύσεις στον τουρισμό ενισχύουν τη ζήτηση.
Στη Νοτιοανατολική Ευρώπη, η οικονομική δραστηριότητα εκτιμάται ότι θα παραμείνει σε γενικές γραμμές ανθεκτική κατά το υπόλοιπο του 2026, με τη στήριξη της εγχώριας ζήτησης και των επενδύσεων. Η κατασκευαστική δραστηριότητα αναμένεται να συνεχίσει να επωφελείται από την ανάπτυξη στον κλάδο κατοικίας, τα έργα τουριστικής ανάπτυξης και τις επενδύσεις σε υποδομές. Ωστόσο, το ενεργειακό κόστος, οι συνθήκες χρηματοδότησης και η πορεία υλοποίησης των έργων παραμένουν σημαντικοί παράγοντες. Στην Αλβανία και το Κόσοβο, η δραστηριότητα θα συνεχίσει να στηρίζεται από τον κλάδο κατοικίας και τον τουρισμό, στη Σερβία από τις επενδύσεις σε υποδομές και τις προετοιμασίες για την EXPO 2027, στη Βόρεια Μακεδονία από τα έργα υποδομών μεταφορών και στη Βουλγαρία από την κατασκευαστική δραστηριότητα στον κλάδο κατοικίας και τις δημόσιες επενδύσεις με τη στήριξη της Ευρωπαϊκής Ένωσης.
Στην Ανατολική Μεσόγειο, το οικονομικό περιβάλλον αναμένεται να παραμείνει ευνοϊκό κατά το υπόλοιπο του 2026, παρά τη συνεχιζόμενη γεωπολιτική αβεβαιότητα. Στην Αίγυπτο, οι υπηρεσίες, ο τουρισμός και οι επενδύσεις αναμένεται να στηρίξουν τη ζήτηση, ενώ οι στεγαστικές ανάγκες, τα έργα φιλοξενίας και οι ενεργειακές επενδύσεις δημιουργούν πρόσθετες ευκαιρίες. Στην Τουρκία, η κατασκευαστική δραστηριότητα στον κλάδο κατοικίας αναμένεται να επωφεληθεί από τις στεγαστικές ανάγκες, τα έργα αστικής ανάπλασης και την ανοικοδόμηση μετά τον σεισμό, ενώ οι υποδομές μεταφορών παραμένουν ο βασικός μοχλός της κατασκευαστικής δραστηριότητας. Ο Όμιλος προωθεί επίσης στρατηγικές επενδύσεις, μεταξύ των οποίων το φωτοβολταϊκό πάρκο, στο πλαίσιο κοινοπραξίας, η κατασκευή του οποίου αναμένεται να ολοκληρωθεί έως το τέλος του Α΄ τριμήνου του 2027, καθώς και η επέκταση των σιλό στις εγκαταστάσεις της Traçim. Οι επενδύσεις αυτές υποστηρίζουν την περαιτέρω αύξηση της παραγωγικής δυναμικότητας, για την οποία έχει ήδη εξασφαλιστεί η απαιτούμενη άδεια.
Ο Όμιλος ΤΙΤΑΝ παραμένει προσηλωμένος στην πειθαρχημένη υλοποίηση της στρατηγικής TITAN Forward 2029, ενισχύοντας τις βασικές του δραστηριότητες και διευρύνοντας την πλατφόρμα εναλλακτικών τσιμεντοειδών υλικών μέσω στοχευμένων επενδύσεων και συνεργασιών. Παράλληλα, συνεχίζει να επενδύει στη λειτουργική αριστεία, την ψηφιοποίηση και την καινοτομία χαμηλότερου αποτυπώματος άνθρακα, με στόχο τη δημιουργία βιώσιμης αξίας σε μακροπρόθεσμο ορίζοντα.
Για το 2026, αναμένει αύξηση των πωλήσεων σε υψηλό μονοψήφιο ποσοστό και αύξηση των κερδών EBITDA σε μεσαίο μονοψήφιο ποσοστό, χάρη στην ανθεκτική ζήτηση, τις βελτιωμένες τιμές, τα οφέλη από το πρόγραμμα βελτιστοποίησης κόστους και αποδοτικότητας Prime και τη συνεισφορά των πρόσφατων εξαγορών, παρά το σημαντικά αυξημένο περιβάλλον κόστους και τα μη επαναλαμβανόμενα κόστη που καταγράφηκαν νωρίτερα εντός του έτους. Οι επενδυτικές δαπάνες για το σύνολο του 2026 αναμένεται να διαμορφωθούν σε περίπου €300 εκ., στηρίζοντας έργα ανάπτυξης και βελτίωσης της αποδοτικότητας σε ολόκληρο τον Όμιλο.