Η Τράπεζα υπερκάλυψε ήδη από το εννεάμηνο τον ετήσιο στόχο καθαρής πιστωτικής επέκτασης, ενώ συνέχισε την υλοποίηση του επιχειρηματικού της σχεδίου, με σημαντικές κινήσεις που διευρύνουν τις δραστηριότητες και τις πηγές εσόδων του Ομίλου.
Ta βασικά σημεία των αποτελεσμάτων του εννεαμήνου 2026:
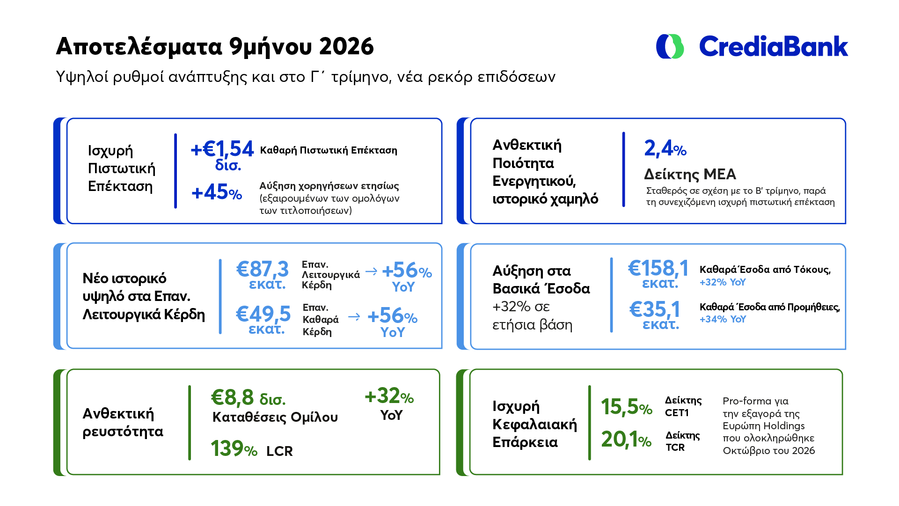
Τα επαναλαμβανόμενα κέρδη προ προβλέψεων αυξήθηκαν κατά 56% σε ετήσια βάση και ανήλθαν σε €87,3 εκατ. στο εννεάμηνο 2026 , σημειώνοντας νέο υψηλό και με κύριο μοχλό την ισχυρή αύξηση των βασικών εσόδων.
Τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων ενισχύθηκαν κατά 56% σε ετήσια βάση και ανήλθαν σε €49 ,5 εκατ., καταγράφοντας νέο ιστορικό υψηλό , ενώ σ το Γ ΄ τρίμηνο 2026 διαμορφώθηκαν στα €18,2 εκατ. (+78% σε ετήσια βάση , - 0,2% σε τριμηνιαία βάση).
Η απόδοση ενσώματων ιδίων κεφαλαίων με βάση τα επαναλαμβανόμενα κέρδη διευρύνθηκε στο 7,4% στο εννεάμηνο 2026 έναντι 5,3% στο εννεάμηνο 2025 .
Οι νέες εκταμιεύσεις σημείωσαν νέο ιστορικό υψηλό και διαμορφώθηκαν στα €1,46 δισ. στο Γ ΄ τρίμηνο (+78% σε ετήσια βάση) , με αποτέλεσμα να καταγράψουν νέο ιστορικό ρεκόρ και να διαμορφωθούν στα €3,5 δισ. (+44% σε ετήσια βάση) στο εννεάμηνο 2026 . Η καθαρή πιστωτική επέκταση παρέμεινε ισχυρή και στο Γ ΄ τρίμηνο , παρά την εποχικότητα, και ανήλθε σε € 701 εκατ. (+129% σε ετήσια βάση) , ενώ διαμορφώθηκε στο €1,5 δισ. στο εννεάμηνο 2026 (+ 82% σε ετήσια βάση) , ξεπερνώντας τον ετήσιο στόχο των €1,3 δισ. Το μέσο ύψος χρηματοδότησης στ α επιχειρηματικά δάνεια διαμορφώθηκε σε €2,8 εκατ. στο Γ΄ τρίμηνο .
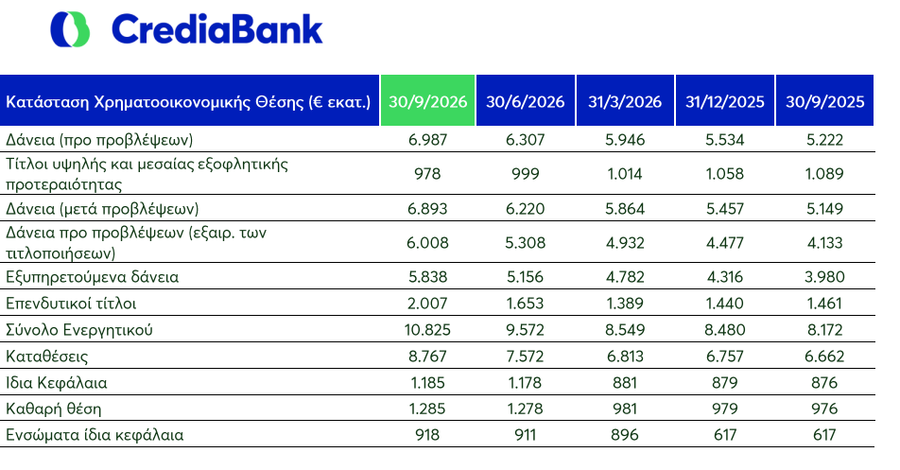
Οι χορηγήσεις προ προβλέψεων και εξαιρουμένων των ομολόγων των τιτλοποιήσεων παρουσίασαν ισχυρή αύξηση κατά 45% σε ετήσια βάση (5x υψηλότερος ρυθμός αύξησης από το τραπεζικό σύσ τημα) και κατά 13% σε σχέση με το Β΄ τρίμηνο 202 6 και διαμορφώθηκαν στα € 6,0 δισ. Το ενεργητικό του ομίλου αυξήθηκε κατά 32% σε ετήσια βάση και ανήλθε σε € 10,8 δισ.
Τα καθαρά έσοδα από τόκους ενισχύθηκαν κατά 32% σε ετήσια βάση και ανήλθαν σε € 158,1 εκατ. , ενώ διαμορφώθηκαν στα €5 9,9 εκατ. στο Γ ΄ τρίμηνο (+43% σε ετήσια βάση, + 16% σε τριμηνιαία βάση ). Το καθαρό επιτοκιακό περιθώριο διευρύνθηκε στο 2, 35% στο Γ ΄ τρίμηνο, υψηλότερο κατά 8 μ.β. σε σχέση με το Β΄ τρίμηνο και κατά 23 μ.β. σε ετήσια βάση.
Τα καθαρά έσοδα από προμήθειες σημείωσαν ισχυρή αύξηση κατά 34% σε ετήσια βάση και ανήλθαν σε €35,1 εκατ. , ενώ διαμορφώθηκαν στα €12,4 εκατ. στο Γ ΄ τρίμηνο (+33% σε ετήσια βάση , +5% σε τριμηνιαία βάση) . Τα καθαρά έσοδα από προμήθειες αποτέλεσαν το 1 7,2% των επαναλαμβανόμενων εσόδων στο εννεάμηνο 2026 , καταγράφοντας σημαντική αύξηση κατά 117μ.β. σε ετήσια βάση. Τα συνολικά κεφάλαια υπό διαχείριση πελατών ανήλθαν σε € 883 εκατ . (+5% σε ετήσια βάση) , ενώ τα αμοιβαία κεφάλαια σημείωσαν αύξηση κατά 15% .
Τα βασικά έσοδα του Ομίλου αυξήθηκαν κατά 32% σε ετήσια βάση και ανήλθαν σε €193 ,2 εκατ. , ενώ στο Γ΄ τρίμηνο 2026 διαμορφώθηκαν στα €7 2,2 εκατ. (+ 41% σε ετήσια βάση, + 14% σε τριμηνιαία βάση). Τα επαναλαμβανόμενα Λειτουργικά Έσοδα του Ομίλου ενισχύθηκαν κατά 25% σε ετήσια βάση και ανήλθαν σε €204 ,0 εκατ . στο εννεάμηνο και σε €73,7 εκατ. (+38% σε ετήσια βάση, + 7% σε τριμηνιαία βάση) στο Γ΄ τρίμηνο .
Σημαντική βελτίωση της αποδοτικότητας, με μείωση του δείκτη κόστους προς επαναλαμβανόμενα έσοδα κατά 861 μ.β. σε ετήσια βάση στο 5 7,2%, και η πορεία του είναι σύμφωνη με τις προσδοκίες και το επιχειρηματικό σχέδιο για περαιτέρω βελτίωση της αποτελεσματικότητας της Τράπεζας. Επιπλέον, ο δείκτης κόστους προς επαναλαμβανόμενα έσοδα βελτιώθηκε κατά 308 μ.β. σε σχέση με το Β΄ τρίμηνο 202 6, παρά τις πληθωριστικές πιέσεις και τα αυξημένα λειτουργικά κόστη που αφορούν την ενσωμάτωση και διαχείριση της υπό εποπτική έγκριση εξαγορά ς της θυγατρικής στη Μάλτα .
Οι καταθέσεις του Ομίλου παρουσίασαν ισχυρή αύξηση κατά 32% σε ετήσια βάση και ανήλθαν σε €8,8 δισ., με τον ρυθμό αύξησης να είναι 3x μεγαλύτερος από τ ον ρυθμό αύξησης των καταθέσε ων του τραπεζικού συστήματος (+ 9% ). Υψηλό προφίλ ρευστότητας με δείκτη δ ανείων προς καταθέσεις (LDR ) 69% και δείκτη κάλυψης ρευστότητας ( LCR ) 139%.
Ο δείκτης ΜΕΑ του Ομίλου παρέμεινε σταθερός σε σχέση με το Β΄ τρίμηνο 202 6 στο ιστορικό χαμηλό του 2,4% , παρά την ισχυρή αύξηση των χορηγήσεων τα προηγούμενα έτη . Ο δείκτης κάλυψης των ΜΕΑ ανήλθε στο ικανοποιητικό επ ίπεδο του 55,3% .
O δείκτης CET1 , pro-forma με την εξαγορά της Ευρώπη Holdings , διαμορφώθηκε σ το 15,5%, 648 μ.β. υψηλότερ ος από το ελάχιστο απαιτούμενο όριο ( 8,99 %) και στα ίδια επίπεδα με το Β΄ τρίμηνο , παρά την ισχυρή πιστωτική επέκταση. Ο Συνολικός Δείκτης Κεφαλαιακής Επάρκειας ( TCR ) διαμορφώθηκε σε 20 ,1%, 634 μ.β. υψηλότερος από το ελάχιστο απαιτούμενο όριο (13 ,80%) . Και οι δυο δείκτες βρίσκονται υψηλότερα από τον μέσο όρο του κλάδου.
Δήλωση Διευθύνουσας Συμβούλου Ελένης Βρεττού
Τα αποτελέσματα του εννεαμήνου του 2026 είναι τα καλύτερα στην ιστορία της CrediaBank και αποτυπώνουν την πρόοδο που έχουμε πετύχει τόσο στις τραπεζικές εργασίες όσο και στην εφαρμογή του επιχειρηματικού μας σχεδίου . Έχουμε ήδη υπερβεί βασικούς στόχους που είχαμε θέσει για ολόκληρο το έτος , ενώ προχωρούμε τις στρατηγικές μας κινήσεις με συνέπεια και μέσα στα χρονοδιαγράμματα που έχουμε ανακοινώσει.
Οι νέες εκταμιεύσεις δανείων έφτασαν τα €3,5 δισ., αυξημένες κατά 44% σε ετήσια βάση. Η καθαρή πιστωτική επέκταση ξεπέρασε τα €1,5 δισ., υπερκαλύπτοντας τον ετήσιο στόχο των €1,3 δισ., ενώ οι χορηγήσεις ενισχύθηκαν κατά 45%, με ρυθμό πενταπλάσιο από εκείνον του τραπεζικού συστήματος. Πίσω από αυτά τα μεγέθη βρίσκονται υγιείς επιχειρήσεις κάθε μεγέθους που υλοποιούν επενδύσεις, ενισχύουν την παραγωγή τους και δημιουργούν θέσεις εργασίας , αλλά και ιδιώτες που πραγματοποιούν τα όνειρά τους κυρίως για μια νέα στέγη. Αυτή είναι η δική μας συμβολή στην πραγματική οικονομία
Η αύξηση των χορηγήσεων συνοδεύεται από αντίστοιχη βελτίωση των οικονομικών μας αποτελεσμάτων. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 32%, στα €158 εκατ. και τα καθαρά έσοδα από προμήθειες κατά 34% στα €35 εκατ. Τα επαναλαμβανόμενα κέρδη προ προβλέψεων ξεπέρασαν τα €87 εκατ., αυξημένα κατά 56% σε ετήσια βάση, σημειώνοντας ιστορικό υψηλό. Τα επαναλαμβανόμενα κέρδη μετά φόρων ανήλθαν σε €50 εκατ., επίσης αυξημένα κατά 56%, ενώ τα καθαρά κέρδη έφτασαν τα €37 εκατ.
Ιδιαίτερη σημασία έχει ότι η βελτίωση της κερδοφορίας συνοδεύεται από μεγαλύτερη λειτουργική αποτελεσματικότητα. Ο δείκτης κόστους προς επαναλαμβανόμενα έσοδα υποχώρησε στο 57%, παρά τις πληθωριστικές πιέσεις και τις πρόσθετες δαπάνες που συνδέονται με τον μετασχηματισμό της Τράπεζας. Συνεχίζουμε να επενδύουμε στην τεχνολογία και στον εκσυγχρονισμό του δικτύου μας, ενώ παράλληλα διαχειριζόμαστε αποτελεσματικότερα τα λειτουργικά μας κόστη.
Η εμπιστοσύνη των πελατών μας αποτυπώνεται και στις καταθέσεις, που ανήλθαν στα €8,8 δισ., αυξημένες κατά 32% σε ετήσια βάση, με ρυθμό σημαντικά υψηλότερο από εκείνον του τραπεζικού συστήματος. Παρά την ταχεία πιστωτική επέκταση, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων παραμένει στο 2,4%, ενώ διατηρούμε υψηλή ρευστότη τα. Η ενίσχυση των εργασιών μας στηρίζεται επομένως σε έναν υγιή ισολογισμό, που μας επιτρέπει να χρηματοδοτούμε περισσότερους πελάτες χωρίς να υποχωρούμε από τα κριτήρια διαχείρισης κινδύνων.
H εμπιστοσύνη, όμως, κερδίζεται και σε διεθνές επίπεδο . Πρώτη πιστοληπτική αξιολόγηση από τη Fitch Ratings, η οποία απέδωσε στην CrediaBank μακροπρόθεσμη πιστοληπτική αξιολόγηση BB με θετικές προοπτικές και αξιολόγηση BB+ στις μακροπρόθεσμες καταθέσεις, μόλις μία βαθμίδα χαμηλότερα από την επενδυτική.
Η πρόοδος αυτή αποτυπώνεται σταδιακά και στην αποδοτικότητα των κεφαλαίων μας. Η απόδοση ενσώματων ιδίων κεφαλαίων (RoTBV) ανήλθε στο 7,4% στο εννεάμηνο, από χαμηλά μονοψήφια επίπεδα πριν από 18 μήνες. Pro -forma συμπεριλαμβάνοντας την εξαγορά της Μάλτας, ο σχετικός δείκτης ανέρχεται σε 10,4% σε διάστημα λιγότερο των δύο ετών από την εξυγίανση και επανεκκίνηση της Τράπεζας . Παράλληλα, οι δείκτες κεφαλαιακής επάρκειας διατηρούνται στο ανώτερο εύρος του εγχώριου τραπεζικού κλάδου. Η οργανική μας δραστηριότητα, σε συνδυασμό με στοχευμένες εξαγορές που δημιουργούν μέγεθος και αξία για τους μετόχους , θέτει τις προϋποθέσεις για περαιτέρω βελτίωση των αποδόσεών μας τα επόμενα χρόνια όπως ήδη διαφαίνεται από την πορεία μας σε κάθε τρίμηνο .
Οι νέες μας δραστηριότητες, με τις εξαγορές αλλά και την οργανική μας δράση, αναμένεται να συμβάλουν στη διαμόρφωση απόδοσης υψηλού διψήφιου ποσοστού μεσοπρόθεσμα, με έσοδα που αναμένεται να διαμορφωθούν σε επίπεδο υψηλότερο των €260 εκατ.
Πέρα από τις οικονομικές επιδόσεις, το Γ΄ τρίμηνο του 2026 ολοκληρώσαμε τη συμφωνία για την απόκτηση του 70% της Παντελάκης Χρηματιστηριακή διευρύνοντας τις υπηρεσίες που μπορούμε να προσφέρουμε στον τομέα των επενδύσεων . Με την ολοκλήρωση της συγχώνευσης με την Ευρώπη Holdings τα τέλη Οκτωβρίου προσθέσαμε ακόμη μια σημαντική δραστηριότητα στον όμιλο της CrediaBank όπου επεκτείναμε τις δραστηριότητές μας στον ασφαλιστικό τομέα, αποκτώντας πρόσθετη τεχνογνωσία και νέες πηγές εσόδων.
Οι κινήσεις αυτές αποτελούν μέρος του ίδιου σχεδίου. Θέλουμε να καλύπτουμε περισσότερες ανάγκες των πελατών μας, αξιοποιώντας την εμπειρία των ανθρώπων και τις δυνατότητες των εταιρειών του Ομίλου. Ταυτόχρονα, διευρύνουμε τις πηγές εσόδων μας, περιορίζοντας σταδιακά την εξάρτησή μας από την πορεία των επιτοκίων. Και το σημαντικότερο είναι ότι υλοποιούμε όσα έχουμε δεσμευτεί, στον χρόνο που έχουμε ορίσει με συνέπεια και προσήλωση στους στόχους μας .
Το επόμενο μεγάλο βήμα είναι η εξαγορά της HSBC Malta, η οποία θα αλλάξει ουσιαστικά το μέγεθος και τη γεωγραφική παρουσία της CrediaBank. Τα αποτελέσματα του εννεαμήνου επιβεβαιώνουν την αξία αυτής της επιλογής. Η HSBC Malta κατέγραψε προσαρμοσμένα κέρδη προ φόρων €80 εκατ., διατηρώντας υψηλή ρευστότητα και ισχυρή κεφαλαιακή επάρκεια. Οι καταθέσεις λιανικής και επιχειρήσεων αυξήθηκαν συνολικά κατά €261 εκατ. σε ετήσια βάση, τα κεφάλαια υπό διαχείριση στον τομέα δι αχείρισης περιουσίας κατά 8%, ενώ οι νέες χ ορηγήσεις στεγαστικών και προσωπικών δανείων σημείωσαν διψήφια αύξηση.
Η σημασία της συναλλαγής, ωστόσο, δεν περιορίζεται στην προσθήκη μιας κερδοφόρας τράπεζας στον Όμιλό μας. Με την ολοκλήρωσή της, υπό την προϋπόθεση λήψης των απαραίτητων εποπτικών εγκρίσεων, το ενεργητικό μας αναμένεται να ξεπεράσει τα €18 δισ. και η CrediaBank να αποκτήσει τον χαρακτήρα συστημικής τράπεζας δίνοντας εχέγγυα συνέπειας, ασφάλειας, και ποιότητας στη διαχείριση του ισολογισμού μας . Η παρουσία μας σε δύο αγορές δημιουργεί νέες δυνατότητες, αλλά συνεπάγεται και μεγαλύτερες ευθύνες. Προτεραιότητά μας είναι η ομαλή μετάβαση για πελάτες και εργαζομένους και η αξιοποίηση της τεχνογνωσίας και των δυνατοτήτων της νέας μας θυγατρικής.
Η επόμενη πρόκληση είναι να αξιοποιήσουμε όσα δημιουργήσαμε και να μετατρέψουμε τις επενδύσεις και τις συνέργειες σε καλύτερες υπηρεσίες και διατηρήσιμη κερδοφορία . Η ενσωμάτωση των νέων δραστηριοτήτων, η συνεργασία μεταξύ των ομάδων μας και η συνεχής βελτίωση της εξυπηρέτησης αποτελούν τις βασικές μας προτεραιότητες.
Διαθέτουμε το σχέδιο, τα κεφάλαια και τους ανθρώπους για να το υλοποιήσουμε. Με τη στήριξη των μετόχων μας και την άοκνη προσπάθεια των εργαζομένων μας, συνεχίζουμε να χτίζουμε μια τράπεζα που μπορεί να ανταποκρίνεται σε περισσότερες ανάγκες των πελατών της, διατηρώντας την προσωπική σχέση και την ευελιξία που τη χαρακτηρίζουν. Αυτό θέλουμε να πετύχουμε και στην επόμενη φάση της CrediaBank.
Ανάλυση Αποτελεσμάτων 9μήνου 2026
Βασικά Στοιχεία Ισολογισμού
Νέα ρεκόρ στις νέες εκταμιεύσεις δανείων και στην πιστωτική επέκταση
Οι νέες εκταμιεύσεις του Ομίλου σημείωσαν νέο ιστορικό ρεκόρ στο Γ ΄ τρίμηνο 2026 και ανήλθαν σε €1,46 δισ. (+78% σε ετήσια βάση, + 40 % σε τριμηνιαία βάση) , με αποτέλεσμα να διαμορφωθούν σε νέο ιστορικό υψηλό στα €3,5 δισ. (+44 % σε ετήσια βάση) στο εννεάμηνο . Οι εκταμιεύσεις σε μικρομεσαίες επιχειρήσεις και σύνθετες χρηματοδοτήσεις (η πλειοψηφία των οποίων αφορά μικρομεσαίες επιχειρήσεις) κατέχουν την μερίδα του λέοντος, 33% και 19% αντίστοιχα , ενώ ο ι εκταμιεύσεις προς μεγάλες επιχειρήσεις αποτ ελούν το 2 7% του συνόλου, η ναυτιλία το 14% και το υπόλοιπο 6% οι πελάτες λιανικής.
Η καθαρή πιστωτική επέκταση σημείωσε νέο ρεκόρ στο Γ ΄ τρίμηνο και ανήλθε σε €701 εκατ. (+ 129% σε ετήσια βάση , +83% σε τριμηνιαία βάση ), με αποτέλεσμα να διαμορφωθεί στ ο €1.543 εκατ. (+82% σε ετήσια βάση ) στο εννεάμηνο , ξεπερνώντας τον ετήσιο στόχο των €1,3 δισ.
Οι χορηγήσεις προ προβλέψεων (εξαιρουμένων των ομολόγων των τιτλοποιήσεων) σημείωσαν ισχυρή αύξηση κατά 45% σε ετήσια βάση και 13% σε σχέση με το Β΄ τρίμηνο 2026 και διαμορφώθηκαν σ τα € 6.0 δισ., με τον ετήσιο ρυθμό αύξησης να είναι πενταπλάσιος από τον ρυθμό αύξησης των χορηγήσεων του τραπεζικού συστήματος (+ 8% σε ετήσια βάση για τα δάνεια του ιδιωτικού τομέα) και ο υψηλότερος στον κλάδο τόσο σε ετήσια όσο και σε τριμηνιαία βάση.
Η ισχυρή αύξηση του χαρτοφυλακίου χορηγήσεων οφείλεται κυρίως στην αύξηση των επιχειρηματικών δανείων κατά 49% σε ετήσια βάση, με τους κύριους πυλώνες ανάπτυξης να είναι οι σύνθετες χρηματοδοτήσεις (+ 67% σε ετήσια βάση), οι μικρομεσαίες επιχειρήσεις (+25% σε ετήσια βάση), οι μεγάλες επιχειρήσεις (+38% σε ετήσια βάση) και η ναυτιλία (+ 149% σε ετήσια βάση). To χαρτοφυλάκιο επιχειρηματικών χορηγήσεων αποτελεί το 8 8% των συνολικών χορηγήσεων του Ομίλου και εστιάζει κυρίως στους κλάδους της ενέργειας, των υποδομών, της ναυτιλίας, του τουρισμού και του εμπορίου.
Επιπλέον, οι χορηγήσεις προς τα νοικοκυριά και τις μικρές επιχειρήσεις σημείωσαν σημαντική αύξηση κατά 23% σε ετήσια βάση και αποτελούν το 1 2% τ ων συνολικών χορηγήσεων. Η μεγάλη αύξηση του χαρτοφυλακίου οφείλεται κυρίως στην αύξηση των στεγαστικών δανείων (+3 2% σε ετήσια βάση λόγω της αγορά ς χαρτοφυλακίου εξυπηρετούμενων στεγαστικών δανείων - Project Galene ύψους €89 εκ ατ. στο Δ΄ τρίμηνο 2025 ) και των δανείων προς τις μικρές επιχειρήσεις (+ 17% σε ετήσια βάση). Τα στεγαστικά δάνεια αποτελούν το 6 0% των χορηγήσεων προς τους ιδιώτες και τις μικρές επιχειρήσεις , οι χορηγήσεις προς τις μικρές επιχειρήσεις το 29%, ενώ η καταναλωτικ ή πίστη αποτελ εί μόλις το 11% .
Ιστορικό υψηλό καταθέσεων, υψηλή ρευστότητα
Οι καταθέσε ις του Ομίλου σημείωσαν νέο ιστορικό υψηλό και διαμορφώθηκαν στα €8.8 δισ., παρουσιάζοντας αύξηση κατά 32% (+€2.1δισ.) σε ετήσια και 16% (+€1.2δισ.) σε τριμηνιαία βάση , με τον ρυθμό αύξησης να είναι τριπλάσιος από τον ρυθμό αύξησης των καταθέσεων του τραπεζικού συστήματος (+ 9%). Η μεγάλη αύξηση των καταθέσεων οφείλεται στην αύξηση σε όλες τις κατηγορίες της καταθετικής βάσης και πιο συγκεκριμένα στις επιχειρήσεις (+ 86% σε ετήσια βάση), στους ιδιώτες (+9% σε ετήσια βάση) και στο δημόσιο (+ 5% σε ετήσια βάση ). Οι καταθέσεις προθεσμίας αποτελούν το 5 5,8% των συνολικών καταθέσεων του Ομίλου και οι λογαριασμο ί όψεως και ταμιευτηρίου το υπόλοιπο 4 4,2%. Η υψηλή ρευστότητα του ομίλου αποτυπώνεται στον Δείκτη Δανείων προς Καταθέσεις, ο οποίος βελτιώθηκε κατά 156 μ.β. σε σχέση με το Β΄ τρίμηνο 2026 στο 68,5% καθώς και στον δείκτη Κάλυψης Ρευστότητας (LCR), ο οποίος διαμορφώθηκε στο 139% από 145% στ ο Β΄ τρίμηνο , ποσοστό σημαντικά υψηλότερ ο του εποπτικού ορίου.
Ισχυρή Κεφαλαιακή επάρκεια
O δείκτης CET1 , pro -forma με την εξαγορά της Ευρώπη Holdings , διαμορφώθηκε στο 15,5% στο Γ΄ τρίμηνο 2026 έναντι 10, 6% την αντίστοιχη περίοδο πέρυσι , 648 μ.β. υψηλότερος από το ελάχιστο απαιτούμενο όριο (8,99%) . Επιπλέον, ο δείκτης CET 1 παρέμεινε αμετάβλητος σε σχέση με το Β΄ τρίμηνο 2026, παρά την ισχυρή πιστωτική επέκταση . Ο Συνολικός Δείκτης Κεφαλαιακής Επάρκειας (TCR) διαμορφώθηκε στο 20,1% , έναντι 17, 6% στο Γ ΄ τρίμηνο 202 6, 634 μ.β. υψηλότερος από το ελάχιστο απαιτούμενο όριο (13 ,80%) . Και οι δυο δείκτες κεφαλαιακής επάρκειας βρίσκονται σε υψηλότερα επίπεδα από τον μέσο όρο του κλάδου.
Βασικά Στοιχεία Αποτελεσμάτων Χρήσης
Νέο ιστορικό υψηλό κερδοφορίας
Τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων σημείωσαν νέο υψηλό και ενισχύθηκαν κατά 56 % σε ετήσια βάση στα € 49 ,5 εκατ. στο εννεάμηνο 2026 , παρά την αύξηση των ζημιών απομείωσης για την κάλυψη πιστωτικού κινδύνου (+48% σε ετήσια βάση), εξαιτίας της σημαντικής αύξησης του χαρτοφυλακίου χορηγήσεων (+45% σε ετήσια βάση). Κύριος μοχλός της ισχυρής αύξησης ήταν η μεγάλη αύξηση των βασικών εσόδων (+32% σε ετήσια βάση), με αποτέλεσμα τα επαναλαμβανόμενα κέρδη προ προβλέψεων να ενισχυθούν κατά 56% σε ετήσια βάση . Τα δημοσιευμένα καθαρά κέρδη μετά φόρων σημείωσαν νέο υψηλό και αυξήθηκαν κατά 278% σε ετήσια βάση στα €37,4 εκατ. στο εννεάμηνο 2 026 , καταγράφοντας τον υψηλότερο ρυθμό αύξησης στον κλάδο.
Στο Γ΄ τρίμηνο 2026 , τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων διαμορφώθηκαν στα €18,2 εκατ., σημειώνοντας αύξηση κατά 78% σε ετήσια βάση και παρέμειναν σταθερά σε σχέση με το Β΄ τρίμηνο 2026 , παρά την εποχικότητα που χαρακτηρίζει το Γ΄ τρίμηνο . Τα δημοσιευμένα καθαρά κέρδη μετά φόρων αυξήθηκαν κατά 189% σε ετήσια βάση και ανήλθαν σε €14,4 εκατ. , ενώ υποχώρησαν κατά 5 % σε σχέση με το Β΄ τρίμηνο 2026 , εξαιτίας του υψηλότερου φόρου εισοδήματος στο Γ΄ τρίμηνο .
Υψηλή διψήφια αύξηση στα επαναλαμβανόμενακέρδη προ προβλέψεωνΤα επαναλαμβανόμενα κέρδη προ προβλέψεων σημείωσαν νέο υψηλό και διαμορφώθηκαν στα €87,3 εκατ. (+56% σε ετήσια βάση ) στο εννεάμηνο 2026 . Κύριο ι μοχλ οί της μεγάλης αύξησης ήταν τα καθαρά έσοδα από τόκους (+32% σε ετήσια βάση) και τ α καθαρ ά έσοδα από προμήθειες (+ 34% σε ετήσια βάση) . Στο Γ ΄ τρίμηνο 2026, τα επαναλαμβανόμενα κέρδη προ προβλέψεων διαμορφώθηκαν στα €33,7 εκατ. (+77% σε ετήσια βάση, +14% σε τριμηνιαία βάση).
Μεγάλη αύξηση στα καθαρά έσοδα από τόκους
Τα καθαρά έσοδα από τόκους σημείωσαν μεγάλη αύξηση κατά 32% σε ετήσια βάση και διαμορφώθηκαν στα €158,1 εκατ. στο εννεάμηνο 2026 , ενισχυμένα κυρίως από την ισχυρή αύξηση στους όγκους δανείων και του χαρτοφυλακίου ομολόγων . Στο Γ ΄ τρίμηνο 2026, τ α καθαρά έσοδα από τόκους ενισχύθηκαν κ ατά 16% ή κατά €8,5 εκατ. σε τριμηνιαία βάση κυρίως λόγω της αύξησης των τόκων χορηγήσεων κατά 17% σε σχέση με το Β΄ τρίμηνο 2026 και των τόκων από το χαρτοφυλάκιο ο μολόγων κατά 24%. Κατά συνέπεια, τ ο καθαρό επιτοκιακό περιθώριο διευρύνθηκε κατά 8 μ.β. στο 2, 35% στο Γ ΄ τρίμηνο του 2026 έναντι 2,27% στο Β΄ τρίμηνο του 202 6 και επίσης κατά 23 μ.β. σε σχέση με το Γ ΄ τρίμηνο του 2025.
Ισχυρή αύξηση στα καθαρά έσοδα από αμοιβές και προμήθειες
Τα καθαρά έσοδα από αμοιβές και προμήθειες ενισχύθηκαν κατά 34% σε ετήσια βάση και ανήλθαν σε € 35,1 εκατ. στο εννεάμηνο 2026 , λόγω της ισχυρής αύξησης στις νέες εκταμιεύσεις δανείων, στη διαχείριση κεφαλαίων και στα τραπεζοασφαλιστικά προϊόντα . Τα καθαρά έσοδα από προμήθειες αποτέλεσαν το 1 7,2% των επαναλαμβανόμενων εσόδων στο εννεάμηνο 2026 , έναντι 16,0% την αντίστοιχη περίοδο το 2025 , ενισχυμένα κατά 117μ.β. σε ετήσια βάση . Στο Γ ’ τρίμηνο 2026, τα καθαρά έσοδα από αμοιβές και προμήθειες διαμορφώθηκαν στα €12,4 εκατ. σημε ιώνοντας αύξηση κατά 33% σε ετήσια βάση και κατά 5% σε σχέση με το Β΄ τρίμηνο 2026 , παρά την εποχικότητα.
Ως αποτέλεσμα των ανωτέρω, τα "βασικά " (core ) έσοδα του Ομίλου σημείωσαν μεγάλη αύξηση κατά 32% σε ετήσια βάση και διαμορφώθηκαν στα € 193 ,2 εκατ. στο εννεάμηνο 2026 , ενώ τα μη βασικά έσοδα (έσοδα από χρηματοοικονομικές πράξεις, άλλα έσοδα) υποχώρησαν κατά 39% σε ετήσια βάση . Σημειώνεται ότι τα λοιπά έσοδα του εννεαμήνου 2025 είχαν ενισχυθεί και από ένα έκτακτο έσοδο ύψους €5,0 εκατ. το οποίο σχετίζεται με μία δομημένη χρηματοδότηση (structured finance) που υλοποιήθηκε εκείνη την περίοδο. Tα επαναλαμβανόμενα λειτουργικά έσοδα του Ομίλου αυξήθηκαν κατά 25% σε ετήσια βάση και ανήλθ αν σε € 204 ,0 εκατ . έναντι €163,8 εκατ. στην αντίστοιχη περσινή περίοδο. Στο Γ ΄ τρίμηνο 2026, τα "βασικά" ( core ) έσοδα του Ομίλου ενισχύθηκαν κατά 41% σε ετήσια βάση και 14% σε τριμηνιαία βάση και διαμορφώθηκαν στα €72,2 εκατ. Τα επαναλαμβανόμενα λειτουργικά έσοδα του Ομίλου ανήλθαν σε €73,7 εκατ. (+ 38% σε ετήσια βάση, + 7% σε τριμηνιαία βάση), παρά την υποχώρηση των μη βασικών εσόδων κατά 32 % σε ετήσια βάση και κατά 7 6% σε σχέση με το Β΄ τρίμηνο 2026.
Συνεχής διαχείριση του κόστους
Τα επαναλαμβανόμενα λειτουργικά έξοδα σημείωσαν αύξηση κατά 8% σε ετήσια βάση στο εννεάμηνο 2026 και ανήλθαν σε € 116,7 εκατ. καθώς επιβαρύνθηκαν με εμπροσθοβαρή κόστη ύψους περίπου €6,0 εκατ. που σχετίζονται με την Μάλτα και με τον ψηφιακό μετασχηματισμό της Τράπεζας. Εξαιρουμένων των ανωτέρω εμπροσθοβαρών εξόδων, τα επαναλαμβανόμενα λειτουργικά έξοδα σημείωσαν αύξηση κατά 2% σε ετήσια βάση. Το ανθρώπινο δυναμικό του Ομίλου διαμορφώνεται πλέον σε 1.232 άτομα τον Σεπτέμβριο 202 6 έναντι 1.223 τον Ιούνιο 202 6 και 1 .229 άτομα τον Σεπτέμβριο 2025 . Τα έκτακτα κόστη που επιβάρυναν το εννεάμηνο διαμορφώθηκαν στα €16,6 εκατ . (-55% σε ετήσια βάση) , εκ των οποίων τ α έκτακτα έξοδα προσωπικού (προγράμματα εθελούσιας και κινήτρων) ανήλθαν σε €13,6 εκατ. και τα έξοδα αναδιάρθρωσης σε € 3,0 εκατ.
Ο δείκτης κόστους προς έσοδα σε επαναλαμβανόμενη βάση υποχώρησε κατά 861 μ.β. σ το 57,2% στο εννεάμηνο 2026 σε σχέση με τ ην αντίστοιχη περίοδο του 2025 , ενώ στο Γ ΄ τρίμηνο 2026 βελτιώθηκε κατά 308 μ.β. σε σχέση με το Β΄ τρίμηνο 202 6 και διαμορφώθηκε στο 5 4,2% . Με την ολοκλήρωση των δράσεων εξορθολογισμού του δικτύου καταστημάτων και τη ν ολοκλήρωση πλέον της λειτουργική ς ενοποίηση ς των πληροφοριακών συστημάτων τον Σεπτέμβριο 2025 , η Διοίκηση στοχεύει σε συνεχή βελτίωση του δείκτη κόστους προς έσοδα. Περαιτέρω εξορθολογισμός αναμένεται με την ολοκλήρωση της εξαγοράς της Μάλτας, όπως και τη σταδιακή ωρίμανση των έργων ψηφιακού μετασχηματισμού και την απλοποίηση των εσωτερικών λειτουργιών .
Σταθερός δείκτης NPE σε σχέση με το Β΄ τρίμηνο παρά την αύξηση των χορηγήσεων
Οι Ζημίες Απομείωσης για την κάλυψη πιστωτικού κινδύνου δανείων ενισχύθηκαν κατά 4 8% σε ετήσια βάση και διαμορφώθηκαν στα €23,4 εκατ. στο εννεάμηνο 2026 έναντι €15,8 εκατ. την αντίστοιχη περίοδο το 202 5, λόγω της ισχυρής πιστωτικής επέκτασης . Η ποιότητα του ενεργητικού παραμένει ανθεκτική παρά την ισχυρή αύξηση των χορηγήσεων και το ευμετάβλητο μακροοικονομικό περιβάλλον . Τ α Μη Εξυπηρετούμενα Ανοίγματα αυξήθηκαν σ τα € 169,9 εκατ. έναντι €151,8 εκατ. στο Β΄ τρίμηνο 202 6, εξαιτίας δυο παλαι ών (πριν από το 2021 ) επιχειρηματικ ών χρηματοδοτήσεων . Ο Δείκτης ΜΕΑ παρέμεινε σταθερός σε σχέση με το Β΄ τρίμηνο στο ιστορικό χαμηλό του 2,4%. Επιπλέον, ο δείκτης κάλυψης των ΜΕΑ ανήλθε στο 55,3% . Τέλος, τ ο οργανικό κόστος πιστωτικού κινδύνου (εξαιρουμένου του κόστους συνθετικών τιτλοποιήσεων) αυξήθηκε στις 57 μ.β. έναντι 35 μ.β. στο Β΄ τρίμηνο 202 6 και το συνολικό κόστος πιστωτικού κινδύνου συμπεριλαμβανομένου και του κόστους των συνθετικών τιτλοποιήσεων, επίσης ενισχύθηκε σ τις 70 μ.β. έναντι 49 μ.β. στο Β΄ τρίμηνο 202 6.
Σημαντικές Επιχειρησιακές Εξελίξεις του Ομίλου
Απόκτηση χαρτοφυλακίου επαναεξυπηρετούμενων στεγαστικών δανείω
Η CrediaBank ανακοίνωσε στις 03 Νοεμβρίου 2026 ότι ο λοκλήρωσε επιτυχώς την απόκτηση χαρτοφυλακίου, στεγαστικών κυρίως, επαναεξυπηρετούμενων δανείων (re -performing loans - RPLs), συνολικής μεικτής λογιστικής αξίας ύψους ~€37.4 εκατ. («Χαρτοφυλάκιο Jewel» ή η «Συναλλαγή»), τα οποία προέρχονται από υφιστάμενες τιτλοποιήσεις στο πλαίσιο του προγράμματος «Ηρακλής», ενώ τελούν υπό τη διαχείριση της Cepal Hellas Α.Ε. Η Συναλλαγή αποτελεί μια πρωτοποριακή κίνηση για την ελληνική τραπεζική αγορά, καθώς πρόκειται για την πρώτη με ταβίβαση χαρτοφυλακίου επαναεξυπηρετούμενων στεγαστικών δανείων απευθείας σε τράπεζα και αποτελεί μια στρατηγική πρωτοβουλία της Τράπεζας που πρωτοστατεί στην αποκατάσταση της πρόσβασης των πολιτών στο τραπεζικό σύστημα, δίνοντας μια έμπρακτη λύση σε όσους βρέθηκαν εκτός τραπεζικής κανονικότητας εξαιτίας παλαιότερων οφειλών που πλέον εξυπηρετο ύνται κανονικά. Η απόκτηση του Χαρτοφυλακίου Jewel ενισχύει τη θέση της CrediaBank στη Λιανική Τραπεζική, καθώς αναμένεται να υποδεχθεί περισσότερους από 800 νέους ιδιώτες πελάτες με στόχο την ανάπτυξη ευρύτερων τραπεζικών σχέσεων και την κάλυψη πρόσθετων αναγκών τους. Η επιλογή των δανειοληπτών έγινε μετά από ενδελεχή έλεγχο της κάθε πιστοδότησης προκειμένου να εξασφαλιστεί ότι το χαρτοφυλάκιο είναι απόλυτα συμβατό με την πιστωτική πολιτική και τα κριτήρια που θέτει η Τράπεζα. Η Συναλλαγή ευθυγραμμίζεται πλήρως με τη στρατηγική και τους αναπτυξιακούς στόχους της Τράπεζας, συνδυάζοντας ελκυστικές αποδόσεις με συνετή διαχείριση κινδύνων, ενώ παράλληλα επιτρέπει την περαιτέρω στήριξη αξιόχρεων δανειοληπτών σε όλη την Ελλάδα. Η Cepa l θα διατηρήσει τη διαχείρισ η του χαρτοφυλακίου για σύντομο χρονικό διάστημα μετά την ολοκλήρωση της συναλλαγής, μέχρις ότου ολοκληρωθεί η μετάπτωση των δανείων και των σχετικών υπηρεσιών στην ίδια την Τράπεζα, με στόχο τη διασφάλιση της ομαλής εξυπηρέτησης των δανειοληπτών.
Η ΕΓΣ των μετόχων ενέκρινε την συγχώνευση με την Ευρώπη Holdings
H Έκτακτη Γενική Συνέλευση των Μετόχων, που πραγματοποιήθηκε στις 23 Οκτωβρίου 2026 και στην οποία συμμετείχαν αυτοπροσώπως ή δια αντιπροσώπου μέτοχοι, εκπροσωπούντες ποσοστό 80,37% επί του συνολικά καταβεβλημένου κοινού μετοχικού κεφαλαίου της Τράπεζας, ενέκρινε ομόφωνα τη Συγχώνευση της Τράπεζας με την «Ευρώπη Holdings Α.Ε.» , (εφεξής η «Ευρώπη») , με απορρόφηση της δεύτερης από την πρώτη και την αύξηση του μετοχικού κεφαλαίου της Τράπεζας συνεπεία της συγχώνευσης με την Ευρώπη κατά το ποσό των €38.162.283,38, λόγω εισφοράς του μετοχικού κεφαλαίου της Ευρώπη στην Τράπεζα, με ταυτόχρονη μείωση του μετοχικού κεφαλαίου της Τράπεζας κατά το ποσό των €5.470.523,09, για σκοπούς στρογγυλοποίησης της ονομαστικής αξίας της μετοχής, το οποίο και ήχθη στο «Ειδικό Αποθεματικό του Άρθρου 31 παρ. 2 του ν. 4548/2018», ώστε το μετοχικό κεφάλαιο της Τράπεζας κατά τη ν ολοκλήρωση της Συγχώνευσης να ανέρχεται σε €132.473.401,74, διαιρούμενο σε 2.207.890.029 κοινές ονομαστικές μετοχές ονομαστικής αξίας €0,06 εκάστη . Η έναρξη της διαπραγμάτευσης των 212.257.200 νέ ων μετοχ ών της CrediaBank, ονομαστικής αξίας €0,06 εκάστης , στην Κύρια Αγορά της Euronext Athens, οι οποίες θα εκδοθούν στο πλαίσιο της Συγχώνευσης, αναμένεται να λάβει χώρα κατά την πρώτη ημέρα διαπραγμάτευσης μετά την ολοκλήρωση της Συγχώνευσης, ήτοι την ή περί την 02.11.2026.
Ολοκλήρωση εξαγοράς ποσοστού 70% του μετοχικού κεφαλαίου της Παντελάκης Χρηματιστηριακή Α.Ε.Π.Ε.Υ.
Η CrediaBank ανακοίνωσε στις 02 Οκτωβρίου 2026 την ολοκλήρωση της εξαγοράς ποσοστού 70% του μετοχικού κεφαλαίου της Παντελάκης Χρηματιστηριακή Α.Ε.Π.Ε.Υ. , κατόπιν της λήψης των απαιτούμενων κανονιστικών εγκρίσεων και της πλήρωσης των λοιπών προβλεπόμενων προϋποθέσεων . Η ολοκλήρωση της Συναλλαγής σηματοδοτεί την έναρξη ενός νέου κεφαλαίου στην πολυετή πορεία της Εταιρείας, η οποία θα συνεχίσει τη δραστηριότητά της εντασσόμενη στον Όμιλο της Τράπεζας υπό τη νέα εταιρική επωνυμία CrediaPantelakis Υπηρεσιών Χρηματιστηριακή Ανώνυμη Εταιρία Παροχής Επενδυτικών και δημιουργεί τις προϋποθ έσεις για την περαιτέρω ανάπτυξή της και την ενίσχυση της παρουσίας της στην ελληνική κεφαλαιαγορά.
Πρόωρη αποπληρωμή ομολογιών μειωμένης εξασφάλιση
Η CrediaBank ανακοίνωσε την 1 η Οκτωβρίου 2026 ότι θα προβεί στις 19 Οκτωβρίου 2026 στην πρόωρη αποπληρωμή ομολογιακού δανείου μειωμένης εξασφάλισης (Tier II) ονομαστικού ποσού κεφαλαίου €23.500.000, με ετήσιο επιτόκιο 6% , διάρκειας επτά (7) ετών, που είχε εκδοθεί από την Παγκρήτια Τράπεζα Α.Ε. το Μάρτιο 2021, και την οποία η Τράπεζα διαδέχθηκε ως εκδότρια, λόγω συγχώνευσης .
Πρόγραμμα Μετασχηματισμού
Κατά το Γ΄ τρίμηνο του 2026, η CrediaBank συνέχισε την υλοποίηση του προγράμματος μετασχηματισμού, με σημαντική πρόοδο σε στρατηγικές πρωτοβουλίες και συγκεκριμένα, μετρήσιμα αποτελέσματα. Οι παρεμβάσεις επικεντρώθηκαν στην απλοποίηση και αυτοματοποίηση δι αδικασιών, στη βελτίωση της εμπειρίας των πελατών, στην ανάπτυξη νέων προϊόντων και στην περαιτέρω προώθηση του ψηφιακού μετασχηματισμού.
Παράλληλα, η Τράπεζα προχώρησε στην υλοποίηση στρατηγικών συνεργασιών και εξαγορών, ενισχύοντας την παρουσία της στους τομείς των πληρωμών, των κεφαλαιαγορών και του Bancassurance, με στόχο τη διεύρυνση των δραστηριοτήτων της και την αξιοποίηση συνεργειών σε επίπεδο Ομίλου.
Λειτουργική Αριστεία
Κατά το Γ΄ τρίμηνο του 2026, οι πρωτοβουλίες Λειτουργικής Αριστείας επικεντρώθηκαν, στην απλοποίηση βασικών διαδικασιών και στον σχεδιασμό αυτοματισμών συμβάλλοντας στη μείωση του χρόνου διεκπεραίωσης εργασιών των επιχειρησιακών μονάδων της Τράπεζας, την β ελτίωση της εξυπηρέτησης πελατών. Παράλληλα, δόθηκε έμφαση στην προώθηση μιας σταδιακής αλλαγής στον τρόπο εργασίας, με μεγαλύτερη αξιοποίηση ψηφιακών λύσεων και περιορισμό της χρήσης χαρτιού.
Στο πλαίσιο του νέου μοντέλου εξυπηρέτησης, ολοκληρώθηκε η χαρτογράφηση 76 δραστηριοτήτων που εκτελούνται από τα Καταστήματα, το Call Center και το CrediaConnect, με στόχο τη δημιουργία ενός ενιαίου Service Catalogue. Η πρωτοβουλία αυτή αποσκοπεί στον σαφή καθορισμό των αρμοδιοτήτων ανά μονάδα, στην αποτελεσματικότερη διαχείριση των αιτημάτων και στη βελτίωση της συνολικής εμπειρίας εξυπηρέτησης των πελατών . Παράλληλα, υλοποιήθηκαν στοχευμένες παρεμβάσεις αυτοματοποίησης και ψηφιοποίησης, με σημαντικά λειτο υργικά οφέλη.
Συγχρόνως, συνεχίστηκε το πρόγραμμα αναβάθμισης και επανασχεδιασμού του Δικτύου Καταστημάτων, σύμφωνα με τη νέα εταιρική ταυτότητα. Από τα 26 καταστήματα που περιλαμβάνονται στο πρόγραμμα, έχουν ολοκληρωθεί οι εργασίες σε 10, ενώ προβλέπεται η ολοκλήρωση τ ων υπόλοιπων 16 έως το τέλος του 2026.
Οι παρεμβάσεις αυτές συμβάλλουν στη βελτίωση της λειτουργικής αποτελεσματικότητας, στη μείωση της πολυπλοκότητας και στη διαμόρφωση ενός πιο ευέλικτου, ψηφιακού και πελατοκεντρικού μοντέλου λειτουργίας.
Ανάπτυξη Νέων Προϊόντων
Κατά το Γ΄ τρίμηνο του 2026, η CrediaBank συνέχισε τη διεύρυνση του προϊοντικού της χαρτοφυλακίου, με νέα καταθετικά, επενδυτικά και χρηματοδοτικά προϊόντα, προσαρμοσμένα στις ανάγκες ιδιωτών, επαγγελματιών και επιχειρήσεων.
Ειδικότερα, παρουσιάστηκαν: • CrediaBank Booster σε συνεργασία με την BNP Paribas: Συνδυαστικό προϊόν προθεσμιακής κατάθεσης και επένδυσης στο αμοιβαίο κεφάλαιο BNP Paribas Flexi Obliselect Euro 2031, με στόχο την προσέλκυση νέων πελατών και την ενίσχυση των καταθετικών και επενδυτικών υπολοίπων. • XL Marine Mortgage Loan: Χρηματοδοτικό προϊόν για ιδιώτες που επιθυμούν να επενδύσουν στην αγορά σκαφών αναψυχής, με εξασφάλιση μέσω ναυτικής υποθήκης. • Business Marine Mortgage Loan: Εξειδικευμένη χρηματοδοτική λύση για επαγγελματίες και επιχειρήσεις που δραστηριοποιούνται στον τομέα των σκαφών και της θαλάσσιας οικονομίας. • Auto Athina 2026 (Green & Conventional): Νέο πρόγραμμα χρηματοδότησης αγοράς αυτοκινήτου, τόσο συμβατικής τεχνολογίας όσο και φιλικότερης προς το περιβάλλον, χωρίς παρακράτηση κυριότητας.
Η ανάπτυξη των νέων προϊόντων ενισχύει την ανταγωνιστικότητα της Τράπεζας, διευρύνει τις διαθέσιμες επιλογές χρηματοδότησης και επένδυσης δημιουργώντας παράλληλα πρόσθετες ευκαιρίες ανάπτυξης και διεύρυνσης των εργασιών της.
Ψηφιακός Μετασχηματισμός
Κατά το εννεάμηνο του 2026, η Τράπεζα προχώρησε στην υιοθέτηση ενός νέου μοντέλου υλοποίησης ψηφιακών έργων, με σαφώς καθορισμένο αντικείμενο, συγκεκριμένα παραδοτέα και διακριτό πλαίσιο διακυβέρνησης για κάθε έργο. Η προσέγγιση αυτή επιτρέπει πιο στοχευμέ νη υλοποίηση, αποτελεσματικότερο έλεγχο του κόστους και σαφέστερη παρακολούθηση της επιχειρησιακής αξίας που δημιουργείται. Παράλληλα, σημαντική πρόοδος σημειώθηκε στην ανάπτυξη ψηφιακών δυνατοτήτων, με βασικές λειτουργίες CRM και αυτοματοποίησης της δανει οδότησης να έχουν ήδη τεθεί σε παραγωγική λειτουργία.
Η πρόοδος του προγράμματος ψηφιακού μετασχηματισμού συνεχίζεται με σταθερά βήματα σε όλους τους βασικούς άξονες. Στο CRM έχουν ήδη τεθεί σε λειτουργία το Customer 360, ενώ από τον Οκτώβριο λειτουργούν παραγωγικά η νέα εφαρμογή Customer Care και η νέα πλατφ όρμα Contact Center. Στο Omnichannel, η νέα πλατφόρμα web & mobile banking έχει αναπτυχθεί στο cloud, ενώ η έγκριση καταναλωτικών δανείων πραγματοποιείται πλέον αυτόματα μέσω scorecard.
Τα επόμενα ορόσημα περιλαμβάνουν τ ην εκκίνηση έργων με AI για την απλοποίηση εσωτερικών διαδικασιών, καθώς και τη λειτουργία του νέου web & mobile banking για ιδιώτες και επιχειρήσεις , όπως και το ψηφιακό Instant Loan στο Α΄ τρίμηνο 2027.
Συνεχής Δημιουργία Επιχειρησιακής Αξίας
Η πρόοδος του Γ΄ τριμήνου του 2026 επιβεβαιώνει τη συνεχή μετάβαση του προγράμματος μετασχηματισμού από τον σχεδιασμό στην υλοποίηση παρεμβάσεων με συγκεκριμένα και μετρήσιμα αποτελέσματα. Ο επανασχεδιασμός του λειτουργικού μοντέλου, η αυτοματοποίηση και ψηφιοποίηση διαδικασιών, η αναβάθμιση του Δικτύου Καταστημάτων, η ανάπτυξη νέων προϊόντων και η πρόοδος στην ενσωμάτωση στρατηγικών συνεργασιών και εξαγορών συμβάλλουν στη βελτίωση της λειτο υργικής αποτελεσματικότητας, στην ενίσχυση της ανταγωνιστικότητας και στη δημιουργία νέων επιχειρηματικών ευκαιριών. Σε συνδυασμό με την εξέλιξη του ψηφιακού μετασχηματισμού, οι παρεμβάσεις αυτές διαμορφώνουν τις βάσεις για μια πιο ευέλικτη, σύγχρονη, αποτελεσματική και πελατοκεντρική Τράπεζα, με στόχο τη βιώσιμη ανάπτυξη και τη διαρκή δημιουργία αξίας για τους πελάτες κ αι τον Όμιλο.