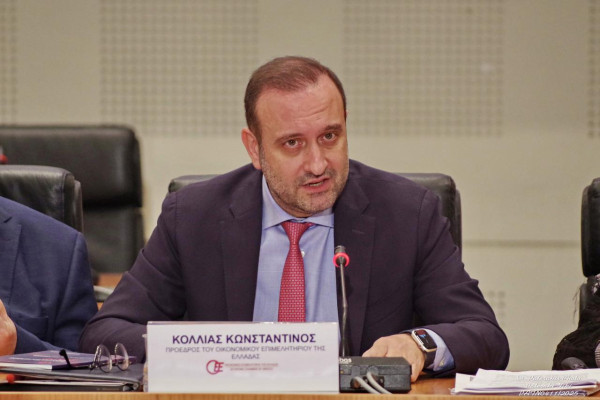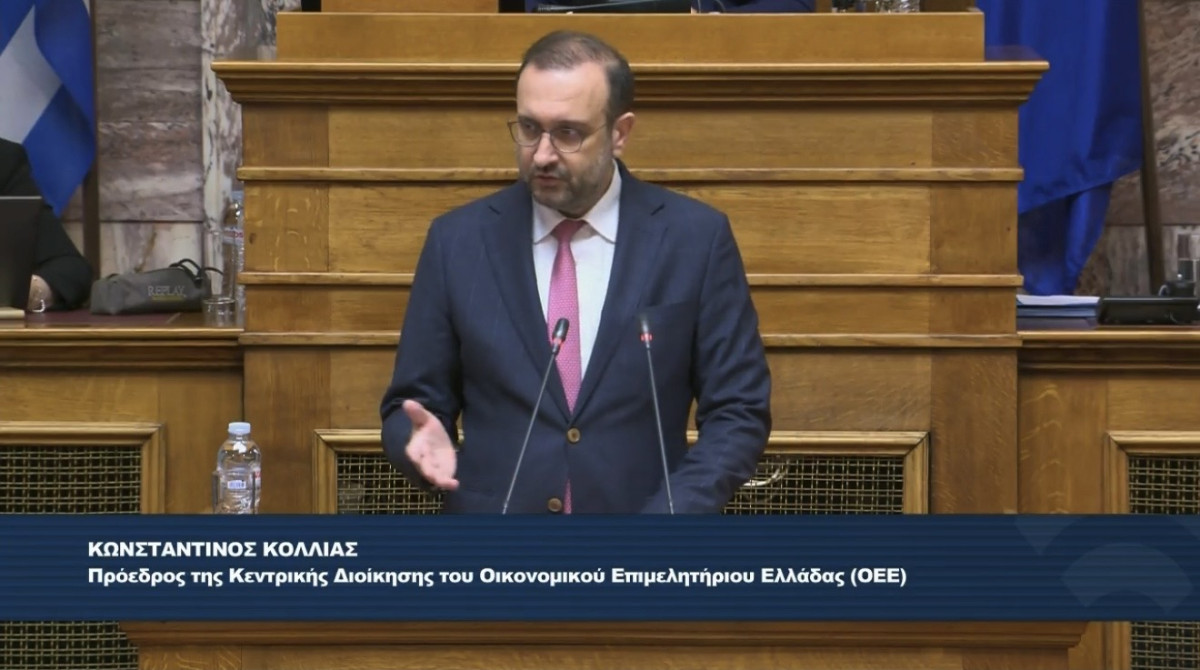
Ο κ. Κόλλιας χαρακτήρισε κατάφωρα δυσανάλογα τα οριζόντια, κλιμακούμενα πρόστιμα ύψους 5.000 έως 40.000 ευρώ (άρθρο 281, παρ. 9) για τυπικές παραβάσεις ή καθυστερήσεις. Όπως σημείωσε, το πλαίσιο δεν συνεκτιμά το μέγεθος, τη νομική μορφή και τον κύκλο εργασιών της οντότητας, τη διάρκεια της καθυστέρησης, ούτε το αν προκλήθηκε πραγματική βλάβη ή υπήρξε πρόθεση απόκρυψης. “Ένα πρόστιμο που είναι διαχειρίσιμο για έναν μεγάλο επιχειρηματικό όμιλο αποβαίνει καταστροφικό για μια μικρομεσαία ή οικογενειακή επιχείρηση, επιβαρύνοντας ταυτόχρονα με δυσανάλογο διοικητικό βάρος τα λογιστικά γραφεία της χώρας”, υπογράμμισε.
Το ΟΕΕ προτείνει:
- Υποχρεωτική πρότερη ηλεκτρονική ειδοποίηση. Πριν από την επιβολή προστίμου, ο υπόχρεος ειδοποιείται ψηφιακά και του δίνεται προθεσμία συμμόρφωσης τουλάχιστον 30 ημερών. Τα αυστηρά πρόστιμα επιβάλλονται μόνο όταν η ειδοποίηση αγνοηθεί αποδεδειγμένα
- Πλήρη αυτοματοποίηση με βάση την αρχή “μόνον άπαξ”. Τα στοιχεία των ΟΕ, ΕΕ, ΙΚΕ και ΕΠΕ, των οποίων η σύνθεση είναι ήδη γνωστή στην ΑΑΔΕ, προσυμπληρώνονται αυτόματα
- Διασύνδεση ΑΑΔΕ, ΓΕΜΗ και ΚΜΠΔ σε πραγματικό χρόνο. Κάθε σύσταση ή εταιρική μεταβολή ενημερώνει αυτόματα το Μητρώο, χωρίς ξεχωριστή δήλωση
- Αυτοτελείς δηλώσεις μόνο για σχήματα υψηλού κινδύνου. Η υποχρέωση αφορά περιπτώσεις όπου ο πραγματικός δικαιούχος δεν προκύπτει από τα εγχώρια στοιχεία, όπως αλλοδαπά νομικά πρόσωπα, offshore εταιρείες, trusts ή εξωεταιρικές συμφωνίες μετόχων
- Ρητή απαλλαγή από κάθε πρόστιμο όταν η σύσταση ή η μεταβολή έχει ήδη δηλωθεί εμπρόθεσμα στην ΑΑΔΕ ή στο ΓΕΜΗ
- Σαφή ορισμό του αντικειμένου της δήλωσης. Να ξεκαθαριστεί αν δηλώνονται μόνο οι πραγματικοί δικαιούχοι ή το σύνολο των συμμετοχών, με εύλογη μεταβατική περίοδο χωρίς πρόστιμο «ελλιπούς δήλωσης»
- Αναδρομική εφαρμογή των ηπιότερων ρυθμίσεων. Να καλύψουν και τις εκκρεμείς υποθέσεις, σύμφωνα με το άρθρο 49 του Χάρτη Θεμελιωδών Δικαιωμάτων της ΕΕ, ώστε να αποκατασταθούν οι καλόπιστες επιχειρήσεις που ήδη τιμωρήθηκαν.
«Η μεταφορά του ΚΜΠΔ στην ΑΑΔΕ είναι η ιδανική ευκαιρία να αποδειχθεί στην πράξη ότι ο ψηφιακός μετασχηματισμός του Κράτους στοχεύει στην πάταξη της μεγάλης φοροδιαφυγής και της εγκληματικότητας, και όχι στην εξόντωση της νόμιμης και συνεπούς επιχειρηματικότητας», σημείωσε ο Πρόεδρος του ΟΕΕ.
Ιδιαίτερη αναφορά έκανε ο κ. Κόλλιας στην εφαρμογή του Λογιστικού Πλαισίου της Γενικής Κυβέρνησης σε όλες τις οντότητές της από την 1η Ιανουαρίου 2027. Τη χαρακτήρισε καθοριστικό βήμα για τον εκσυγχρονισμό της δημόσιας διοίκησης. Όπως υπενθύμισε, η λογιστική τυποποίηση αποτελεί πάγια θέση και πρόταση του ΟΕΕ, καθώς διασφαλίζει τη διαφάνεια, ενισχύει τη λογοδοσία και εγγυάται αποτέλεσμα.
O Πρόεδρος του ΟΕΕ χαιρέτισε την έμφαση του νομοσχεδίου στην προστασία των συνεπών οφειλετών και την τυποποιημένη διαδικασία διμερούς διακανονισμού. Χαρακτήρισε επίσης ορθή τη ρύθμιση έως 120 δόσεων για παλαιές οφειλές προς την Εφορία και τον ΕΦΚΑ, καθώς μειώνει σημαντικά τη μηνιαία επιβάρυνση για νοικοκυριά, επαγγελματίες και επιχειρήσεις. Θετική ήταν η αποτίμησή του και για την ενιαία προθεσμία 12 μηνών για την απαλλαγή των φυσικών προσώπων στο πλαίσιο της «δεύτερης ευκαιρίας».
Θετικά αξιολόγησε, τέλος, τη θέσπιση για πρώτη φορά στην Ελλάδα ενιαίου πλαισίου φορολόγησης των κρυπτοστοιχείων (άρθρα 42–57), που καλύπτει σημαντικό νομικό κενό.