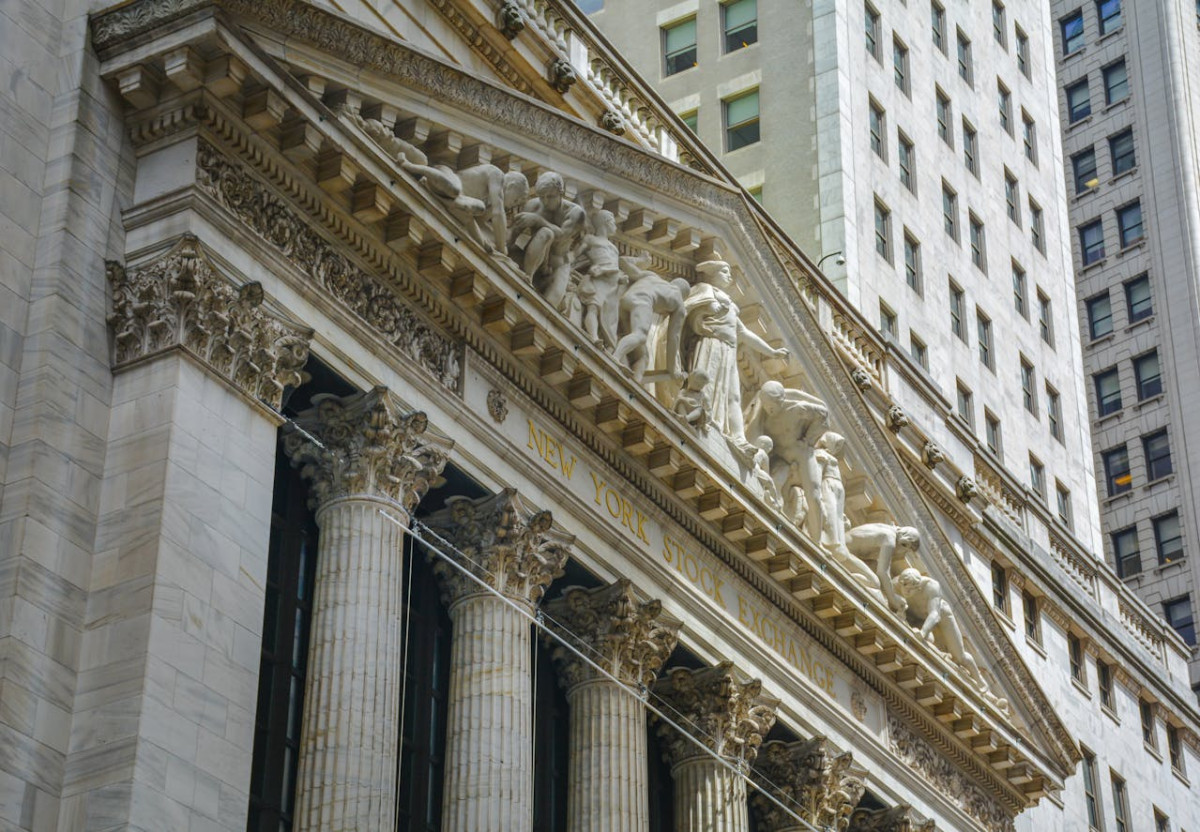
Ο Dow Jones ενισχύθηκε κατά 1,08%, στις 52.178 μονάδες, ο S&P 500 σημείωσε άνοδο 0,33%, στις 7.744 μονάδες, ενώ ο Nasdaq κέρδισε μόλις 0,08%, φτάνοντας στις 26.713 μονάδες.
Η διαφοροποίηση αποτυπώνει την επιφυλακτικότητα απέναντι στις μετοχές που έχουν επωφεληθεί από την έκρηξη της τεχνητής νοημοσύνης, καθώς αυξάνονται οι ανησυχίες για τις υψηλές αποτιμήσεις και το κόστος των απαιτούμενων υποδομών.
Στην αγορά εμπορευμάτων, το πετρέλαιο Brent υποχώρησε κατά 0,3%, στα 105,69 δολάρια το βαρέλι, ενώ το αμερικανικό αργό WTI κινήθηκε ανοδικά κατά 2,6%, φτάνοντας τα 97,60 δολάρια.
Παράλληλα, ο χρυσός κατέγραψε άνοδο 1,7%, στα 4.178 δολάρια ανά ουγγιά.
Συνεχίζονται οι πιέσεις στους ημιαγωγούς
Οι μετοχές των Seagate Technology και Western Digital συνέχισαν την πτωτική τους πορεία, ενώ η νοτιοκορεατική SK Hynix επιβάρυνε την εικόνα του Kospi. Στο επίκεντρο βρίσκεται ο κίνδυνος υπερπροσφοράς μνημών υπολογιστών, εν μέσω αυξανόμενου ανταγωνισμού από κινεζικές εταιρείες. Ο Έλον Μασκ υποστήριξε, μέσω ανάρτησής του στην πλατφόρμα X, ότι η Κίνα θα παράγει τεράστιες ποσότητες μνήμης RAM έως το 2028.
Το iShares Semiconductor ETF (SOXX) συμπλήρωσε οκτώ διαδοχικές πτωτικές συνεδριάσεις, το μεγαλύτερο αρνητικό σερί από τον Σεπτέμβριο του 2015, με απώλειες άνω του 15%. Αντίστοιχα, το VanEck Semiconductor ETF (SMH) κατέγραψε οκτώ συνεχόμενες πτωτικές συνεδριάσεις, για πρώτη φορά σε τόσο μεγάλο διάστημα από τον Μάιο του 2006.
Στο μικροσκόπιο το κόστος της τεχνητής νοημοσύνης
Η Anthropic κατέγραψε έσοδα 16,8 δισ. δολαρίων το τρίτο τρίμηνο, ωστόσο οι υψηλές αποτιμήσεις των εταιρειών που χρηματοδοτούν την ανάπτυξη της τεχνητής νοημοσύνης εξακολουθούν να προκαλούν προβληματισμό.
Η μετοχή της CoreWeave ανέκαμψε κατά περίπου 3%, μετά τη βουτιά άνω του 15% στην προηγούμενη συνεδρίαση. Οι ανησυχίες για τον υψηλό δανεισμό της, που χρηματοδοτεί την επέκταση των υποδομών τεχνητής νοημοσύνης, είχαν οδηγήσει σε άνοδο των αποδόσεων των εταιρικών ομολόγων της. Ενδοσυνεδριακά, η μετοχή υποχωρούσε έως και 9,5%, πριν περάσει σε θετικό έδαφος.
Η Deutsche Bank χαρακτήρισε την προηγούμενη πτώση πιθανή αγοραστική ευκαιρία, επικαλούμενη την ανάπτυξη της εταιρείας και τη ρευστότητά της για την κάλυψη βραχυπρόθεσμων αναγκών. Η Micron Technology ενισχύθηκε σχεδόν κατά 1%, ανακάμπτοντας από τις αρχικές απώλειες.
Πληθωρισμός και ομόλογα περιορίζουν τα περιθώρια της Fed
Ο δείκτης τιμών παραγωγού (PPI) αυξήθηκε τον Σεπτέμβριο κατά 1,3% σε μηνιαία βάση και κατά 6,3% σε ετήσια, καταγράφοντας τις μεγαλύτερες αυξήσεις από το 2022. Τα στοιχεία ακολούθησαν την υψηλότερη του αναμενομένου άνοδο του δείκτη τιμών καταναλωτή, ενισχύοντας τις ανησυχίες ότι η Ομοσπονδιακή Τράπεζα των ΗΠΑ ενδέχεται να χρειαστεί αυστηρότερη νομισματική πολιτική.
Ο Ντέιβιντ Ράσελ της TradeStation επισήμανε ότι οι πληθωριστικές πιέσεις επιμένουν όσο οι ενεργειακές τιμές παραμένουν υψηλές. Την ίδια ώρα, η άνοδος των αποδόσεων των αμερικανικών ομολόγων μειώνει την ελκυστικότητα των μετοχών. Σύμφωνα με τον Άλεξ Σαχίντι της MAI Capital Management, αποδόσεις κοντά στο 5% ωθούν τους επενδυτές να επανεξετάσουν την έκθεσή τους σε τοποθετήσεις υψηλού κινδύνου, ιδιαίτερα σε εταιρείες τεχνητής νοημοσύνης.
Άνοδος για Walmart και Nike – Βελτιώνεται το εύρος της αγοράς
Η Walmart ενισχύθηκε σχεδόν κατά 2% και η Nike πάνω από 5%, καθώς οι επενδυτές στράφηκαν σε κλάδους εκτός τεχνολογίας. Παράλληλα, περισσότερες από τις μισές μετοχές του S&P 500 διαπραγματεύονται πλέον πάνω από τον κινητό μέσο όρο των 200 ημερών, έναντι ποσοστού κάτω του 40% στα τέλη Σεπτεμβρίου. Μεταξύ αυτών βρίσκονται οι Walmart, Kroger, HCA Healthcare και Universal Health Services.
Στον τραπεζικό κλάδο, η Baird αναβάθμισε τη σύστασή της για τη Bank of America σε «outperform», διατηρώντας την τιμή-στόχο στα 62 δολάρια. Ο οίκος θεωρεί υπερβολική την πρόσφατη πτώση της μετοχής και βλέπει περιθώρια ανάκαμψης, με βασικό μοχλό την αύξηση των καθαρών εσόδων από τόκους το 2027.
Σε διόρθωση ο Russell 2000
Παρά την άνοδο των βασικών δεικτών, ο Russell 2000, που παρακολουθεί τις αμερικανικές εταιρείες μικρής κεφαλαιοποίησης, υποχώρησε κατά 11% από το ιστορικό υψηλό της 14ης Αυγούστου, εισερχόμενος σε ζώνη διόρθωσης. Σε εβδομαδιαία βάση, οι απώλειές του διαμορφώνονται στο 2,8%, έναντι 2,5% για τον Nasdaq.
Η εικόνα αναδεικνύει τις επίμονες ανισορροπίες στη Wall Street: η άνοδος διευρύνεται σε περισσότερους κλάδους, αλλά ο πληθωρισμός, οι υψηλές αποδόσεις των ομολόγων και η αβεβαιότητα για τη στάση της Fed εξακολουθούν να ασκούν πιέσεις, κυρίως στις μικρότερες επιχειρήσεις.