Σύμφωνα με το Bloomberg, η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών 10ετών ομολόγων διευρύνθηκε κατά 15 μονάδες βάσης, φθάνοντας τις 174 μονάδες βάσης, στο υψηλότερο επίπεδο των τελευταίων 15 ετών. Παράλληλα, το spread των ιταλικών ομολόγων έναντι των αντίστοιχων γερμανικών αυξήθηκε κατά 11 μονάδες βάσης, στις 127 μονάδες.
Η απόδοση του γαλλικού 10ετούς ομολόγου αυξήθηκε κατά 12 μονάδες βάσης, διαμορφούμενη στο 5,13% και αγγίζοντας το υψηλότερο επίπεδο από το 2002.
Η επιδείνωση του κλίματος καταγράφεται σε μια περίοδο γενικευμένης αποστροφής των επενδυτών προς τον κίνδυνο. Οι ανησυχίες για τις επενδύσεις στην τεχνητή νοημοσύνη, σε συνδυασμό με την άνοδο των τιμών του πετρελαίου, ασκούν πιέσεις στις διεθνείς αγορές, οδηγώντας τους επενδυτές προς ασφαλέστερες τοποθετήσεις, όπως τα γερμανικά κρατικά ομόλογα και οι αμερικανικοί τίτλοι.
Στο επίκεντρο των ανησυχιών η Γαλλία
Η Γαλλία βρίσκεται στο επίκεντρο των πιέσεων στην ευρωπαϊκή αγορά ομολόγων τον Οκτώβριο, καθώς ενισχύονται οι αμφιβολίες για το κατά πόσο το πολιτικό σύστημα της χώρας μπορεί να διαχειριστεί αποτελεσματικά το υψηλό δημόσιο χρέος.
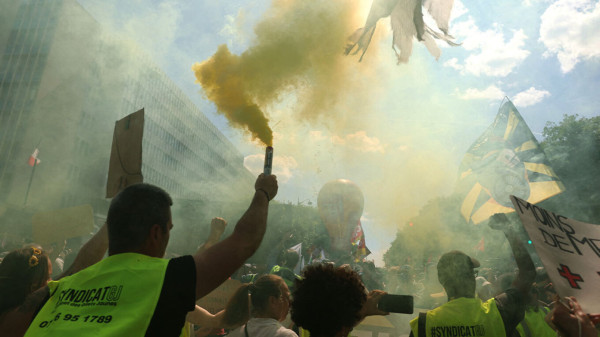
Την ίδια στιγμή, οι κινητοποιήσεις για την αύξηση του κόστους ζωής και οι συγκρούσεις μεταξύ διαδηλωτών και αστυνομικών επιβαρύνουν περαιτέρω το κλίμα. Την Πέμπτη, οι αστυνομικές αρχές του Παρισιού απαγόρευσαν τις συγκεντρώσεις σε ορισμένες περιοχές της γαλλικής πρωτεύουσας, επικαλούμενες τον κίνδυνο πρόκλησης νέων επεισοδίων.
Παρότι τα spreads των γαλλικών ομολόγων έχουν επιστρέψει σε επίπεδα που παραπέμπουν στην ευρωπαϊκή κρίση χρέους, παράγοντες της αγοράς υπογραμμίζουν ότι η σημερινή κατάσταση παρουσιάζει ουσιαστικές διαφορές σε σχέση με το 2011.
Ορισμένοι επενδυτές εκτιμούν ότι οι πιέσεις στις αγορές δεν έχουν αποκτήσει ακόμη τέτοια ένταση ώστε να δικαιολογούν μια έκτακτη παρέμβαση της Ευρωπαϊκής Κεντρικής Τράπεζας.
Στο ίδιο μήκος κύματος κινήθηκε πρόσφατα και ο πρώην πρόεδρος της ΕΚΤ, Μάριο Ντράγκι, επισημαίνοντας ότι τα κριτήρια για την ενεργοποίηση των διαθέσιμων εργαλείων παρέμβασης παραμένουν αυστηρά.
Ο κίνδυνος μετάδοσης της κρίσης
Ο Κρεγκ Βέισι, διαχειριστής χαρτοφυλακίου στην Guinness Global Investors, σημειώνει ότι η Ευρώπη διαθέτει πλέον ισχυρότερους μηχανισμούς προστασίας σε σύγκριση με το 2011. Παράλληλα, επισημαίνει ότι η Γαλλία δεν αντιμετωπίζει τις τραπεζικές πιέσεις που είχαν πλήξει χώρες όπως η Ελλάδα κατά την προηγούμενη κρίση.
Παρά τις διαφορές αυτές, ο ίδιος διατηρεί αρνητική στάση απέναντι στα ευρωπαϊκά κρατικά ομόλογα, θεωρώντας ότι οι αποδόσεις τους ενδέχεται να κινηθούν ακόμη υψηλότερα.
Κατά την εκτίμησή του, πιέσεις θα μπορούσαν να δεχθούν ακόμη και τα γερμανικά ομόλογα, εάν οι επενδυτές αρχίσουν να προεξοφλούν ότι η Γερμανία θα χρειαστεί να παράσχει οικονομική στήριξη σε περισσότερο υπερχρεωμένες χώρες της Ευρωζώνης.
«Το ενδεχόμενο η Γερμανία να χρειαστεί στο μέλλον να επιδοτήσει άλλες κυβερνήσεις, ενδεχομένως εκδίδοντας η ίδια περισσότερο χρέος, είναι κάτι που αρχίζει να συσσωρεύεται στη σκέψη των επενδυτών», ανέφερε.
Ο Βέισι, ο οποίος διαχειριζόταν χαρτοφυλάκια σταθερού εισοδήματος στη Sanlam Investments κατά τη διάρκεια της κρίσης του ευρώ, έχει μειώσει την έκθεσή του στα ιταλικά και τα γερμανικά ομόλογα, στρέφοντας τις τοποθετήσεις του σε βρετανικούς και αμερικανικούς κρατικούς τίτλους.
Η πολιτική αβεβαιότητα εξακολουθεί να επιβαρύνει την αγορά
Η Allspring Global Investments εκτιμά ότι, προς το παρόν, δεν διαφαίνεται κάποια άμεση εξέλιξη που θα μπορούσε να λειτουργήσει ως καταλύτης για την αποκατάσταση της εμπιστοσύνης των επενδυτών στη γαλλική αγορά.
«Τα επίπεδα έχουν ενδιαφέρον. Το 5% είναι προφανώς ένα όριο που προσελκύει την προσοχή», δήλωσε στο Bloomberg Television η Ανριέτα Πακμέντ, επικεφαλής λειτουργιών της μονάδας σταθερού εισοδήματος της Allspring.
Όπως εξήγησε, η Γαλλία έχει μπροστά της τις εκλογές του επόμενου έτους, οι οποίες απέχουν ακόμη αρκετούς μήνες. Η χρονική απόσταση από την εκλογική αναμέτρηση, σε συνδυασμό με τις υφιστάμενες πολιτικές εκκρεμότητες, διατηρεί την αβεβαιότητα στο προσκήνιο και δυσχεραίνει την αποκατάσταση της εμπιστοσύνης των αγορών.