Με βάση την τιμή των 63,35 ευρώ στις 2 Νοεμβρίου, η νέα αποτίμηση υποδηλώνει περιθώριο υποχώρησης 8,45%. Παρά την αποκλιμάκωσή τους από τα μέσα Σεπτεμβρίου, τα περιθώρια διύλισης παραμένουν περίπου έξι φορές υψηλότερα από τον ιστορικό μέσο όρο.
EBITDA 808 εκατ. ευρώ και καθαρά κέρδη 583 εκατ.
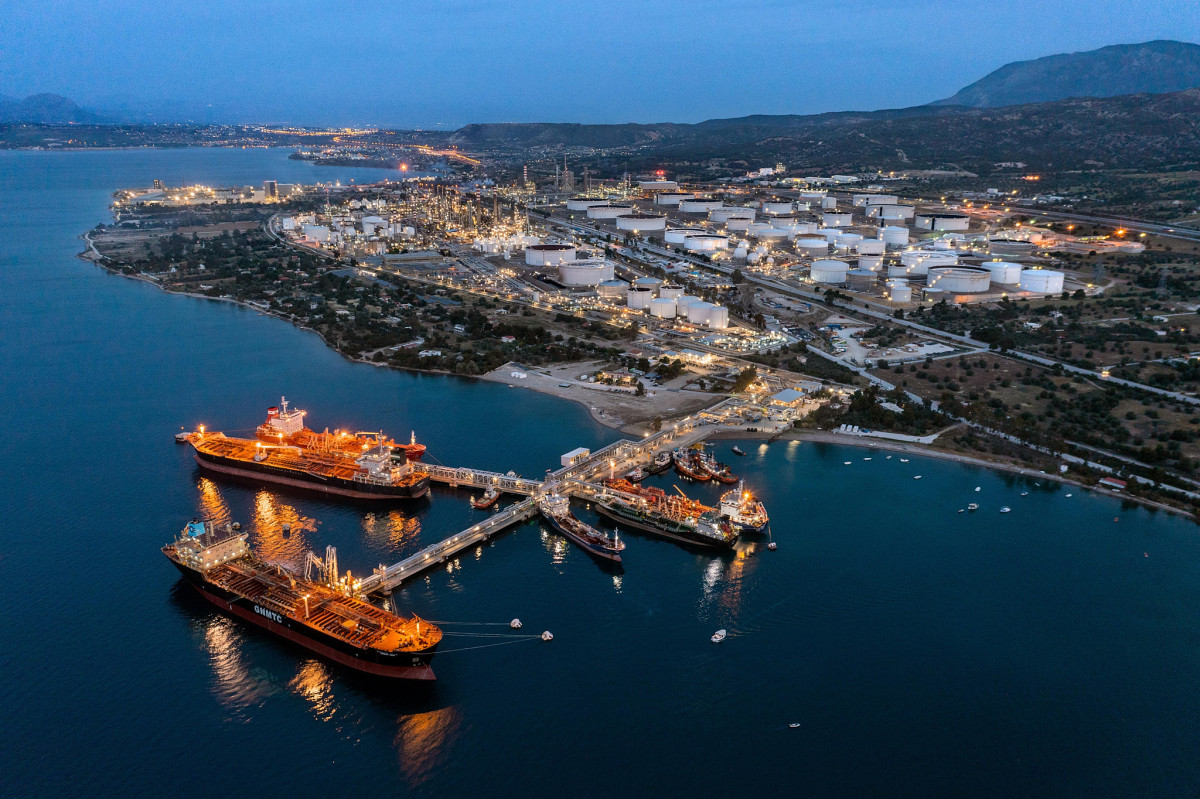
Για το γ’ τρίμηνο, η UBS προβλέπει αξιοποίηση του διυλιστηρίου κοντά στο 92%, με ενισχυμένη λειτουργία των μονάδων δευτερογενούς επεξεργασίας.
Τα EBITDA εκτιμάται ότι θα ανέλθουν στα 808 εκατ. ευρώ, 7% πάνω από τις προβλέψεις της αγοράς, ενώ τα καθαρά κέρδη αναμένονται στα 583 εκατ. ευρώ, υψηλότερα κατά 11% από το consensus.
Η εκτιμώμενη επιβάρυνση των 30 εκατ. ευρώ από τη συμφωνία με την κυβέρνηση για τις εκπτώσεις στα καύσιμα θεωρείται διαχειρίσιμη, ενώ παράλληλα περιορίζει τον κίνδυνο έκτακτης φορολόγησης των ενεργειακών κερδών.
Οι ελεύθερες ταμειακές ροές προβλέπονται στα 530 εκατ. ευρώ, έναντι 417 εκατ. ευρώ που εκτιμά η αγορά, ενώ η UBS αναμένει προμέρισμα 0,50 ευρώ ανά μετοχή, από 0,35 ευρώ πέρυσι.
Στο επίκεντρο οι επενδύσεις στις ΑΠΕ
Το ενδιαφέρον στρέφεται και στη στρατηγική ενημέρωση της διοίκησης, η οποία αναμένεται μαζί με τα αποτελέσματα εννεαμήνου, πιθανότατα στις 24 Νοεμβρίου. Η UBS αναμένει έμφαση στις δραστηριότητες εκτός διύλισης και ειδικότερα στις ανανεώσιμες πηγές ενέργειας.
Παράλληλα, εκτιμά ότι θα διατηρηθεί ο στόχος για εγκατεστημένη ισχύ 2 GW από ΑΠΕ έως το 2030, με αυξημένη βαρύτητα στα αιολικά έργα.
Η τράπεζα αναβαθμίζει κατά μέσο όρο 11% τις προβλέψεις για τα EBITDA και 14% για τα κέρδη ανά μετοχή, λαμβάνοντας υπόψη τις ισχυρές επιδόσεις στη διύλιση και τις ευνοϊκότερες προοπτικές της περιόδου 2026-2028.
Ωστόσο, διατηρεί τη σύσταση Neutral, καθώς θεωρεί ότι η τρέχουσα αποτίμηση της μετοχής περιορίζει τα περιθώρια περαιτέρω ανόδου.