

Δυναμική επέκταση πιστοδοτήσεων – Νέοι στόχοι σε δάνεια και κεφάλαια υπό διαχείριση
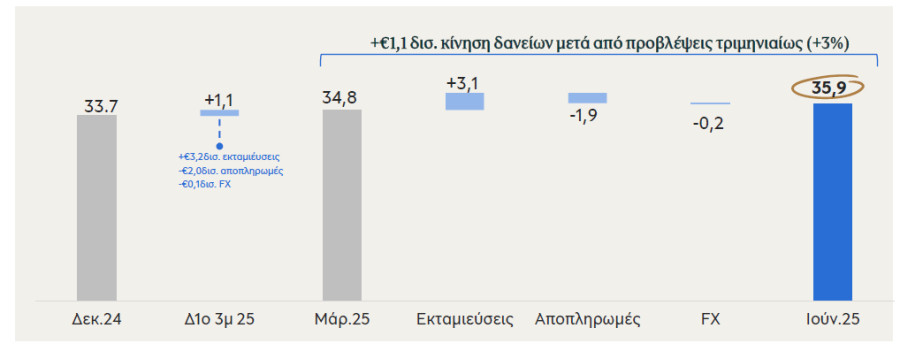
Το χαρτοφυλάκιο δανείων της Πειραιώς ανήλθε στα 36 δισ. ευρώ, αυξημένο κατά 2,2 δισ. ευρώ από την αρχή του έτους και κατά 15% σε ετήσια βάση, ξεπερνώντας ήδη τον αρχικό στόχο για το τέλος του έτους. Νέος στόχος είναι πλέον τα 36,5+ δισ. ευρώ έως το τέλος του 2025.
Ιστορικό ρεκόρ σημειώθηκε και στην εκταμίευση νέων δανείων προς την ελληνική οικονομία, που έφτασε τα 6,3 δισ. ευρώ – η καλύτερη επίδοση πρώτου εξαμήνου στην ιστορία της τράπεζας. Η καθαρή πιστωτική επέκταση προήλθε από όλους τους επιχειρηματικούς τομείς, ενώ τα δάνεια προς νοικοκυριά αυξήθηκαν κατά 70 εκατ. ευρώ στο β’ τρίμηνο.
Τα κεφάλαια πελατών υπό διαχείριση αυξήθηκαν εντυπωσιακά κατά 27% ετησίως, φτάνοντας τα 13,2 δισ. ευρώ, ξεπερνώντας τον ετήσιο στόχο (>12 δισ.). Ο νέος αναθεωρημένος στόχος είναι πλέον τα >13,5 δισ. ευρώ έως το τέλος του 2025.
Σταθερές ροές εσόδων – Σχέδιο διανομής κερδών στους μετόχους
Τα καθαρά έσοδα του β’ τριμήνου ανήλθαν σε 687 εκατ. ευρώ, αυξημένα κατά 6% σε σχέση με το προηγούμενο τρίμηνο, με ανθεκτικά καθαρά έσοδα από τόκους και σταθερές προμήθειες. Αν και τα έσοδα από τόκους μειώθηκαν κατά 1,5% τριμηνιαίως, η κάμψη αυτή είναι μικρότερη από το -6% του α’ τριμήνου, παρά τη σημαντική αποκλιμάκωση των επιτοκίων.
Τα έσοδα από προμήθειες παρέμειναν σταθερά, συνεισφέροντας 24% στα καθαρά έσοδα. Παράλληλα, η τράπεζα ανακοίνωσε πρόθεση για ενδιάμεση διανομή κερδών ύψους 100 εκατ. ευρώ με τη μορφή επαναγοράς μετοχών στο δ’ τρίμηνο, υπό την προϋπόθεση εποπτικής έγκρισης και έγκρισης από Έκτακτη Γενική Συνέλευση.
Υψηλή λειτουργική αποτελεσματικότητα και ισχυρός ισολογισμός
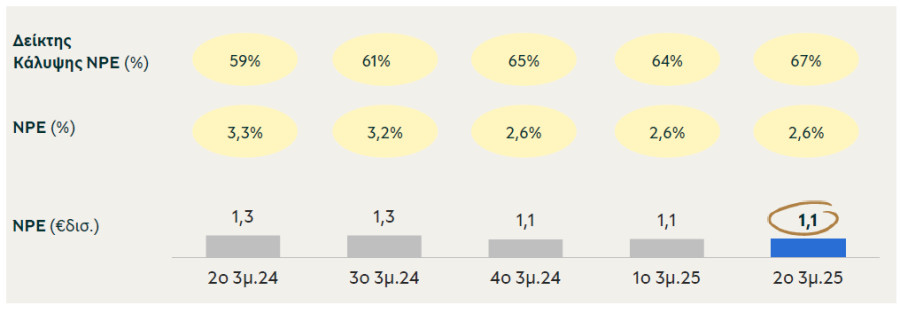
Ο δείκτης κόστους προς κύρια έσοδα περιορίστηκε στο 34%, μεταξύ των χαμηλότερων στην Ευρώπη. Η τράπεζα συνεχίζει τις επενδύσεις σε ανθρώπινο δυναμικό και τεχνολογία, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) μειώθηκε στο 2,6%, από 3,3% πριν ένα χρόνο, με κάλυψη 67% – αυξημένη κατά 9 ποσοστιαίες μονάδες.
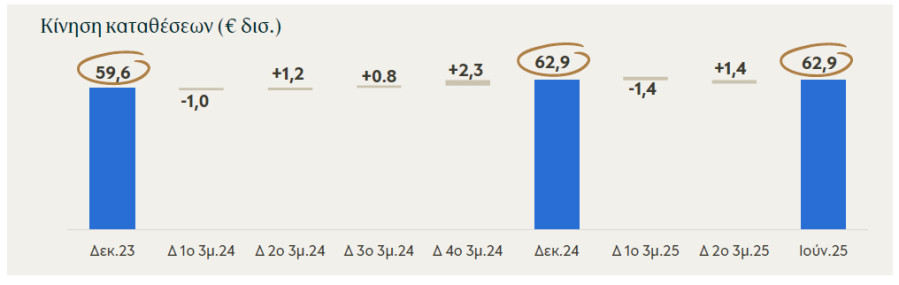
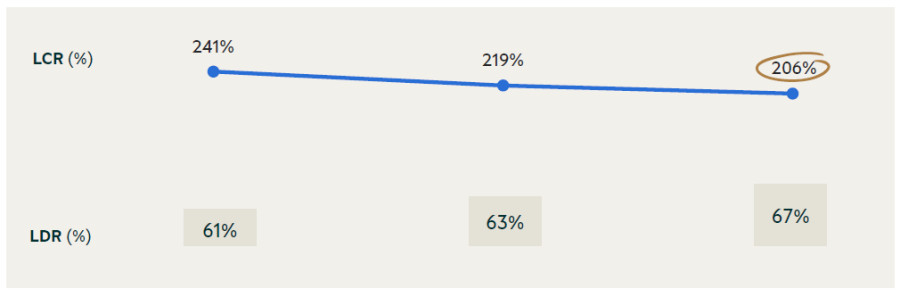
Το οργανικό κόστος κινδύνου παρέμεινε στο 0,5%, ευθυγραμμισμένο με τους ετήσιους στόχους. Οι καταθέσεις αυξήθηκαν στα 63 δισ. ευρώ (+5% ετησίως), ενώ ο δείκτης κάλυψης ρευστότητας (LCR) έφτασε το 206%, διασφαλίζοντας σταθερότητα σε ένα απαιτητικό περιβάλλον.
Ισχυρά κεφάλαια – Επιδίωξη διανομής άνω των €500 εκατ.
Ο δείκτης CET1 (pro forma) διαμορφώθηκε στο 14,4%, ενώ ο συνολικός δείκτης κεφαλαιακής επάρκειας έφτασε το 20,4%, απορροφώντας την προβλεπόμενη διανομή του 50% των κερδών, την ισχυρή δανειοδοτική ανάπτυξη και την απόσβεση του DTC. Το απόθεμα κεφαλαίων παραμένει ισχυρό, με περίπου 440 μονάδες βάσης πάνω από το εποπτικό όριο (P2G).
Η διοίκηση στοχεύει σε συνολική διανομή άνω των 500 εκατ. ευρώ από τα κέρδη του 2025, επιβεβαιώνοντας την επιστροφή της τράπεζας σε φάση διατηρήσιμης κερδοφορίας και κεφαλαιακής απόδοσης.
Δήλωση του Διευθύνοντος Συμβούλου, Χρήστου Μεγάλου
«Το πρώτο εξάμηνο 2025, τα οικονομικά αποτελέσματα της Πειραιώς παρουσιάζουν σημαντική πρόοδο στην κατεύθυνση επίτευξης των ετήσιων στόχων μας. Τους πρώτους έξι μήνες του έτους πετύχαμε 15% απόδοση ιδίων κεφαλαίων και ενσώματα κεφάλαια ανά μετοχή στα €5,90, αυξημένα κατά 8% σε ετήσια βάση. Τα έσοδά μας επέδειξαν ανθεκτικότητα, υποστηριζόμενα από την ισχυρή δανειακή επέκταση. Από την αρχή του έτους εκταμιεύσαμε νέα δάνεια ύψους €6,3 δισ., ποσό που συνιστά την καλύτερη επίδοση πρώτου εξαμήνου ιστορικά για την Τράπεζα. Από αυτά, οι μεγάλες επιχειρήσεις έλαβαν €3,5 δισ., ενώ €2,4 δισ. κατευθύνθηκαν σε μεσαίες και μικρές επιχειρήσεις και €0,4 δισ. σε νοικοκυριά. Το χαρτοφυλάκιο των δανείων μας αυξήθηκε κατά 15% ετησίως, στα €36 δισ., υπερβαίνοντας τον ετήσιο στόχο για το 2025, νωρίτερα από το σχεδιασμό μας. Έτσι, σήμερα αναβαθμίζουμε τον στόχο εξυπηρετούμενων δανείων για το τέλος του έτους, σε πάνω από €36,5 δισ. δάνεια.
Εστιάζουμε στη δημιουργία αξίας για τους πελάτες μας, οι οποίοι μας εμπιστεύονται με τη μεγαλύτερη βάση κεφαλαίων υπό διαχείριση στην Ελλάδα: €63 δισ. καταθέσεις και €13 δισ. επενδυτικά κεφάλαια, για τα οποία έχουμε ήδη ξεπεράσει τον ετήσιο στόχο (άνω των €12 δισ.). Επομένως, σήμερα αναβαθμίζουμε τη στοχοθεσία για τα υπό διαχείριση κεφάλαια πελατών στο τέλος του 2025 σε περισσότερα από €13,5 δισ..
Το πρώτο εξάμηνο του 2025, η Πειραιώς εκκίνησε νέα έργα για την κάλυψη των αναγκών του πελατολογίου της. Η σειρά νέων προϊόντων και υπηρεσιών για πελάτες λιανικής της Τράπεζας περιλαμβάνει πλέον το «Σπίτι 25», ένα καινοτόμο στεγαστικό δάνειο με 25% έκπτωση επιτοκίου για 4 χρόνια, σχεδιασμένο για νέους δυνητικούς ιδιοκτήτες κατοικιών που δεν πληρούν τα κριτήρια των υφιστάμενων επιδοτούμενων προγραμμάτων. Επιπλέον, η Πειραιώς λάνσαρε το «Piraeus agri e-loan», ένα νέο προϊόν ψηφιακής, γρήγορης και ασφαλούς αίτησης χρηματοδότησης μέσω του Piraeus e-banking, με στόχο τη στήριξη της αγροτικής οικονομίας και τη διεύρυνση των δυνατοτήτων των ψηφιακών καναλιών. Επιπλέον, η Πειραιώς εισήγαγε τη νέα υπηρεσία «Agri Flex», μια επιλογή που προσφέρεται σε υφιστάμενες και νέες δανειακές συμβάσεις με στόχο την προστασία των ταμειακών ροών των αγροτών, μέσω της αυτόματης προσαρμογής των δανείων, σε περίπτωση δυσμενών τιμών βασικών προϊόντων (ενέργεια αρχικά στοχευμένη στην κάλυψη κτηνοτροφικών αναγκών). Το νέο ψηφιακό εργαλείο «Eco Check» που διατίθεται στο e-banking μας, παρέχει δωρεάν διάγνωση της ενεργειακής απόδοσης στα ακίνητα ιδιοκτησίας των πελατών μας. Το νέο πρόγραμμα «EPC Home Reward» επιδοτεί το κόστος για την έκδοση Πιστοποιητικού Ενεργειακής Απόδοσης για πελάτες με ακίνητα που έχουν χρηματοδοτηθεί μέσω της Τράπεζας Πειραιώς. Η αρχική καμπάνια ξεκίνησε πριν από μια εβδομάδα για 3.000 δάνεια και στοχεύουμε στη σταδιακή κάλυψη του συνόλου των στεγαστικών δανείων βάσει οικονομικών κριτηρίων.
Παράλληλα, η Πειραιώς προχώρησε σε συνεργασία για την ανάπτυξη ψηφιακής πλατφόρμας για στεγαστικά δάνεια, αναβαθμίζοντας σημαντικά την εμπειρία των πελατών, με ολοκληρωμένη υποστήριξη 24/7 και καθ’ όλη τη διάρκεια της διαδικασίας ως την εκταμίευση. Η πλατφόρμα θα είναι έτοιμη μέχρι το τέλος του τρέχοντος έτους. Επιπλέον, η Πειραιώς λάνσαρε πρόσφατα το «1Fund», ένα καινοτόμο επενδυτικό προϊόν κύκλου ζωής για πελάτες 18-30 ετών, το οποίο βασίζεται στη δύναμη της τακτικής αποταμίευσης, ακολουθώντας τη διεθνή πρακτική αντίστοιχων προϊόντων. Πρόκειται για προϊόν το οποίο συνδυάζει επένδυση σε αμοιβαίο κεφάλαιο και καταθετικό λογαριασμό επιτοκίου 3% για υπόλοιπα ως €5.000.
Τον Ιούνιο 2025, ο συνολικός δείκτης κεφαλαίων μας διαμορφώθηκε στο 20,4%, ενσωματώνοντας πρόβλεψη για διανομή στους μετόχους 50% από τα κέρδη του έτους. Οι μέτοχοί μας έλαβαν ήδη τον Ιούνιο μέρισμα σε μετρητά ύψους €30 σεντς ανά μετοχή για τη χρήση 2024. Σήμερα, με βάση την απόδοσή μας για το πρώτο εξάμηνο 2025, ανακοινώνουμε ότι σκοπεύουμε να προχωρήσουμε σε ενδιάμεση διανομή προς τους μετόχους από τα κέρδη του 2025 ύψους €100 εκατ. μέσω επαναγοράς μετοχών, η οποία αναμένεται να υλοποιηθεί κατά το 4ο τρίμηνο του 2025, υπό την προϋπόθεση λήψης των απαραίτητων εγκρίσεων από την εποπτική αρχή και Έκτακτη Γενική Συνέλευση των μετόχων μας.
Τέλος, είμαστε ιδιαίτερα περήφανοι για την πρόσφατη ανάδειξή μας ως της Τράπεζας με τις υψηλότερες επιδόσεις στην Ελλάδα, σύμφωνα με την κατάταξη Top 1000 World Banks για το 2025 που δημοσιεύει το περιοδικό The Banker, αλλά και ως της Καλύτερης Τράπεζας για την Εταιρική Υπευθυνότητα πανευρωπαϊκώς από το Euromoney. Και οι δύο αυτές διακρίσεις μας κινητοποιούν ώστε να προσφέρουμε ακόμα καλύτερες υπηρεσίες και προϊόντα στους πελάτες μας.»
Κύρια Σημεία των αποτελεσμάτων (με διαγράμματα)
1. Ανθεκτικά καθαρά έσοδα από τόκους λόγω της ανόδου των δανείων
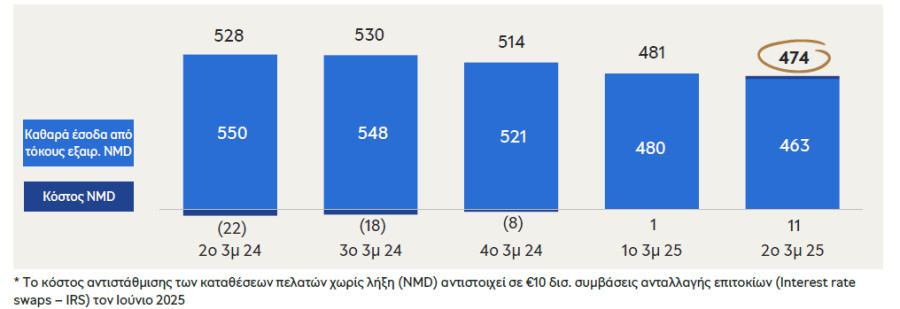
Τα καθαρά έσοδα από τόκους διαμορφώθηκαν σε €474 εκατ. το 2ο τρίμηνο 2025, μειωμένα κατά 1,5% σε σύγκριση με το προηγούμενο τρίμηνο, μετά τις μειώσεις επιτοκίων της ΕΚΤ. Παρόλα αυτά, ο ρυθμός μείωσης των καθαρών εσόδων από τόκους επιβραδύνθηκε σε σύγκριση με το προηγούμενο τρίμηνο (-6% σε τριμηνιαία βάση), εξαιτίας της ενίσχυσης των δανειακών υπολοίπων και των ομολόγων που μετρίασαν την επίδραση των χαμηλότερων επιτοκίων, ενώ τα αυξημένα υπόλοιπα καταθέσεων ταμιευτηρίου και όψεως και η τιμολόγηση των προθεσμιακών καταθέσεων μειώνουν το κόστος χρηματοδότησης. Συνολικά, ο δείκτης καθαρού περιθωρίου επιτοκίου διατηρήθηκε στο 2,4% για δεύτερο συνεχόμενο τρίμηνο, σε ευθυγράμμιση με τον ετήσιο στόχο. Η πορεία των επιμέρους στοιχείων των καθαρών εσόδων από τόκους οδηγεί σε επιβεβαίωση του στόχου των €1,9 δισ. για το 2025.
2. Καθαρά έσοδα προμηθειών ως ποσοστό των καθαρών εσόδων στο 24%, με το διαφοροποιημένο μοντέλο να επιφέρει αποτελέσματα
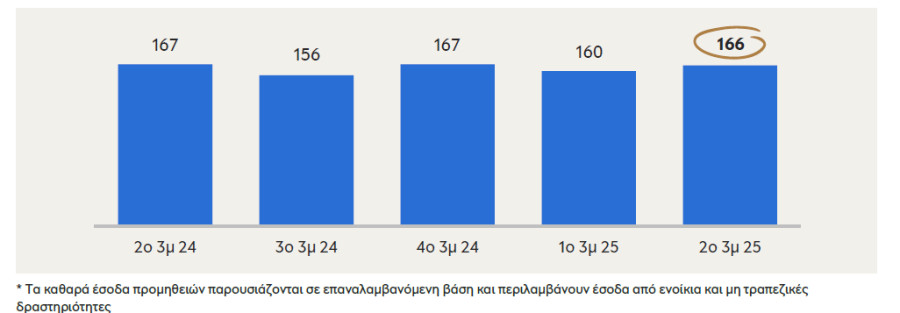
Τα καθαρά έσοδα προμηθειών διαμορφώθηκαν στα €166 εκατ. το 2ο τρίμηνο 2025, αυξημένα κατά 4% σε τριμηνιαία βάση, ωθούμενα κυρίως από τις προμήθειες διαχείρισης κεφαλαίων πελατών και την τραπεζοασφάλιση. Τα καθαρά έσοδα προμηθειών ως ποσοστό του ενεργητικού ανήλθαν σε 0,8% στο τρίμηνο, επωφελούμενα από τη διαφοροποίηση των πηγών εσόδων.
3. Πειθαρχημένη προσέγγιση στην αποτελεσματικότητα κόστους, με εστίαση σε επενδύσεις για την ενίσχυση της παραγωγικότητας
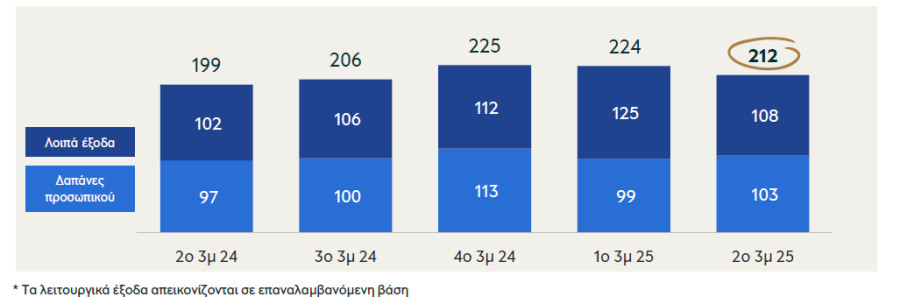
Τα λειτουργικά έξοδα μειώθηκαν κατά 5% σε τριμηνιαία βάση, στα €212 εκατ., ενώ αυξήθηκαν κατά 4% ετησίως. Οι δαπάνες προσωπικού αυξήθηκαν κατά 3% σε ετήσια βάση στα €103 εκατ. το 2ο τρίμηνο 2025, λόγω αυξημένων μεταβλητών αποδοχών. Το ανθρώπινο δυναμικό διαμορφώθηκε σε 7.726 εργαζομένους στις 30 Ιουνίου 2025, εκ των οποίων οι 7.357 στην Ελλάδα. Τα γενικά και διοικητικά έξοδα διαμορφώθηκαν στα €76 εκατ., +4% ετησίως, επιβαρυμένα από νομικά έξοδα και έξοδα συμβούλων σχετικά με προγράμματα μετασχηματισμού, τη Snappi, καθώς και την προετοιμασία της συναλλαγής για την απόκτηση της Εθνικής Ασφαλιστικής. Τα έξοδα αποσβέσεων αυξήθηκαν κατά 4% σε σύγκριση με το προηγούμενο τρίμηνο, και κατά 11% σε ετήσια βάση, όπως αναμενόταν, λόγω της ωρίμανσης επενδύσεων στον τομέα τεχνολογίας. Συνεπώς, ο δείκτης κόστους προς βασικά έσοδα σε επαναλαμβανόμενη βάση διαμορφώθηκε στο 33% στο 2ο τρίμηνο 2025, σε ευθυγράμμιση με τον ετήσιο στόχο.
4. Κόστος κινδύνου στο 0,5%, και αυξημένη κάλυψη
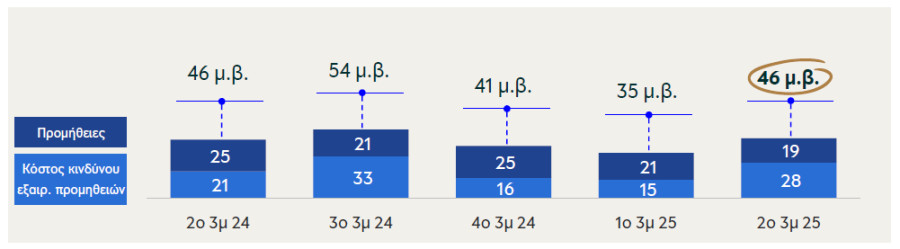
Το 2ο τρίμηνο 2025 οι προβλέψεις δανείων, εξαιρουμένων προμηθειών εξυπηρέτησης NPE και δαπανών συνθετικών τιτλοποιήσεων, διαμορφώθηκαν στα €52 εκατ., σε σύγκριση με €15 εκατ. το προηγούμενο τρίμηνο και €20 εκατ. ένα χρόνο πριν, ενσωματώνοντας πρόσθετη πρόβλεψη ύψους € 45 εκατ. λόγω προσαρμογής Post Model Adjustment («PMA»), η οποία αντικατοπτρίζει προδραστικές τροποποιήσεις σε ορισμένα προϊόντα στεγαστικών δανείων, προκειμένου να υποστηριχθεί η βιωσιμότητα των όρων αποπληρωμής. Το οργανικό κόστος κινδύνου επί των καθαρών δανείων συμπεριλαμβανομένων προμηθειών διαχείρισης NPE, διαμορφώθηκε στις 46 μ.β. το 2ο τρίμηνο 2025, από 35 μ.β. το προηγούμενο τρίμηνο και στο ίδιο επίπεδο με ένα χρόνο πριν, σε ευθυγράμμιση με τον ετήσιο στόχο. Οι συνολικές απομειώσεις δανείων για το τρίμηνο ανήλθαν σε €94 εκατ., συμπεριλαμβανομένων των προμηθειών διαχείρισης NPE και του κόστους πιστωτικής προστασίας, καθώς και ζημιών ύψους €23 εκατ. από πωλήσεις NPE που σχετίζονται με χαρτοφυλάκια NPE που ταξινομούνται ως διακρατούμενα προς πώληση και τα οποία θα αποαναγνωριστούν μέχρι το τέλος του έτους.
Βασικά στοιχεία ισολογισμού
Ισχυρή πιστωτική επέκταση το 2ο τρίμηνο, με θετική δυναμική χορηγήσεων σε όλους τους τομείς
Οι καταθέσεις πελατών σε ανοδική πορεία
Σταθερή ποιότητα ενεργητικού, με τον δείκτη NPE να παραμένει στο ιστορικά χαμηλό επίπεδο του 2,6%
Ισχυρό προφίλ ρευστότητας
Διαβάστε περισσότερα σχετικά με τα αποτελέσματα της Τράπεζας Πειραιώς εδώ.