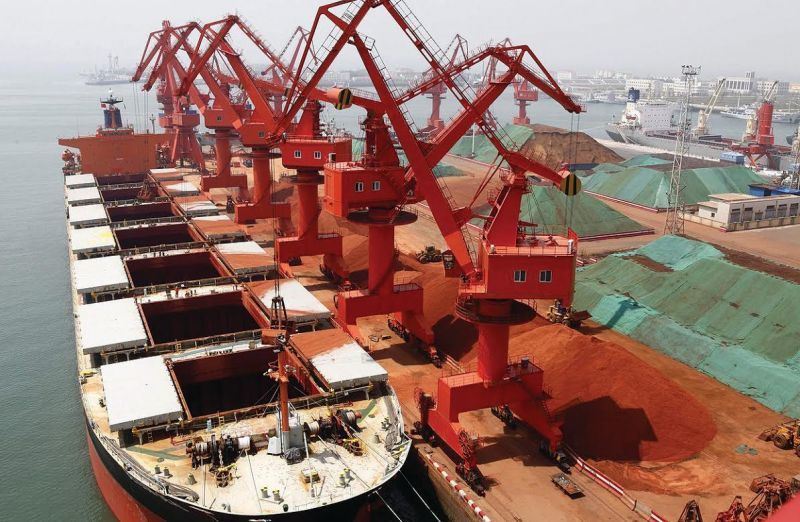


Στην προηγούμενη μας ανασκόπηση είχαμε αναφέρει ότι ο δείκτης βρίσκεται σε πλαγιολίσθηση, την οποία συνέχισε και την προηγούμενη εβδομάδα, με μία ελαφριά τάση ανόδου, η οποία συνεχίζει και οφείλεται στις εισαγωγές Iron Ore και Coal από την Κίνα, γεγονός που αποτυπώνεται και από την θετική πορεία των εσόδων των Capes.
Την Παρασκευή 19 Αυγούστου ο BDI είχε κλείσει στις 682 μονάδες, μειωμένος κατά 122 μονάδες ή 15% περίπου από τα τρέχοντα επίπεδα των 804 μονάδων. Την ίδια ημέρα ο δείκτης των Capes, BCI είχε κλείσει στις 843 μονάδες με τον μέσο όρο ημερησίων εσόδων στα $ 5,846. Στην παρούσα φάση, ο υποδείκτης των Capes βρίσκεται στις 1,566 μονάδες και ο μέσος όρος ημερησίων εσόδων στα $ 10,649, σηματοδοτώντας μία αύξηση της τάξης του 95% σε επίπεδα μονάδων και 82% σε επίπεδα μέσου όρου ημερησίων εσόδων.
Αντίστοιχα, την ίδια περίοδο ο υποδείκτης των Panamax (BPI) έχει μειωθεί κατά -9,5% ενώ των Supramax (BSI) και των Handysize (BHSI) έχουν παραμείνει grosso modo στα ίδια επίπεδα. Σε επίπεδα ημερησίων εσόδων, τα έσοδα των Panamax έχουν μειωθεί κατά -9,1% ενώ στα Supramax και στα Handysize σε γενικές γραμμές έχουν παραμείνει στα ίδια επίπεδα.
Να επισημάνουμε βέβαια πως αναφορικά με τους 2 μικρότερους τύπους πλοίων, δηλαδή τα Supramax και τα Handysize, η ανοδική τους τάση, με τις γνωστές ενδιάμεσες διακυμάνσεις, είχε ξεκινήσει εδώ και περίπου 3 μήνες, αλλά από τις αρχές Σεπτεμβρίου έχουν εισέλθει σε διορθωτικά πτωτική πορεία.
Αναφορικά με την αύξηση των εισαγωγών Iron Ore από την Κίνα που συντέλεσε και στην αύξηση του υποδείκτη των Capes και κατ’ επέκταση του BDI, να σημειώσουμε ότι σύμφωνα με στοιχεία των Κινεζικών τελωνειακών αρχών, τον Αύγουστο σε ετήσια βάση οι εισαγωγές παρουσίασαν αύξηση 18%, κλείνοντας συνολικά στους 87,7 εκ. τόνους. Η αύξηση αυτή οφείλεται στη μείωση της εγχώριας παραγωγής και στην στρατηγική κτισίματος αποθεμάτων, σε μία χρονιά που η τιμή του σιδηρομεταλλεύματος έχει παρουσιάσει αύξηση 40% από τις αρχές του χρόνου.
Σύμφωνα με τελευταίες εκτιμήσεις από την Citigroup, το απροσδόκητο ράλι στις τιμές του Iron Ore, το οποίο χαρακτηρίζει σαν ένα από τα πιο καυτά εμπορεύματα του 2016, οδεύει προς πτωτική πορεία, προβλέποντας μάλιστα ότι το τελευταίο τρίμηνο του έτους η τιμή του θα κυμανθεί στα $ 51 τον τόνο και για το 2017 στα $ 45 κυρίως λόγω της αυξανόμενης προσφοράς και της αποδυνάμωσης της ζήτησης. Την ίδια άποψη για την πτώση της τιμής του σιδηρομεταλλεύματος δείχνουν να μοιράζονται και άλλες τράπεζες, όπως η Morgan Stanley και η UBS, οι οποίες σε αναλύσεις τους αναφέρουν και αυτές πως αναμένουν την πτώση της τιμής του εμπορεύματος από τα τέλη του 2016.
Χωρίς αμφιβολία, αν οι ανωτέρω προβλέψεις επαληθευθούν, τότε μαζί με την πτώση των τιμών του Iron Ore θα επέλθει και διόρθωση στην πορεία των εσόδων των Capes και των Panamax και κατ’ επέκταση στην γενικότερη πορεία του Δείκτη.

Ακολουθεί η δραστηριότητα στον τομέα των αγοραπωλησιών για την εβδομάδα που πέρασε:
Στα πλοία ξηρού φορτίου έγιναν οι ακόλουθες πράξεις:
✏ Στα Panamax, το ‘DARYA SHREE’ 74.823 DWT (2004 – Hudong Zhonghua) πουλήθηκε πάνω από τα $ 5 εκ.
✏ Στα Ultramax, το ‘JIN HAN’ 61.414 DWT (2011 – Oshima) και το ‘JIN MING’ 61.414 DWT (2010 – Oshima) αγοράστηκαν en bloc από την Tufton Oceanic στα $ 28,5 εκ.
✏ Στα Handysize, το ‘HANJIN LIVERPOOL’ 36.851DWT (2012 – Hyundai Vinashin) και το ‘HANJIN ISABEL’ 36.798 DWT (Hyundai Vinashin) και τα 2 με SS due, πουλήθηκαν σε 2 διαφορετικούς Έλληνες στα $ 8 εκ. και $ 8,3 εκ. αντίστοιχα.
Στον τομέα των tankers δεν έγιναν πράξεις την προηγούμενη εβδομάδα.
ΔΙΑΛΥΣΕΙΣ
Η αύξηση του αγοραστικού ενδιαφέροντος και των τιμών το προηγούμενο διάστημα, κυρίως από τους Cash Buyers, τελικά δεν βρήκε ανταπόκριση από τους End Buyers, καθώς την προηγούμενη εβδομάδα η πτωτική διόρθωση των τιμών του εγχώριου σιδήρου απέτρεψε τους End Buyers από το να συμμετέχουν σε αυτό το «παιχνίδι» των υψηλών τιμών. Αυτό φυσικά, για άλλη μια φορά, είχε σαν αποτέλεσμα το να μείνουν εκτεθειμένοι οι Cash Buyers, μην μπορώντας να πουλήσουν τα πλοία και να έχουν αρχίσει να υπάρχουν φήμες για ακυρώσεις και επαναδιαπραγματεύσεις.
Στην Ινδία, η πτώση των εγχώριων τιμών του σιδήρου κατά $ 10/LDT, «φόβισε» τους End Buyers, με αποτέλεσμα οι προσφερόμενες τιμές να είναι σε χαμηλότερα επίπεδα από αυτά του Μπαγκλαντές και του Πακιστάν, έχοντας σαν αποτέλεσμα να μην μπορεί η Ινδία να καταφέρει να επιστρέψει στην αγορά.
Το Μπαγκλαντές, έχοντας καταφέρει να κλείσει τον μεγαλύτερο αριθμό πλοίων το προηγούμενο διάστημα, κυρίως μεγαλύτερου τονάζ, την προηγούμενη εβδομάδα μείωσε το αγοραστικό του ενδιαφέρον αλλά δείχνει ότι θα επανέλθει και θα συνεχίσει να είναι ιδιαίτερα ανταγωνιστικό με μόνη εξαίρεση την περίοδο των επερχόμενων αργιών του Eid.
Στο Πακιστάν, το ενδιαφέρον για αγορές είναι αρκετά έντονο, αλλά η μη «διαλεύκανση» για το ποια θα είναι τελικά η φορολογική επιβάρυνση από τον νέο προϋπολογισμό λειτουργεί ανασταλτικά στους End Buyers, παρά το γεγονός ότι έχουν συνειδητοποιήσει πως αν δεν αυξήσουν τις προσφερόμενες τιμές θα μείνουν εκτός αγοράς.
Η Κίνα, συνεχίζει να απέχει από την αγορά, καθώς μέχρι το τέλος του 2017 θα υφίσταται το πρόγραμμα των επιδοτήσεων για τις κρατικές εταιρείες.
.
Ο συνολικός αριθμός των διαλύσεων την τελευταία εβδομάδα ήτανε 651,024 DWT περίπου, εκ των οποίων το 66% (426,964 DWT) ήτανε πλοία ξηρού φορτίου, το 0% (0 DWT) δεξαμενόπλοια, και το 34% (224,060 DWT) Containers.
Οι τιμές για πλοία ξηρού φορτίου και δεξαμενόπλοια κυμάνθηκαν ως εξής:
✏ Ινδία: Από $ 265 - $ 290 για πλοία ξηρού φορτίου και δεξαμενόπλοια αντίστοιχα.
✏ Πακιστάν: Από $ 270 - $ 295 για πλοία ξηρού φορτίου και δεξαμενόπλοια αντίστοιχα.
✏ Μπαγκλαντές: Από $ 275 - $ 300 για πλοία ξηρού φορτίου και δεξαμενόπλοια αντίστοιχα.
✏ Κίνα: Από $ 200 - $ 210 για πλοία ξηρού φορτίου και δεξαμενόπλοια αντίστοιχα.
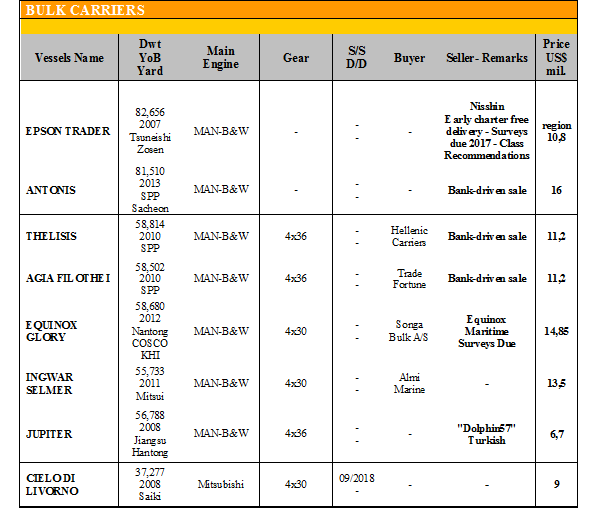
ΠΙΝΑΚΕΣ ΑΓΟΡΑΠΩΛΗΣΙΩΝ
G. Moundreas & Co S. A.