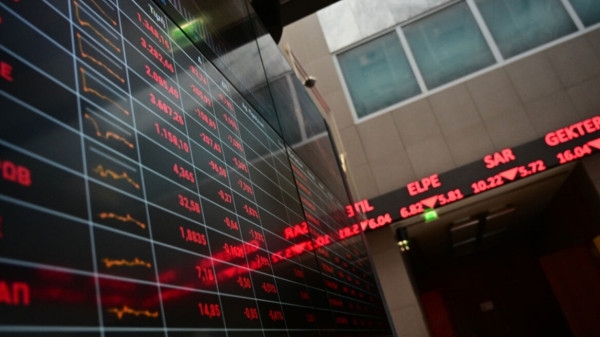
Στο ταμπλό, λίγο μετά τις 11:30, ο Γενικός Δείκτης «παίζει» με απώλειες 0,67% στις 2.619,910 μονάδες, ο δείκτης μεγάλης κεφαλαιοποίησης κινείται στις 6.717,840 μονάδες με απώλειες 0,79% και ο μεσαίας στις 3.081,310 μονάδες με υποχώρηση στο -0,40%.
Στη μεγάλη κεφαλαιοποίηση ξεχωρίζει η ΔΕΗ με κέρδη άνω του 1%, ενώ με απώλειες -1,38% διαπραγματεύεται η AKTOR, στο -1% «παίζουν» ΤΙΤΑΝ και Viohalco και στο -1,6% η Helleniq Energy.
Σημαντικές απώλειες σημειώνει και ο τραπεζικός δείκτης με πτώση 1,5% που τον φέρνει στις 3.172,670 μονάδες.
Στα επιμέρους, η ΑΛΦΑ υποχωρεί κατά 1,81% στα 4,62 ευρώ, η ΠΕΙΡ κατά 1,96% στα 9,92 ευρώ, η ΕΥΡΩΒ σημειώνει απώλειες της τάξης του -2,24% στα 4,798 ευρώ και η ΕΤΕ της τάξης του -10,5% στα 16,91 ευρώ. Στις μη συστημικές, η Optima ενισχύεται κατά 0,81% και η CrediaBank υποχωρεί κατά 0,22%. Η Τράπεζα Κύπρου σημειώνει απώλειες 0,83%.
Η εικόνα της αγοράς πάντως δεν απέχει πολύ από τις εκτιμήσεις των αναλυτών. Η Κύκλος Χρηματιστηριακή είχε προβλέψει πως σήμερα το ξεκίνημα θα ήταν επιφυλακτικό με επιλεκτικές τοποθετήσεις και το ενδιαφέρον επικεντρωμένο στις τραπεζικές κινήσεις και εταιρικές ανακοινώσεις.
Σε αυτό το πλαίσιο, βασικό σενάριο παραμένει η συσσώρευση, με ζητούμενα τη σταθεροποίηση των τραπεζών και τη διεύρυνση του αγοραστικού ενδιαφέροντος.
Όσο για την προηγηθείσα συνεδρίαση, η ελληνική αγορά επέδειξε χθες (17/11) συγκριτική ανθεκτικότητα έναντι των διεθνών πιέσεων, ενώ η αλλαγή στάσης της JP Morgan σε neutral ενισχύει την επιφυλακτικότητα.
Σήμερα, στις διεθνείς αγορές επικρατούν τάσεις σταθεροποίησης, ενώ τα θετικότερα των εκτιμήσεων αποτελέσματα της Nvidia προσφέρουν στήριξη στο επενδυτικό κλίμα. Το βλέμμα βέβαια παραμένει στραμμένο στη Fed και την επικείμενη, απόψε, δημοσιοποίηση των πρακτικών της τελευταίας της συνεδρίασης, τα οποία μπορεί να ταράξουν και πάλι τα νερά, ενώ οι επενδυτές αναμένουν ενδείξεις για την πορεία των αμερικανικών επιτοκίων.
Κατά τα άλλα, στην Ελλάδα, στο επίκεντρο βρίσκεται σήμερα η ΜΕΤΚΑ, καθώς ανοίγει ο δρόμος για την εισαγωγή της στη Ρυθμιζόμενη Αγορά του ΧΑ μετά την έγκριση του ενημερωτικού δελτίου από την Επιτροπή Κεφαλαιαγοράς.
Το εύρος τιμής διάθεσης των μετοχών της ΜΕΤΚΑ ορίστηκε μεταξύ 10 και 11,5 ευρώ, με την αύξηση μετοχικού κεφαλαίου να στοχεύει στην άντληση 250 εκατ. ευρώ. Παράλληλα, η Metlen θα διαθέσει έως 5 εκατ. υφιστάμενες μετοχές, με δυνατότητα προσθήκης άλλων 5 εκατ. μετοχών.
Με βάση το εύρος τιμών, η αποτίμηση της ΜΕΤΚΑ πριν από την αύξηση διαμορφώνεται σε 1 έως 1,15 δισ. ευρώ και, εφόσον καλυφθεί πλήρως, θα ανέλθει σε 1,25 έως 1,4 δισ. ευρώ. Σύμφωνα με τη Eurobank Equities, αυτό αντιστοιχεί σε πολλαπλασιαστή EV/EBITDA περίπου 6-7 φορές.
Τα κεφάλαια θα χρηματοδοτήσουν κυρίως επενδύσεις σε ΣΔΙΤ και παραχωρήσεις. Από τα 250 εκατ. ευρώ, τα 84 εκατ. ευρώ θα καλύψουν υφιστάμενες επενδυτικές δεσμεύσεις της περιόδου 2026-2029 και τα υπόλοιπα 166 εκατ. ευρώ θα κατευθυνθούν σε νέες επενδύσεις έως το 2030. Το πλάνο περιλαμβάνει έργα στους τομείς των μεταφορών, του περιβάλλοντος, της διαχείρισης υδάτων και των κοινωνικών υποδομών.
Η δημόσια προσφορά ολοκληρώνεται στις 20 Νοεμβρίου, με την τελική τιμή να καθορίζεται μέσω βιβλίου προσφορών. Η έναρξη διαπραγμάτευσης των μετοχών στο Χρηματιστήριο Αθηνών αναμένεται στις 26 Νοεμβρίου, ενώ η Metlen θα διατηρήσει την πλειοψηφία και τον έλεγχο της ΜΕΤΚΑ.
Το deal της Eurobank στη Βουλγαρία
Την εξαγορά της βουλγαρικής First Investment Bank (Fibank) συμφώνησε η Eurobank, με στόχο την απόκτηση αρχικά του 65% και την υποβολή υποχρεωτικής δημόσιας πρότασης για τις υπόλοιπες μετοχές. Η Bulgarian Development Bank έχει δεσμευθεί να διαθέσει το ποσοστό της, περίπου 18%, εξασφαλίζοντας στη Eurobank συμμετοχή τουλάχιστον 83%, εφόσον ολοκληρωθούν οι διαδικασίες.
Η συναλλαγή θα γίνει εξ ολοκλήρου σε μετρητά και αποτιμά το 100% της Fibank σε περίπου 1 δισ. ευρώ, με το τίμημα για το αρχικό 65% να ανέρχεται σε 650 εκατ. ευρώ. Η συγχώνευση με την υφιστάμενη θυγατρική της Eurobank, Postbank, θα δημιουργήσει τη μεγαλύτερη τράπεζα στη Βουλγαρία και θα ενισχύσει την παρουσία του ελληνικού ομίλου στη Νοτιοανατολική Ευρώπη.
Η Eurobank εκτιμά ότι η συναλλαγή θα αποφέρει ετήσιες συνέργειες κόστους άνω των 70 εκατ. ευρώ μετά από φόρους, ενώ πρόσθετα οφέλη αναμένονται από την αύξηση των εσόδων και τις σταυροειδείς πωλήσεις. Με την πλήρη ενσωμάτωση των συνεργειών, τα καθαρά κέρδη του ομίλου προβλέπεται να αυξηθούν κατά περίπου 12% και τα κέρδη ανά μετοχή κατά 7%, ακόμη και μετά την αύξηση κεφαλαίου. Η απόδοση επί των επενδεδυμένων κεφαλαίων εκτιμάται στο 21%.
Η χρηματοδότηση θα προέλθει από πλεονάζοντα κεφάλαια και αύξηση μετοχικού κεφαλαίου 750 εκατ. ευρώ, μέσω επιταχυνόμενου βιβλίου προσφορών. Ο δείκτης CET1 αναμένεται να διαμορφωθεί κοντά στο 14% σε pro forma βάση. Παράλληλα, η διοίκηση διατηρεί τον στόχο διανομής του 55% των κερδών στους μετόχους.
Η αύξηση κεφαλαίου θα τεθεί προς έγκριση στην Έκτακτη Γενική Συνέλευση της 9ης Δεκεμβρίου, με δυνατότητα κατάργησης του δικαιώματος προτίμησης. Η ολοκλήρωση της αρχικής εξαγοράς του 65% της Fibank τοποθετείται στο πρώτο εξάμηνο του 2027, υπό την προϋπόθεση των απαιτούμενων εποπτικών εγκρίσεων.
Διήμερο γεμάτο με οικονομικά αποτελέσματα
Δέκα εισηγμένες ανακοινώνουν οικονομικά αποτελέσματα στις 18 και 19 Νοεμβρίου, με το ενδιαφέρον να στρέφεται σήμερα στη ΓΕΚ ΤΕΡΝΑ, η οποία θα δημοσιεύσει τις επιδόσεις εννεαμήνου 2026 μετά το κλείσιμο της αγοράς. Την ίδια ώρα αναμένονται οι ανακοινώσεις των ElvalHalcor, Quest και Alpha Trust – Ανδρομέδα. Νωρίτερα, πριν από την έναρξη της συνεδρίασης, αποτελέσματα δημοσίευσαν η Trade Estates και τα Αττικά Πολυκαταστήματα.
Αύριο, η Allwyn και η Ideal θα ανακοινώσουν τις επιδόσεις τους πριν από την έναρξη των συναλλαγών, ενώ η Cenergy θα δημοσιεύσει τα αποτελέσματά της μετά το κλείσιμο. Την ίδια ημέρα αναμένονται και οι ανακοινώσεις της Lavipharm.