
Η εικόνα που προκύπτει από τη μελέτη της Deloitte, η οποία παρουσιάστηκε το απόγευμα της Πέμπτης (5/11) από τον Σύνδεσμο Βιομηχανιών Ελλάδος (ΣΒΕ), είναι ενδεικτική των αντιφάσεων που χαρακτηρίζουν το παραγωγικό μοντέλο της χώρας. Η Ελλάδα καταφέρνει να εμφανίζει υψηλές επιδόσεις σε ορισμένους επιμέρους δείκτες, όπως το κόστος εργασίας, η εισαγωγή νέων προϊόντων και η αύξηση της μεταποιητικής παραγωγής, χωρίς ωστόσο να έχει καταφέρει να μετατρέψει αυτά τα πλεονεκτήματα σε συνολικά υψηλή βιομηχανική ανταγωνιστικότητα.
Το γεγονός, βέβαια, ότι η χώρα βρίσκεται στην πρώτη θέση ως προς το κόστος εργασίας δεν αποτελεί απαραίτητα ένδειξη μιας περισσότερο αποδοτικής βιομηχανίας. Αντίθετα, αναδεικνύει σε σημαντικό βαθμό το πλεονέκτημα που προσφέρει το σχετικά χαμηλό κόστος απασχόλησης στην Ελλάδα, σε σύγκριση με τις υπόλοιπες ευρωπαϊκές οικονομίες. Πρόκειται, δηλαδή, για ένα πλεονέκτημα που συνδέεται και με τη χαμηλή μισθολογική βάση της χώρας, η οποία εξακολουθεί να απέχει από τα επίπεδα αμοιβών των περισσότερο ανεπτυγμένων οικονομιών της ΕΕ.
Το ζητούμενο για την ελληνική βιομηχανία είναι, επομένως, να περάσει από ένα μοντέλο ανταγωνιστικότητας που στηρίζεται σε σημαντικό βαθμό στο χαμηλότερο εργασιακό κόστος σε ένα παραγωγικό υπόδειγμα που θα βασίζεται στην τεχνολογία, στις επενδύσεις, στην υψηλότερη παραγωγικότητα και στη δημιουργία μεγαλύτερης προστιθέμενης αξίας.
Η συνολική εικόνα: 24η στην ενέργεια, 23η στην παραγωγικότητα
Αναλυτικά, η μελέτη αξιολογεί την ελληνική βιομηχανία σε οκτώ βασικές διαστάσεις, οι οποίες αναλύονται σε 23 υποδιαστάσεις και 108 επιμέρους δείκτες, συγκρίνοντας τις επιδόσεις της με εκείνες άλλων 23 κρατών-μελών της Ευρωπαϊκής Ένωσης.
Τα αποτελέσματα, μάλιστα, κατατάσσουν την Ελλάδα στην ομάδα των χωρών χαμηλής ανταγωνιστικότητας, μαζί με την Πολωνία, την Ουγγαρία και την Κροατία.
Συγκεκριμένα, η μεγαλύτερη αδυναμία εντοπίζεται στο ενεργειακό περιβάλλον και την αξιοπιστία των δικτύων, όπου η χώρα καταλαμβάνει την τελευταία, 24η θέση. Ακολουθεί η παραγωγικότητα και η αποδοτικότητα, με την Ελλάδα στην 23η θέση, ενώ στο επιχειρηματικό και ρυθμιστικό περιβάλλον βρίσκεται στην 21η θέση και στην κυκλική οικονομία και την κοινωνική ανθεκτικότητα στην 20ή.
Στις υπόλοιπες διαστάσεις, η εικόνα είναι σχετικά καλύτερη, χωρίς όμως να προκύπτει κάποιο ισχυρό συνολικό πλεονέκτημα. Η Ελλάδα κατατάσσεται στη 13η θέση στο ανθρώπινο κεφάλαιο και τις δεξιότητες, στη 13η στην τεχνολογία και την καινοτομία, στη 14η στις υποδομές, τα δίκτυα και τις μεταφορές και επίσης στη 14η στην εξωστρέφεια και τη διεθνή ανταγωνιστικότητα.
Το χαμηλό εργασιακό κόστος η μεγάλη εξαίρεση
Από την ανάλυση των επιμέρους υποδιαστάσεων προκύπτει ότι η ισχυρότερη επίδοση της Ελλάδας εντοπίζεται στο κόστος εργασίας, όπου καταλαμβάνει την πρώτη θέση μεταξύ των 24 χωρών.
Είναι, μάλιστα, η μοναδική υποδιάσταση στην οποία η χώρα βρίσκεται στην κορυφή της κατάταξης, γεγονός που αναδεικνύει πόσο σημαντικό ρόλο εξακολουθεί να διαδραματίζει το χαμηλό κόστος απασχόλησης στη διαμόρφωση της ανταγωνιστικότητας της ελληνικής βιομηχανίας.
Χρειάζεται, ωστόσο, να διευκρινιστεί ότι ο δείκτης δεν μετρά το απόλυτο ύψος των μισθών, αλλά την επίδραση του εργασιακού κόστους στην ανταγωνιστικότητα της μεταποίησης. Η πρωτιά, επομένως, δεν σημαίνει ότι οι εργαζόμενοι στην Ελλάδα αμείβονται ικανοποιητικά ή ότι η χώρα διαθέτει υψηλή παραγωγικότητα εργασίας. Αντίθετα, η χαμηλή μισθολογική βάση αποτελεί μέρος της εξήγησης για το συγκεκριμένο συγκριτικό πλεονέκτημα.
Η εικόνα αυτή γίνεται ακόμη πιο ενδιαφέρουσα αν συνδυαστεί με τις επιδόσεις της χώρας στις υπόλοιπες παραμέτρους του ανθρώπινου κεφαλαίου. Συνολικά, η Ελλάδα βρίσκεται στη 13η θέση, κοντά στον ευρωπαϊκό μέσο όρο, ωστόσο στις ψηφιακές δεξιότητες και τις σύγχρονες τάσεις καταλαμβάνει την 22η θέση. Στην ίδια, 22η θέση, βρίσκεται και στη δυναμική της αγοράς εργασίας και τη συμπερίληψη.
Με άλλα λόγια, η ελληνική βιομηχανία διαθέτει σχετικά φθηνότερο εργατικό δυναμικό, αλλά εξακολουθεί να υστερεί στην ανάπτυξη των δεξιοτήτων που απαιτεί η σύγχρονη παραγωγή.
Ενέργεια: Το μεγαλύτερο αγκάθι για τη βιομηχανία
Το ενεργειακό κόστος αποτελεί, παράλληλα, το πλέον προβληματικό πεδίο της ελληνικής βιομηχανικής ανταγωνιστικότητας. Η χώρα βρίσκεται στην 24η θέση τόσο ως προς το κόστος και την ανταγωνιστικότητα της ενέργειας όσο και συνολικά ως προς το ενεργειακό περιβάλλον.
Το κόστος της βιομηχανικής ηλεκτρικής ενέργειας διαμορφώνεται στα 0,13 ευρώ ανά κιλοβατώρα, έναντι 0,10 ευρώ κατά μέσο όρο στις χώρες σύγκρισης. Ακόμη πιο ενδεικτικό της επιβάρυνσης είναι το γεγονός ότι το 72% των μεταποιητικών επιχειρήσεων θεωρεί το ενεργειακό κόστος σημαντικό εμπόδιο για την πραγματοποίηση επενδύσεων, ποσοστό διπλάσιο από τον μέσο όρο των χωρών που εξετάζει η μελέτη.
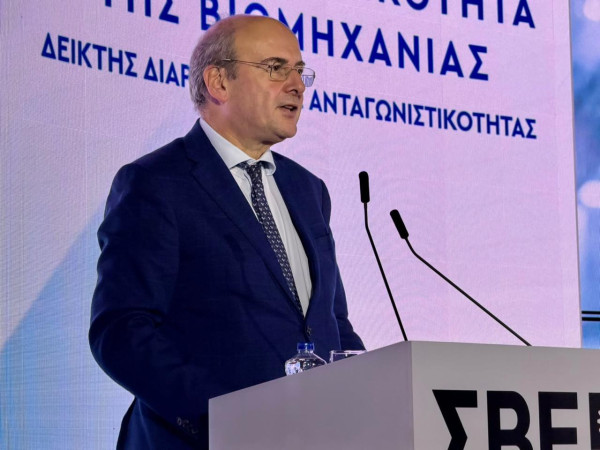
Η αρνητική αυτή εικόνα εξηγεί γιατί το ενεργειακό ζήτημα βρέθηκε στο επίκεντρο της τοποθέτησης του αντιπροέδρου της κυβέρνησης Κωστή Χατζηδάκη.
Ο κ. Χατζηδάκης αναγνώρισε τη σημασία της βιομηχανίας για την ελληνική οικονομία και υπογράμμισε ότι, παρά την πρόοδο που έχει σημειωθεί, δεν υπάρχουν περιθώρια εφησυχασμού. Αναφέρθηκε, παράλληλα, στις παρεμβάσεις της κυβέρνησης για τη μείωση του ενεργειακού κόστους, επισημαίνοντας ότι μόνο τους τελευταίους μήνες εξασφαλίστηκε μείωση του ενεργειακού κόστους για τη βιομηχανία κατά περίπου 100 εκατ. ευρώ σε ορίζοντα πενταετίας, ενώ οι χρεώσεις ΥΚΩ μειώθηκαν κατά 50%. Όπως ανέφερε, τον προηγούμενο μήνα ανακοινώθηκε και ένα ακόμη πρόγραμμα στήριξης.
Ενδιαφέρον παρουσιάζει, πάντως, το γεγονός ότι, παρά τη συνολικά αρνητική επίδοση, η Ελλάδα βρίσκεται στην τέταρτη θέση ως προς την ενεργειακή ένταση της μεταποίησης, στοιχείο που υποδηλώνει συγκριτικά αποδοτική χρήση ενέργειας. Η εικόνα αντιστρέφεται στην ασφάλεια του εφοδιασμού και την εξάρτηση από ενεργειακές εισαγωγές, όπου η χώρα κατατάσσεται στην 23η θέση.
Επενδύσεις και παραγωγικότητα: Η αύξηση της παραγωγής δεν αρκεί
Εξίσου ανησυχητική είναι η εικόνα στην παραγωγικότητα και την αποδοτικότητα, όπου η Ελλάδα καταλαμβάνει την 23η θέση μεταξύ των 24 χωρών.
Η μεταποίηση αντιστοιχεί μόλις στο 9% του ελληνικού ΑΕΠ, το χαμηλότερο ποσοστό μεταξύ των χωρών της μελέτης, έναντι ευρωπαϊκού μέσου όρου 14%. Παράλληλα, η διάρθρωση του κλάδου χαρακτηρίζεται από την κυριαρχία μικρομεσαίων επιχειρήσεων και την έντονη συγκέντρωση σε συγκεκριμένους παραγωγικούς τομείς.
Το πλέον ανησυχητικό στοιχείο αφορά τις επενδύσεις. Ο ακαθάριστος σχηματισμός παγίου κεφαλαίου στη μεταποίηση παραμένει ιδιαίτερα χαμηλός, υποδεικνύοντας ότι η ανανέωση του παραγωγικού εξοπλισμού, η ενσωμάτωση νέων τεχνολογιών και η αναβάθμιση των υποδομών δεν προχωρούν με τον απαιτούμενο ρυθμό.
Και αυτό παρά το γεγονός ότι η Ελλάδα καταγράφει μία από τις καλύτερες επιδόσεις στην αύξηση της παραγωγής. Συγκεκριμένα, ο όγκος της μεταποιητικής παραγωγής αυξήθηκε κατά 16,2% την περίοδο 2021-2025, επίδοση που φέρνει τη χώρα στην τρίτη θέση μεταξύ των 24 κρατών.
Τεχνολογία και καινοτομία: Θετικές επιδόσεις, αλλά περιορισμένη ψηφιακή ωριμότητα
Στην τεχνολογία και την καινοτομία η Ελλάδα βρίσκεται στη 13η θέση. Στα θετικά καταγράφεται η ένατη θέση στη δημιουργία τεχνολογίας, γνώσης και διανοητικής ιδιοκτησίας, ενώ ιδιαίτερα υψηλή είναι η επίδοση στον αριθμό των μεταποιητικών επιχειρήσεων που εισήγαγαν νέα ή σημαντικά βελτιωμένα προϊόντα στην αγορά, με τη χώρα να καταλαμβάνει τη δεύτερη θέση.
Η επίδοση αυτή δείχνει ότι ένα τμήμα της ελληνικής μεταποίησης διαθέτει δυναμική καινοτομίας και μπορεί να αναπτύσσει νέα προϊόντα.
Ωστόσο, η εικόνα δεν είναι αντίστοιχη ως προς την ψηφιακή και τεχνολογική ωριμότητα της παραγωγής. Οι επενδύσεις στις τεχνολογίες πληροφορικής και επικοινωνιών παραμένουν περιορισμένες, όπως και η ψηφιακή ένταση των επιχειρήσεων. Παράλληλα, χαμηλή είναι η συμμετοχή των κλάδων μέσης και υψηλής τεχνολογίας, ενώ η χρήση βιομηχανικών ρομπότ συγκαταλέγεται στις χαμηλότερες.
Το πρόβλημα, επομένως, δεν είναι μόνο η παραγωγή νέας γνώσης, αλλά κυρίως η μετατροπή της σε σύγχρονες παραγωγικές διαδικασίες, υψηλότερη προστιθέμενη αξία και μεγαλύτερη εξαγωγική δυναμική.
Επιχειρηματικό περιβάλλον: Ακριβή χρηματοδότηση, καθυστερήσεις και θεσμικά εμπόδια
Στο επιχειρηματικό και ρυθμιστικό περιβάλλον η Ελλάδα βρίσκεται στην 21η θέση. Ιδιαίτερα χαμηλή είναι η επίδοσή της στο κόστος και την πρόσβαση στη χρηματοδότηση, όπου κατατάσσεται στην 23η θέση.
Αντίστοιχα, στους θεσμούς, τη διαφάνεια και τη δικαιοσύνη βρίσκεται επίσης στην 23η θέση. Ενδεικτική των δυσκολιών είναι η διάρκεια των διαδικασιών για την απόκτηση άδειας λειτουργίας, η οποία φτάνει τις 64 ημέρες, έναντι 43 ημερών κατά μέσο όρο στην ΕΕ.
Καλύτερη είναι η εικόνα στο ρυθμιστικό πλαίσιο και την ευκολία επιχειρηματικής δραστηριοποίησης, όπου η χώρα καταλαμβάνει τη 14η θέση, αλλά και στη φορολογική ανταγωνιστικότητα, όπου βρίσκεται στην 11η θέση.
Η πρόσβαση σε χρηματοδότηση, η ταχύτητα των αδειοδοτήσεων και η αποτελεσματικότητα των θεσμών αποτελούν, συνεπώς, παράγοντες που εξακολουθούν να επιβαρύνουν το επιχειρηματικό περιβάλλον, περιορίζοντας τη δυνατότητα των βιομηχανικών επιχειρήσεων να επεκταθούν και να υλοποιήσουν νέες επενδύσεις.
Εξωστρέφεια: Καλή ποιότητα προϊόντων, αδύναμη εξαγωγική βάση
Στην εξωστρέφεια και τη διεθνή ανταγωνιστικότητα η Ελλάδα κατατάσσεται στη 14η θέση. Η εικόνα είναι ιδιαίτερα αντιφατική, καθώς ενώ βρίσκεται στην 21η θέση ως προς την εξαγωγική απόδοση, καταλαμβάνει την πέμπτη θέση στην ανταγωνιστικότητα τιμών και ποιότητας των προϊόντων.
Οι εξαγωγές μεταποιητικών προϊόντων ως ποσοστό του ΑΕΠ παραμένουν χαμηλές, ενώ περιορισμένο είναι και το μερίδιο των προϊόντων υψηλής και μέσης-υψηλής τεχνολογίας στις συνολικές εξαγωγές της μεταποίησης.
Στην προσέλκυση διεθνούς κεφαλαίου και την ενσωμάτωση στις διεθνείς αλυσίδες αξίας η χώρα βρίσκεται στην 18η θέση, ενώ το απόθεμα εισερχόμενων ξένων άμεσων επενδύσεων στη μεταποίηση κατατάσσεται στην 20ή θέση μεταξύ των 23 χωρών για τις οποίες υπάρχουν διαθέσιμα στοιχεία.
Η πέμπτη θέση στην ανταγωνιστικότητα τιμών και ποιότητας αποτελεί αναμφίβολα θετική επίδοση, δεν αρκεί όμως από μόνη της για να εξασφαλίσει μεγαλύτερη εξαγωγική διείσδυση. Η παραγωγική κλίμακα, η τεχνολογική αναβάθμιση και η δυνατότητα προσέλκυσης κεφαλαίων παραμένουν καθοριστικοί παράγοντες για την ενίσχυση της διεθνούς παρουσίας της ελληνικής βιομηχανίας.
Χατζηδάκης: Η πρόοδος είναι σημαντική, αλλά δεν υπάρχει περιθώριο εφησυχασμού
Από την πλευρά της κυβέρνησης, ο αντιπρόεδρος Κωστής Χατζηδάκης επιχείρησε να αναδείξει τη θετική πορεία που έχει καταγράψει τα τελευταία χρόνια η ελληνική βιομηχανία, δίνοντας έμφαση στην αύξηση της συμμετοχής της στην οικονομία, στην εξαγωγική δραστηριότητα και στη δημιουργία θέσεων εργασίας.
Όπως ανέφερε, το μερίδιο της βιομηχανίας στην Ακαθάριστη Προστιθέμενη Αξία αυξήθηκε από 13,8% το 2019 σε 15,8% το 2025, ενώ οι εξαγωγές αγαθών έφτασαν τα 48 δισ. ευρώ το 2025. Παράλληλα, στον κλάδο δημιουργήθηκαν περισσότερες από 60.000 νέες θέσεις εργασίας.
Ο αντιπρόεδρος της κυβέρνησης απέδωσε την πρόοδο τόσο στην επιχειρηματική δραστηριότητα και την προσπάθεια των εργαζομένων όσο και στην οικονομική πολιτική που εφαρμόζεται τα τελευταία χρόνια, με έμφαση στη δημοσιονομική σταθερότητα, τη μείωση της φορολογίας, τη στήριξη των επενδύσεων και τις μεταρρυθμίσεις.
Έσπευσε, ωστόσο, να επισημάνει ότι η θετική πορεία δεν πρέπει να οδηγήσει σε εφησυχασμό. «Το ζητούμενο πλέον δεν είναι απλώς να έχουμε περισσότερη βιομηχανία. Είναι να έχουμε μια ισχυρότερη, πιο σύγχρονη και πιο ανταγωνιστική βιομηχανία», ανέφερε χαρακτηριστικά.
Όπως υπογράμμισε, στόχος είναι η δημιουργία περισσότερης αξίας στην Ελλάδα, η προσφορά καλύτερων θέσεων εργασίας και η ενίσχυση της βιομηχανικής δραστηριότητας σε όλες τις περιφέρειες της χώρας, ώστε η ελληνική παραγωγή να μπορεί να ανταποκριθεί στις αυξανόμενες απαιτήσεις του διεθνούς ανταγωνισμού.
ΣΒΕ: Χρειάζεται ενιαία κυβερνητική στρατηγική και συντονισμός των υπουργείων
Από την πλευρά της βιομηχανίας, η πρόεδρος του ΣΒΕ Λουκία Σαράντη έδωσε ιδιαίτερη έμφαση στην ανάγκη συστηματικής καταγραφής των προβλημάτων και στη διαμόρφωση μιας κοινής στρατηγικής για την αντιμετώπισή τους.
Όπως εξήγησε, η πρωτοβουλία για τη δημιουργία του Σύνθετου Δείκτη Διαρθρωτικής Ανταγωνιστικότητας αποσκοπεί ακριβώς στο να αποκτήσει η χώρα ένα αξιόπιστο εργαλείο μέτρησης των επιδόσεών της και να μπορεί να εντοπίζει με μεγαλύτερη ακρίβεια τις αδυναμίες της.
«Αποφασίσαμε ότι ο καλύτερος τρόπος για να συμβάλουμε ακόμα περισσότερο στην εθνική προσπάθεια για τη βιομηχανία μας είναι να σταθούμε οι ίδιοι με θάρρος μπροστά στον καθρέφτη», ανέφερε, εξηγώντας ότι η συστηματική αξιολόγηση των επιδόσεων θα επιτρέπει πλέον τη σύγκριση της Ελλάδας με άλλες 23 ευρωπαϊκές χώρες σε ετήσια βάση.
Η κ. Σαράντη υπογράμμισε ότι τα προβλήματα της ελληνικής βιομηχανίας δεν μπορούν να αντιμετωπιστούν αποσπασματικά, καθώς η ενέργεια, η χρηματοδότηση, η τεχνολογία, οι δεξιότητες, οι υποδομές και οι θεσμοί αποτελούν αλληλένδετους παράγοντες που καθορίζουν τις συνθήκες λειτουργίας των επιχειρήσεων.
Στο πλαίσιο αυτό, ο ΣΒΕ ζητά έναν κοινό κυβερνητικό σχεδιασμό, με συντονισμένες προτεραιότητες και συμπληρωματικές δράσεις από τα συναρμόδια υπουργεία.
Η πρόεδρος του Συνδέσμου προσδιόρισε πέντε βασικούς πυλώνες στους οποίους πρέπει να επικεντρωθεί η προσπάθεια: ανταγωνιστική ενέργεια, αποτελεσματικοί θεσμοί, επενδύσεις, τεχνολογία και δεξιότητες, καθώς και εξωστρέφεια και περιφερειακή ανάπτυξη, με ιδιαίτερη έμφαση στα δίκτυα, τις υποδομές και την πρόσβαση στις αγορές.
Ειδικά για την περιφέρεια, σημείωσε ότι η βιομηχανία έχει ιδιαίτερα σημαντικό κοινωνικό και αναπτυξιακό αποτύπωμα, καθώς δημιουργεί θέσεις εργασίας και στηρίζει την οικονομική δραστηριότητα πέρα από τα μεγάλα αστικά κέντρα.
Το μήνυμα του ΣΒΕ είναι ότι η βελτίωση της ανταγωνιστικότητας απαιτεί συντονισμένες παρεμβάσεις και όχι μεμονωμένα μέτρα στήριξης.
Ένας ετήσιος μηχανισμός παρακολούθησης της ανταγωνιστικότητας
Σημειώνεται, ότι η μελέτη της Deloitte αποτελεί το πρώτο ποσοτικό σκέλος μιας ευρύτερης πρωτοβουλίας του ΣΒΕ, η οποία καλύπτει 24 κράτη-μέλη της Ευρωπαϊκής Ένωσης και περιλαμβάνει οκτώ διαστάσεις, 23 υποδιαστάσεις και 108 δείκτες.
Η πρωτοβουλία δεν περιορίζεται στη συγκριτική αξιολόγηση των διαθέσιμων στατιστικών δεδομένων. Παράλληλα, βρίσκεται σε εξέλιξη πρωτογενής έρευνα με ερωτηματολόγια, στοχευμένες συνεντεύξεις και ομάδες εστίασης, προκειμένου να καταγραφούν οι πραγματικές συνθήκες λειτουργίας των επιχειρήσεων, τα εμπόδια που αντιμετωπίζουν και οι προτεραιότητές τους.
Στόχος είναι η δημιουργία ενός ετήσιου μηχανισμού παρακολούθησης, ο οποίος θα συνδυάζει τον δείκτη ανταγωνιστικότητας, την έρευνα των επιχειρήσεων και συγκεκριμένες προτάσεις βιομηχανικής πολιτικής.