
Στόχος των πρακτικών αυτών είναι να εμφανίζονται μειωμένα έσοδα στα λογιστικά βιβλία και στις φορολογικές δηλώσεις, με αποτέλεσμα να περιορίζονται οι επιβαρύνσεις από τον φόρο εισοδήματος και τον ΦΠΑ που αναλογεί στις πραγματικές συναλλαγές.
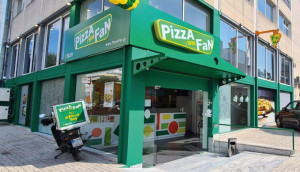
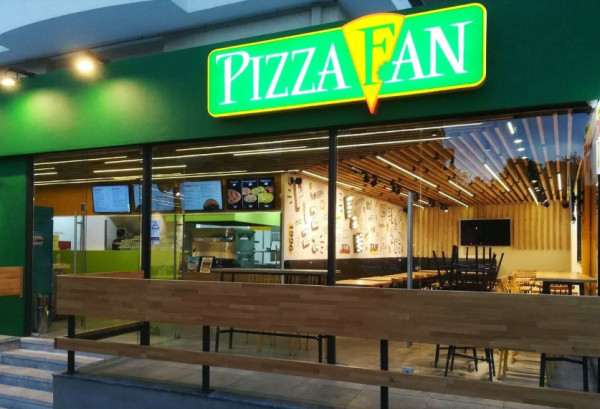
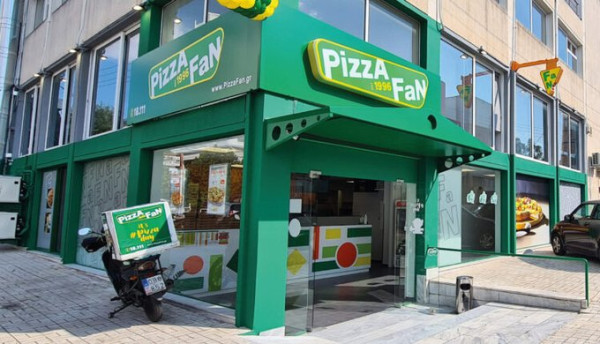
Ιδιαίτερο ενδιαφέρον, μάλιστα, παρουσιάζει η μέθοδος της αλλοίωσης των ηλεκτρονικών δεδομένων, η οποία επανέρχεται στο προσκήνιο με αφορμή την υπόθεση της Pizza Fan. Η εταιρεία ερευνάται για φερόμενη φοροδιαφυγή ύψους 25 εκατ. ευρώ από το 2022, μέσω λογισμικού που, σύμφωνα με τις υπό διερεύνηση καταγγελίες, φέρεται να παρενέβαινε στα στοιχεία των συναλλαγών, αποκρύπτοντας μέρος των πωλήσεων και εμφανίζοντας χαμηλότερο τζίρο από τον πραγματικό. Η υπόθεση, πάντως, βρίσκεται υπό διερεύνηση και οι σχετικοί ισχυρισμοί δεν συνιστούν από μόνοι τους απόδειξη ενοχής.
Η συγκεκριμένη περίπτωση , ωστόσο, αναδεικνύει τις προκλήσεις που καλούνται να αντιμετωπίσουν οι φορολογικοί ελεγκτές, καθώς η παραβατικότητα δεν περιορίζεται πλέον στη μη έκδοση αποδείξεων. Σε ορισμένες περιπτώσεις, η παρέμβαση αφορά τα ίδια τα συστήματα καταγραφής και επεξεργασίας των συναλλαγών, καθιστώντας δυσκολότερη την ανασύνθεση της πραγματικής οικονομικής δραστηριότητας μιας επιχείρησης.
Για την αποκάλυψη τέτοιων πρακτικών, πάντως, η ΑΑΔΕ αξιοποιεί τα ηλεκτρονικά αρχεία των φορολογικών μηχανισμών και τα διασταυρώνει με τις πληροφορίες που διαβιβάζονται στην πλατφόρμα myDATA, αναζητώντας αποκλίσεις μεταξύ των καταγεγραμμένων πωλήσεων και των στοιχείων που δηλώνονται.
Τα τρία κόλπα για την απόκρυψη των πωλήσεων
1. Εικονικές αποδείξεις από μη εγκεκριμένους μηχανισμούς
Μία από τις μεθόδους που εντοπίζονται στους φορολογικούς ελέγχους είναι η έκδοση παραστατικών μέσω ηλεκτρονικών υπολογιστών και ειδικών προγραμμάτων, τα οποία παράγουν αποδείξεις που μοιάζουν με τις νόμιμες, χωρίς να προέρχονται από εγκεκριμένο φορολογικό μηχανισμό.
Ο καταναλωτής παραλαμβάνει ένα παραστατικό που εκ πρώτης όψεως φαίνεται κανονικό, χωρίς να είναι απαραίτητα σε θέση να αντιληφθεί ότι η συναλλαγή δεν έχει καταγραφεί σύμφωνα με τις προβλεπόμενες διαδικασίες. Με αυτόν τον τρόπο, η πώληση μπορεί να μένει εκτός των επίσημων ηλεκτρονικών αρχείων και τα αντίστοιχα έσοδα να μην περιλαμβάνονται στη φορολογητέα ύλη.
Το αποτέλεσμα είναι διπλό. Αφενός το Δημόσιο στερείται φορολογικών εσόδων, κι αφετέρου ο πελάτης θεωρεί ότι έχει λάβει νόμιμη απόδειξη, χωρίς να γνωρίζει ότι ενδέχεται να πρόκειται για εικονικό παραστατικό.
2. Δελτία παραγγελίας, ακυρώσεις και αδικαιολόγητες εκπτώσεις
Μια διαφορετική πρακτική στηρίζεται στην καταχρηστική χρήση νόμιμων φορολογικών μηχανισμών. Σε αυτές τις περιπτώσεις, μπορεί να εκδίδονται δελτία παραγγελίας χωρίς να ακολουθεί η αντίστοιχη απόδειξη λιανικής ή να καταγράφονται ακυρώσεις και εκπτώσεις που δεν δικαιολογούνται από τις πραγματικές συναλλαγές.
Ιδιαίτερη βαρύτητα αποκτούν, επίσης, οι περιπτώσεις στις οποίες εμφανίζεται ασυνήθιστα μεγάλος αριθμός ακυρωτικών παραστατικών στο τέλος της ημέρας ή εκπτώσεις δυσανάλογες προς τη συνήθη εμπορική δραστηριότητα της επιχείρησης.
Βεβαίως, οι ακυρώσεις και οι εκπτώσεις δεν αποτελούν αυτομάτως ένδειξη παρανομίας. Όταν, όμως, παρουσιάζουν ασυνήθιστη συχνότητα, αξία ή χρονική συγκέντρωση, μπορούν να αποτελέσουν αφορμή για περαιτέρω έλεγχο.
Οι ελεγκτές, δε, εξετάζουν τα ηλεκτρονικά αρχεία των φορολογικών μηχανισμών, αναλύοντας τη χρονική ακολουθία και την αξία των συναλλαγών, των ακυρώσεων και των εκπτώσεων. Μέσα από τη διασταύρωση των στοιχείων επιχειρούν να διαπιστώσουν εάν οι καταχωρίσεις ανταποκρίνονται στην πραγματική εμπορική δραστηριότητα ή εάν μέρος των εσόδων έχει αποκρυφθεί.
3. Παράνομα λογισμικά που αλλοιώνουν τα δεδομένα
Η πιο σύνθετη μορφή απόκρυψης τζίρου αφορά τη χρήση παράνομων εφαρμογών που παρεμβαίνουν στα δεδομένα των συναλλαγών. Σε αντίθεση με τις περιπτώσεις εικονικών αποδείξεων, εδώ μπορεί να εκδίδεται κανονικά παραστατικό, ενώ η αλλοίωση να πραγματοποιείται σε διαφορετικό στάδιο της ηλεκτρονικής καταγραφής.
Τα συγκεκριμένα προγράμματα φέρονται να επιτρέπουν την τροποποίηση των στοιχείων που αποθηκεύονται στα συστήματα μιας επιχείρησης, ώστε οι τελικές καταχωρίσεις να εμφανίζουν μικρότερο ύψος πωλήσεων από αυτό που πραγματοποιήθηκε στην πραγματικότητα.
Έτσι, η απόδειξη που φτάνει στα χέρια του πελάτη δεν αποκαλύπτει κατ' ανάγκη το σύνολο των παρεμβάσεων που έχουν γίνει στα ηλεκτρονικά δεδομένα. Για να διαπιστωθεί τι ακριβώς έχει συμβεί, οι ελεγκτές χρειάζεται να εξετάσουν τα ψηφιακά αρχεία, να εντοπίσουν πιθανές μεταβολές και να ανασυνθέσουν την πορεία των συναλλαγών.
Η δυσκολία σε αυτές τις περιπτώσεις είναι ότι δεν αρκεί ένας απλός έλεγχος των εκδοθεισών αποδείξεων. Απαιτείται τεχνική διερεύνηση των ηλεκτρονικών συστημάτων, ώστε να εντοπιστούν οι αποκλίσεις ανάμεσα στις πραγματικές πωλήσεις και στα στοιχεία που τελικά καταγράφονται και διαβιβάζονται στις φορολογικές αρχές.
Στο μικροσκόπιο των διασταυρώσεων τα ηλεκτρονικά αρχεία
Κοινό χαρακτηριστικό και των τριών μεθόδων είναι η προσπάθεια να εμφανιστεί μειωμένη φορολογητέα ύλη σε σχέση με τον πραγματικό κύκλο εργασιών. Για τον εντοπισμό των σχετικών παραβάσεων, η ΑΑΔΕ συνδυάζει τα δεδομένα των φορολογικών μηχανισμών με τις πληροφορίες που διαβιβάζονται στο myDATA και τα ευρήματα των επιτόπιων ελέγχων.
Παράλληλα, η αντιπαραβολή των στοιχείων από τις ταμειακές μηχανές και τα POS μπορεί να συμβάλει στον εντοπισμό αποκλίσεων μεταξύ των πληρωμών και των πωλήσεων που έχουν καταγραφεί. Η ανάλυση των ηλεκτρονικών αρχείων επιτρέπει, επίσης, να εντοπίζονται ασυνήθιστα μοτίβα ακυρώσεων, εκπτώσεων ή μεταβολών στα παραστατικά.
Η αξιολόγηση των ευρημάτων γίνεται σε συνδυασμό με τα υπόλοιπα διαθέσιμα στοιχεία, καθώς μια μεμονωμένη απόκλιση δεν αρκεί για να τεκμηριώσει φορολογική παράβαση.
Appodixi: Ο καταναλωτής ως σύμμαχος των ελεγκτικών αρχών
Στην προσπάθεια εντοπισμού παρατυπιών σημαντικό ρόλο, επίσης, έχει και η εφαρμογή Appodixi της ΑΑΔΕ, η οποία δίνει τη δυνατότητα στους πολίτες να ελέγχουν τις αποδείξεις που λαμβάνουν και να ενημερώνουν τις αρμόδιες υπηρεσίες για ενδεχόμενες παραβάσεις.
Μέσω της σάρωσης του QR code με το κινητό τηλέφωνο, ο καταναλωτής μπορεί να ελέγξει τα στοιχεία της απόδειξης και να διαπιστώσει εάν αυτή έχει διαβιβαστεί στην ΑΑΔΕ. Εάν, για παράδειγμα, το παραστατικό αναγράφει ποσό 50 ευρώ, αλλά τα στοιχεία που εμφανίζονται στην εφαρμογή διαφέρουν ή προκύπτει ότι η απόδειξη δεν έχει διαβιβαστεί, ο πολίτης μπορεί να προχωρήσει σε σχετική αναφορά προς τις φορολογικές αρχές.
Οι αναφορές αυτές αποτελούν πρόσθετη πηγή πληροφοριών για τις ελεγκτικές υπηρεσίες, οι οποίες μπορούν να αξιοποιήσουν τα δεδομένα για να διερευνήσουν πιθανές παραβάσεις.
Ειδικότερα, σύμφωνα με τα στοιχεία που παρατίθενται για τη λειτουργία της εφαρμογής και τις σχετικές καταγγελίες, οι αναφορές έχουν ξεπεράσει συνολικά τις 225.000. Από αυτές, περίπου 102.000 είναι επώνυμες και 123.000 ανώνυμες.
Μεγάλο μέρος των καταγγελιών, μάλιστα, αφορά αποδείξεις από φορολογικούς μηχανισμούς που φέρονται να έχουν υποστεί παρεμβάσεις, εικονικά παραστατικά, καθώς και περιπτώσεις μη διαβίβασης στοιχείων στην πλατφόρμα myDATA.
Στο επίκεντρο των αναφορών, επίσης, βρίσκονται κυρίως επιχειρήσεις εστίασης, όπως καφετέριες, μπαρ και εστιατόρια, αλλά και πρατήρια καυσίμων.
Η αξιοποίηση των ψηφιακών εργαλείων και η ενεργή συμμετοχή των καταναλωτών ενισχύουν, έτσι, τις δυνατότητες των ελεγκτικών αρχών να εντοπίζουν ύποπτες συναλλαγές. Αυταπόδεικτα, σε μια περίοδο κατά την οποία οι μέθοδοι φοροδιαφυγής γίνονται ολοένα πιο σύνθετες, η διασταύρωση των ηλεκτρονικών δεδομένων αποτελεί κρίσιμο μέσο για την αποκάλυψη αδήλωτων εσόδων και την αντιμετώπιση της φορολογικής παραβατικότητας.