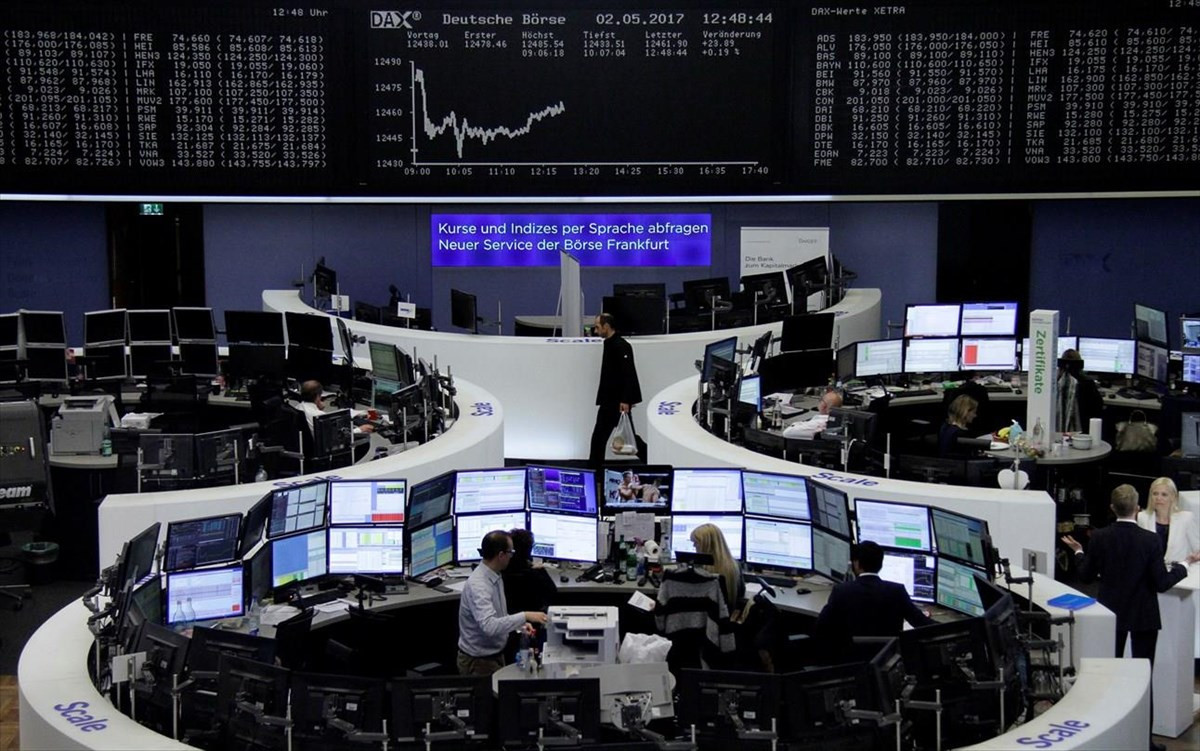
Ο πανευρωπαϊκός δείκτης Stoxx 600 υποχωρεί κατά 0,28% στις 662,16 μονάδες, βάζοντας τέλος σε ένα σερί τεσσάρων ανοδικών συνεδριάσεων, που τον είχε οδηγήσει την Πέμπτη σε νέο ιστορικό υψηλό.
Στα μεγάλα χρηματιστήρια της Ευρώπης, ο DAX στη Φρανκφούρτη χάνει 0,51% στις 26.680,38 μονάδες, ο CAC 40 στο Παρίσι υποχωρεί κατά 0,21% στις 8.344,06 μονάδες, ενώ ο FTSE 100 στο Λονδίνο σημειώνει πτώση 0,12% στις 10.850,00 μονάδες. Αμυδρή άνοδος 0,12% του ισπανικού IBEX στις 19.989,72 μονάδες, ενώ καθοδικότητα της τάξης του 0,22% σημειώνει και ο FTSE 100 του Μιλάνου στις 51.694,50 μονάδες.
Το επιφυλακτικό κλίμα συνδέεται με τις αναθεωρημένες εκτιμήσεις για το κόστος δανεισμού, τις γεωπολιτικές εξελίξεις στη Μέση Ανατολή και την αναμονή των νέων στοιχείων για την οικονομική δραστηριότητα στην Ευρωζώνη.
Προς την καλύτερη εβδομάδα από τον Ιούνιο
Παρά τις σημερινές πιέσεις, ο Stoxx 600 εξακολουθεί να καταγράφει ισχυρά εβδομαδιαία κέρδη, καθώς οδεύει προς άνοδο 2,4%. Εφόσον διατηρηθεί αυτή η επίδοση, θα πρόκειται για την καλύτερη εβδομάδα του δείκτη από τον περασμένο Ιούνιο.
Οι ευρωπαϊκές μετοχές έχουν επιδείξει ανθεκτικότητα στις αναταράξεις που καταγράφονται διεθνώς στον τεχνολογικό κλάδο, μετά την αιφνιδιαστική αποχώρηση του Τζένσεν Χουάνγκ από τη θέση του διευθύνοντος συμβούλου της Nvidia. Η εξέλιξη έχει επιβαρύνει τις επενδύσεις που συνδέονται με την τεχνητή νοημοσύνη, με τη μετοχή της εταιρείας να οδεύει προς εβδομαδιαίες απώλειες της τάξης του 11%.
Η μικρότερη παρουσία τεχνολογικών κολοσσών με πολύ υψηλή κεφαλαιοποίηση στους ευρωπαϊκούς δείκτες έχει περιορίσει, πάντως, την επίδραση των αναταράξεων στην περιοχή. Στήριγμα έχουν προσφέρει οι παραδοσιακοί κλάδοι αξίας και οι αμυντικές μετοχές, ενώ θετικά λειτουργούν και τα εταιρικά αποτελέσματα του τρίτου τριμήνου.
Επιπλέον, η υποχώρηση των διεθνών τιμών του πετρελαίου σε εβδομαδιαία βάση, για δεύτερη διαδοχική εβδομάδα, περιορίζει την πίεση στο ενεργειακό κόστος των επιχειρήσεων και ενισχύει τις προοπτικές για τα περιθώρια κερδοφορίας τους.
Fed: Αλλάζουν οι προσδοκίες για τα επιτόκια
Σημαντικό παράγοντα αβεβαιότητας αποτελεί η πορεία της νομισματικής πολιτικής στις ΗΠΑ. Οι αγορές ομολόγων έχουν αναπροσαρμόσει αισθητά τις εκτιμήσεις τους ενόψει της τελευταίας συνεδρίασης της Federal Reserve για το 2026.
Τα στοιχεία για τον πληθωρισμό του Οκτωβρίου, τα οποία ξεπέρασαν τις προβλέψεις, σε συνδυασμό με τις πιο αυστηρές τοποθετήσεις αξιωματούχων της Fed, έχουν ενισχύσει τα σενάρια περαιτέρω σύσφιγξης της νομισματικής πολιτικής.
Πλέον, οι επενδυτές θεωρούν δεδομένη μια αύξηση των επιτοκίων κατά 25 μονάδες βάσης τον Δεκέμβριο, ενώ αποδίδουν πιθανότητα 15% σε μια μεγαλύτερη κίνηση, κατά 50 μονάδες βάσης. Πρόκειται για θεαματική αλλαγή σε σχέση με την προηγούμενη εβδομάδα, όταν το ενδεχόμενο μιας τόσο μεγάλης αύξησης θεωρούνταν σχεδόν απίθανο.
Η μεταβολή των προσδοκιών έχει προκαλέσει αναταράξεις στις διεθνείς αγορές ομολόγων, αναζωπυρώνοντας τις ανησυχίες για το κόστος χρηματοδότησης των επιχειρήσεων και τις αποτιμήσεις των μετοχών.
Στο μικροσκόπιο οι εξελίξεις στα Στενά του Ορμούζ
Παράλληλα, η γεωπολιτική κατάσταση στη Μέση Ανατολή εξακολουθεί να απασχολεί τις αγορές, με αφορμή τις τελευταίες δηλώσεις του Αμερικανού προέδρου Ντόναλντ Τραμπ για το Ιράν.
Ο Τραμπ υποστήριξε ότι οι ΗΠΑ δεν χρειάζονται πλέον επίσημη διπλωματική συμφωνία με την Τεχεράνη, καθώς διαθέτουν σημαντική οικονομική διαπραγματευτική ισχύ έναντι της χώρας και έχουν εξασφαλίσει τον έλεγχο των Στενών του Ορμούζ.
Οι τοποθετήσεις του επαναφέρουν τις ανησυχίες για την ασφάλεια του παγκόσμιου ενεργειακού εφοδιασμού, δεδομένου του κομβικού ρόλου που διαδραματίζει το συγκεκριμένο θαλάσσιο πέρασμα στις διεθνείς μεταφορές πετρελαίου. Η γεωπολιτική αβεβαιότητα προστίθεται έτσι στις πιέσεις που προκαλούν οι προσδοκίες για τα επιτόκια.
Στο επίκεντρο τα στοιχεία για την οικονομία της Ευρωζώνης
Το ενδιαφέρον των επενδυτών στρέφεται και στις σημερινές μακροοικονομικές ανακοινώσεις, οι οποίες αναμένεται να επηρεάσουν την πορεία των αγορών στο τέλος της εβδομάδας.
Στην Ευρώπη αναμένονται τα προκαταρκτικά στοιχεία για το ΑΕΠ της Ευρωζώνης κατά το τρίτο τρίμηνο. Οι προβλέψεις κάνουν λόγο για ανάπτυξη 0,4%, έναντι 0,6% το προηγούμενο τρίμηνο.
Στο επίκεντρο βρίσκονται επίσης οι προγραμματισμένες παρεμβάσεις των μελών της Εκτελεστικής Επιτροπής της Ευρωπαϊκής Κεντρικής Τράπεζας, Φρανκ Έλντερσον και Ίζαμπελ Σνάμπελ, από τις οποίες οι αγορές αναζητούν ενδείξεις για τις επόμενες κινήσεις στα ευρωπαϊκά επιτόκια.
Στις ΗΠΑ, αργότερα μέσα στην ημέρα, αναμένεται η ανακοίνωση του Δείκτη Τιμών Παραγωγού (PPI), που αποτυπώνει τις πληθωριστικές πιέσεις σε επίπεδο χονδρικής. Παράλληλα, οι επενδυτές θα παρακολουθήσουν τις δηλώσεις των αξιωματούχων της Fed, Σούζαν Κόλινς και Λόρι Λόγκαν, αναζητώντας περισσότερα μηνύματα για το ενδεχόμενο αύξησης των επιτοκίων κατά 50 μονάδες βάσης τον Δεκέμβριο.