Ο Κωνσταντίνος Παπανικολάου, δικηγόρος και μέλος της διοίκησης της ΠΟΜΙΔΑ, αναγνώρισε την κοινωνική σημασία του προγράμματος «Σπίτι μου ΙΙΙ», επισημαίνοντας ότι μπορεί να βοηθήσει περισσότερες οικογένειες να αποκτήσουν κατοικία. Παράλληλα, έθεσε το ζήτημα της ισορροπίας ανάμεσα στη διεύρυνση των δικαιούχων και στην πραγματική διαθεσιμότητα ακινήτων.
Όπως εξήγησε, η αύξηση του αριθμού των δυνητικών δικαιούχων ενισχύει τη ζήτηση, χωρίς να υπάρχει αντίστοιχη αύξηση της προσφοράς, γεγονός που μπορεί να ασκήσει πρόσθετες πιέσεις στις τιμές. Ως πιθανή συμπληρωματική παρέμβαση πρότεινε τη σύνδεση της στεγαστικής χρηματοδότησης με πράσινα δάνεια για την ανακαίνιση κατοικιών, καθώς το υψηλό κόστος εργασιών αποτελεί έναν από τους λόγους για τους οποίους αρκετά ακίνητα παραμένουν κλειστά.
Στις επιπτώσεις που μπορεί να έχει η επιδοτούμενη στεγαστική χρηματοδότηση στις τιμές αγοράς αναφέρθηκε ο Δημήτρης Μπινιάρης, Ιδρυτής της BINSWANGER GREECE REAL ESTATE GROUP . Επικαλούμενος την εμπειρία από το πρώτο πρόγραμμα «Σπίτι μου» 1 και 2, υποστήριξε ότι μέρος του οικονομικού οφέλους για τους δικαιούχους μπορεί να απορροφηθεί από την αύξηση των τιμών των κατοικιών. «Τα χρήματα που αυτά τα άτομα κέρδισαν από το επιδοτούμενο επιτόκιο, τα έχασαν και μάλιστα προκαταβολικά, πληρώνοντας υπερτίμημα πάνω στο σπίτι που αγόρασαν».
Ο ίδιος επισήμανε επίσης ότι η αύξηση του κατασκευαστικού κόστους επηρεάζει σημαντικά τις τελικές τιμές των νεόδμητων κατοικιών. Όπως ανέφερε, το κόστος κατασκευής και τα συναφή έξοδα περιορίζουν τις δυνατότητες διάθεσης κατοικιών σε χαμηλότερες τιμές, ενώ οι αγοραστές προσαρμόζουν τις απαιτήσεις τους ως προς το μέγεθος των ακινήτων που μπορούν να αποκτήσουν.
Τους κινδύνους που μπορεί να προκύψουν όταν η δυνατότητα δανεισμού δεν συμβαδίζει με την πραγματική οικονομική δυνατότητα των νοικοκυριών ανέδειξε ο Κώστας Γεωργάκος, συνιδρυτής και CEO της Prelevits και Georgakos Real Estate Solutions. «Φοβάμαι ότι δημιουργούμε την επόμενη γενιά κόκκινων δανείων» σημείωσε χαρακτηριστικά.
Παράλληλα, υπογράμμισε την ανάγκη αξιοποίησης των κλειστών ακινήτων που ανήκουν στο Δημόσιο, σε ιδρύματα ή σε άλλους φορείς, καθώς και εξέτασης των περιπτώσεων ακινήτων που παραμένουν εκτός αγοράς λόγω αποποιήσεων κληρονομιάς. Όπως ανέφερε, η επανένταξη αυτών των κατοικιών στην αγορά θα μπορούσε να συμβάλει στην αύξηση της προσφοράς και να αποτελέσει μέρος μιας ευρύτερης στεγαστικής πολιτικής.
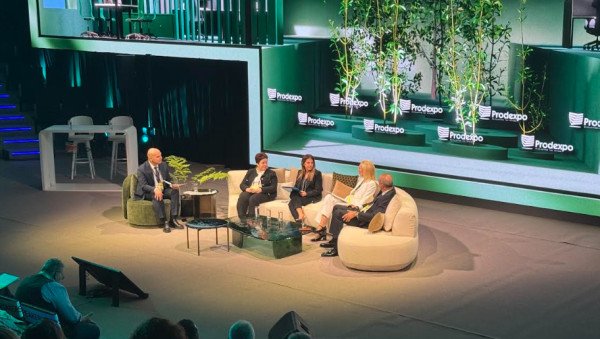
Τον συντονισμό του πάνελ είχε ο Δημήτρης Ανδρίτσος, Πρόεδρος του Διοικητικού Συμβουλίου της Cerved Property Services. Αναφερόμενος στις αλλαγές μεταξύ του πρώτου προγράμματος και του νέου σχεδιασμού, παρουσίασε τα στοιχεία για τη διεύρυνση της αξίας των επιλέξιμων ακινήτων, του ποσού χρηματοδότησης και των ηλικιακών ορίων.
«Έχουμε 50% αύξηση της αξίας του ακινήτου. Έχει αυξηθεί κατά 53% το δάνειο το οποίο μπορεί να πάρει ο δικαιούχους και το όριο ηλικίας έχει πάει από τα 39 στα 55». Παράλληλα, αναφέρθηκε στην έντονη και στοχευμένη ζήτηση που δημιουργήθηκε με την εφαρμογή του πρώτου προγράμματος, επισημαίνοντας ότι η αύξηση των τιμών στις σχετικές κατηγορίες ακινήτων φάνηκε να υπερβαίνει εκείνη της ευρύτερης αγοράς.