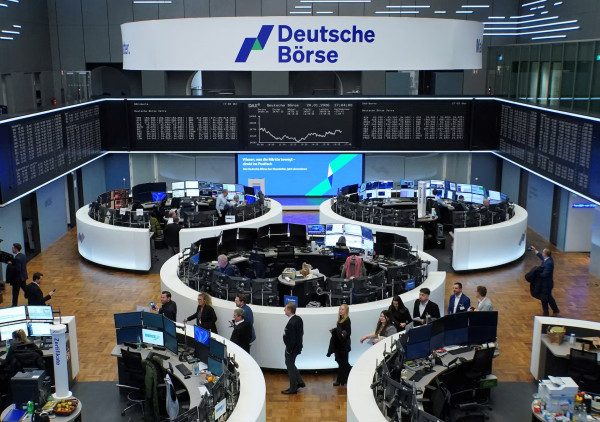
Σε αυτό το πλαίσιο, ο πανευρωπαϊκός STOXX 600 έκλεισε με άνοδο 0,27%, στις 658,32 μονάδες, απέχοντας μόλις 0,8% από το ιστορικό υψηλό που είχε καταγράψει στις αρχές Αυγούστου. Ο τραπεζικός κλάδος πρωταγωνίστησε με κέρδη 1,7%, ενώ ο ισπανικός δείκτης, με την ισχυρή παρουσία τραπεζικών μετοχών, ξεχώρισε με άνοδο 0,98%.
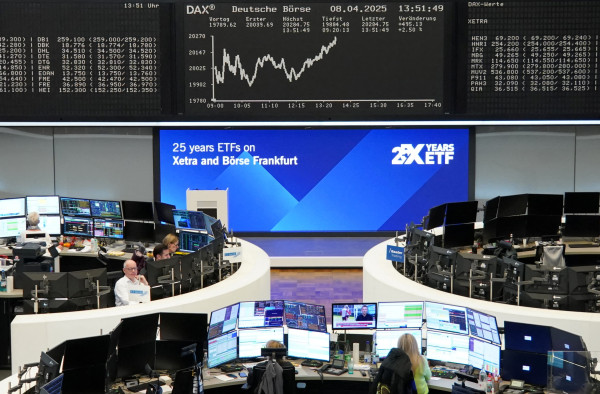
Την ίδια στιγμή, ο γερμανικός DAX ενισχύθηκε 0,47% στις 26.390,22 μονάδες, ο γαλλικός CAC 40 υποχώρησε κατά 0,55% στις 8.278,59 μονάδες, ο ιταλικός MIB σημείωσε άνοδο 0,69% στις 51.755,08 μονάδες και ο ισπανικός IBEX κατέγραψε κέρδη 1,1% στις 19.959,9 μονάδες. Από την άλλη, ο βρετανικός FTSE 100 έκλεισε με ζημιές 0,29% στις 10,751,59 μονάδες.
Η υποχώρηση του Brent σε χαμηλό δύο μηνών, μετά τις δηλώσεις Αμερικανών αξιωματούχων που υποβάθμισαν την ανάγκη νέας στρατιωτικής δράσης κατά του Ιράν, περιόρισε τις ανησυχίες για τις πληθωριστικές πιέσεις από την ενέργεια. Στήριξη προσέφεραν επίσης οι συγκριτικά χαμηλότερες αποτιμήσεις των ευρωπαϊκών μετοχών και τα ισχυρά εταιρικά αποτελέσματα: σύμφωνα με στοιχεία της LSEG, η αύξηση των κερδών τρίτου τριμήνου αναμένεται πλέον στο 25%, έναντι προηγούμενης εκτίμησης περίπου 16%.
Στις επιμέρους μετοχές, η Edenred ενισχύθηκε κατά 6,4%, μετά από ευνοϊκή δικαστική εξέλιξη στη Βραζιλία. Αντίθετα, η K+S έχασε 4,5% και η Sunrise Communications 4,1%, ενώ οι πετρελαϊκές κατέγραψαν τις μεγαλύτερες κλαδικές απώλειες, υποχωρώντας κατά 1,6%.
Πάντως, το μέτωπο των επιτοκίων παραμένει ανοιχτό, με τους επενδυτές να εξακολουθούν να βλέπουν πιθανή αύξηση από την ΕΚΤ έως τον Φεβρουάριο, παρά την πτώση του πετρελαίου.