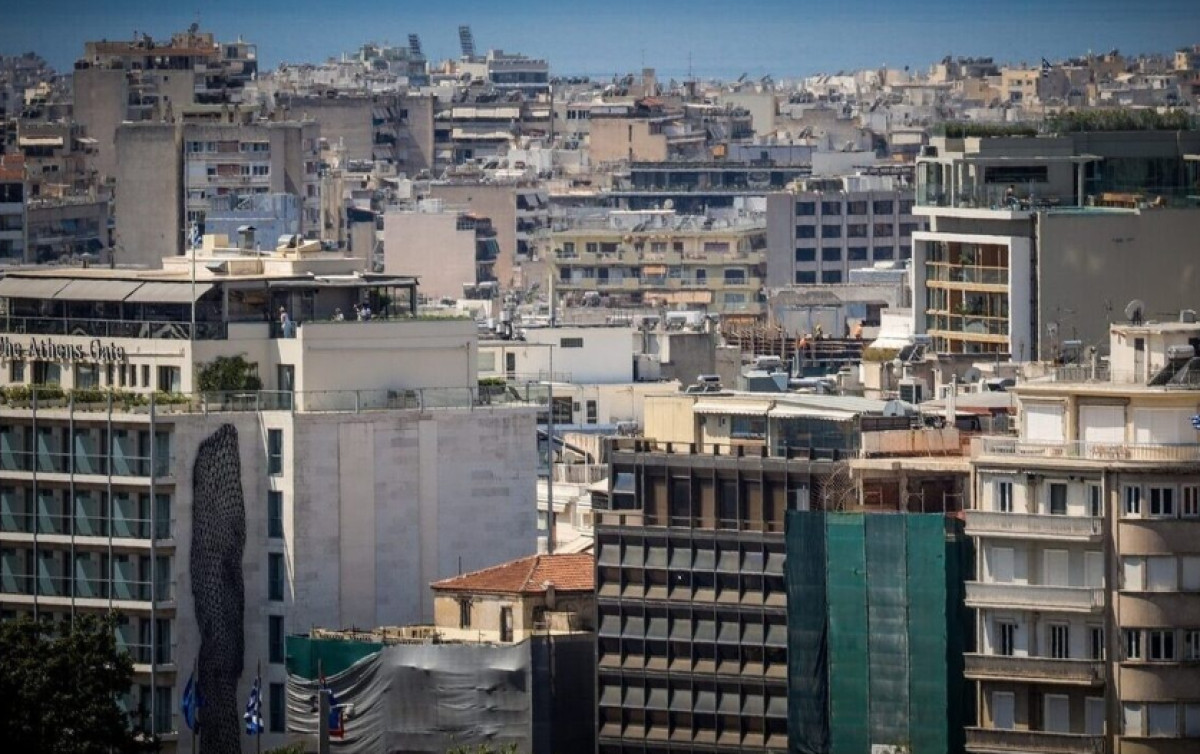
Σύμφωνα με την Morningstar DBRS, η σημαντική άνοδος των τιμών των κατοικιών δεν αποδίδεται σε υπερβολική διόγκωση του δανεισμού των νοικοκυριών, όπως είχε συμβεί κατά την περίοδο που προηγήθηκε της χρηματοπιστωτικής κρίσης.
Αντίθετα, η ανάκαμψη της αγοράς αποδίδεται κυρίως στη βελτίωση της οικονομικής δραστηριότητας, την εισροή ξένων επενδύσεων και τους επίμονους περιορισμούς στην προσφορά κατοικιών.
Στήριξη για τις τράπεζες
Η εξέλιξη αυτή έχει θετικές επιπτώσεις για την ποιότητα του ενεργητικού των ελληνικών τραπεζών, καθώς η άνοδος των αξιών των ακινήτων ενισχύει την αξία των εξασφαλίσεων που συνδέονται με τα στεγαστικά δάνεια.
Παράλληλα, η βελτίωση των ισολογισμών των νοικοκυριών και η εφαρμογή πιο συντηρητικών κριτηρίων κατά τη χορήγηση νέων δανείων λειτουργούν περιοριστικά ως προς τους κινδύνους για τον τραπεζικό κλάδο.
«Η ανάκαμψη της αγοράς κατοικίας στηρίζει τα πιστωτικά θεμελιώδη των τραπεζών μέσω ισχυρότερων αξιών εξασφαλίσεων, μεγαλύτερης ανθεκτικότητας των νοικοκυριών και πιο πειθαρχημένων πρακτικών χορηγήσεων», δήλωσε ο Andrea Costanzo, αντιπρόεδρος της Morningstar DBRS.
Η προσιτότητα το βασικό ρίσκο
Παρά τη θετική εικόνα για τη χρηματοπιστωτική σταθερότητα, η σημαντική άνοδος των τιμών δημιουργεί πιέσεις στην προσιτότητα της κατοικίας για τα νοικοκυριά.
Η Morningstar DBRS επισημαίνει ότι η δυνατότητα των νοικοκυριών να αποκτήσουν κατοικία έχει επιδεινωθεί, καθώς οι τιμές έχουν αυξηθεί σημαντικά. Ωστόσο, εκτιμά ότι οι σημερινές συνθήκες δεν συνιστούν, προς το παρόν, συστημική ευπάθεια για τον τραπεζικό κλάδο.
Έτσι, σύμφωνα με τον οίκο, η ελληνική αγορά κατοικίας βρίσκεται σε διαφορετική θέση σε σχέση με την περίοδο πριν από τη χρηματοπιστωτική κρίση: η άνοδος των τιμών συνοδεύεται από ισχυρότερες εξασφαλίσεις και πιο συντηρητικές πρακτικές δανεισμού, ενώ ο βασικός μεσοπρόθεσμος προβληματισμός μετατοπίζεται στην προσιτότητα της κατοικίας και όχι σε μια υπερβολική αύξηση της μόχλευσης των νοικοκυριών.