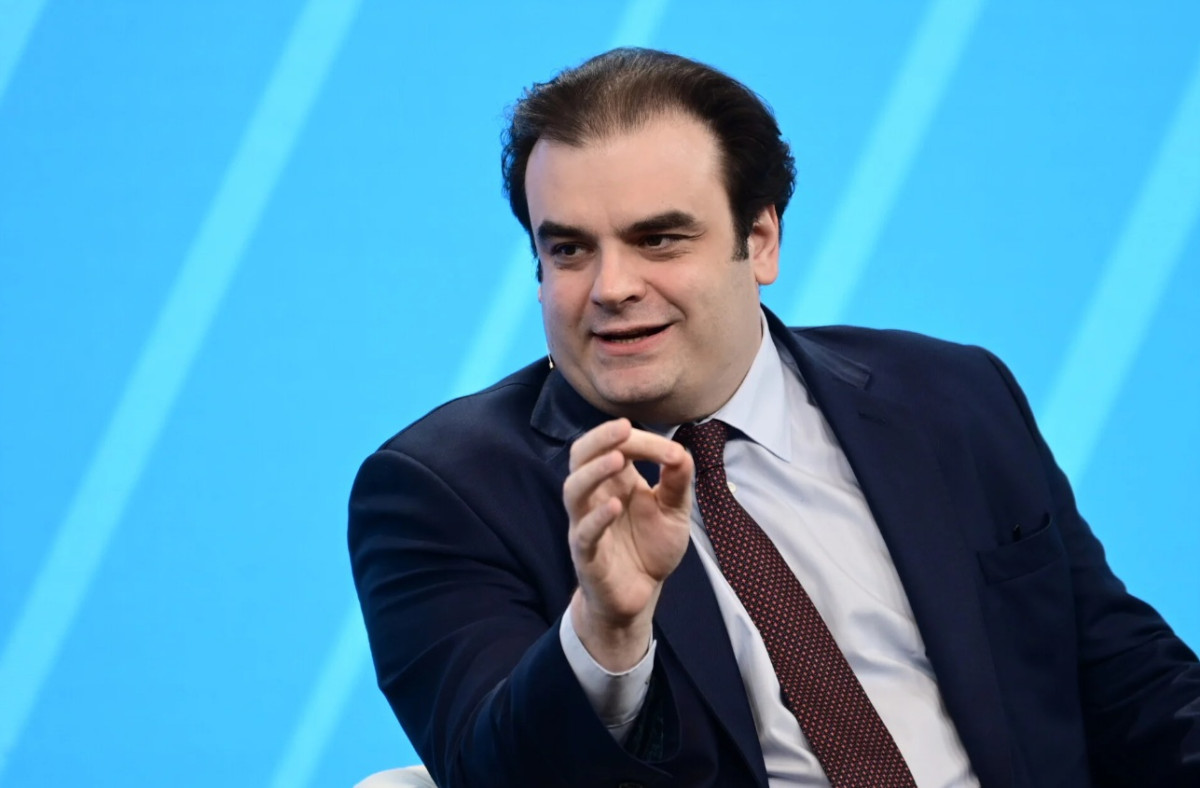


Σε συνέντευξή του στο ενημερωτικό δελτίο εποπτείας (Supervision Newsletter) της Ευρωπαϊκής Κεντρικής Τράπεζας, ο κ. Πιερρακάκης υποστηρίζει ότι η Ένωση Αποταμιεύσεων και Επενδύσεων και ένας ανταγωνιστικός τραπεζικός τομέας δεν αποτελούν δύο διαφορετικές πολιτικές, αλλά «δύο όψεις του ίδιου νομίσματος».
Υπό αυτό το πρίσμα, στον πυρήνα της ευρωπαϊκής ατζέντας είναι η ολοκλήρωση της τραπεζικής ένωσης, η ελεύθερη κυκλοφορία κεφαλαίων και ρευστότητας, καθώς και η ενίσχυση των διασυνοριακών τραπεζικών δραστηριοτήτων.
«Ο κατακερματισμός αποτελεί στρατηγική ευπάθεια», επισημαίνει ο πρόεδρος του Eurogroup, αναφερόμενος στην κατάσταση που εξακολουθεί να χαρακτηρίζεται από εθνικούς περιορισμούς, οι οποίοι δυσκολεύουν την πλήρη λειτουργία της ενιαίας αγοράς. Όπως σημειώνει, η Ευρώπη διαθέτει ιδέες, ανθρώπινο δυναμικό και υψηλού επιπέδου επιστημονική γνώση. Αυτό που δεν έχει καταφέρει ακόμη είναι να δημιουργήσει αποτελεσματικούς μηχανισμούς που θα συνδέουν τις διαθέσιμες αποταμιεύσεις με τις επενδυτικές ευκαιρίες οι οποίες θα διαμορφώσουν το επόμενο στάδιο οικονομικής ανάπτυξης.
Ο πρόεδρος του Eurogroup θέτει ανοιχτά το ζήτημα των παραγόντων που περιορίζουν τη δυνατότητα των τραπεζών της Ευρωζώνης να αυξήσουν το μέγεθός τους και να προχωρήσουν σε μεγαλύτερη διασυνοριακή ενοποίηση. Όπως επισημαίνει, ακόμη και οι μεγαλύτεροι ευρωπαϊκοί τραπεζικοί όμιλοι εξακολουθούν να υπολείπονται σημαντικά σε μέγεθος έναντι των αντίστοιχων κολοσσών στις Ηνωμένες Πολιτείες και την Κίνα.
Στόχος είναι οι αποταμιεύσεις που σήμερα παραμένουν σε σημαντικό βαθμό τοποθετημένες σε χαμηλής απόδοσης καταθέσεις να διοχετευθούν σε παραγωγικές επενδύσεις. Με αυτόν τον τρόπο θα μπορούν να χρηματοδοτηθούν επιχειρήσεις, η καινοτομία, η άμυνα, οι υποδομές, καθώς και η πράσινη και ψηφιακή μετάβαση.
Το ζήτημα της ευρωπαϊκής ανταγωνιστικότητας συνδέεται άμεσα και με το μέγεθος του τραπεζικού κλάδου. Σύμφωνα με την ΕΚΤ, το 2025 πραγματοποιήθηκαν 15 συμφωνίες συγχωνεύσεων και εξαγορών στην Ευρωζώνη, αριθμός ελαφρώς μικρότερος από τον μεταγενέστερο μέσο όρο της περιόδου μετά την παγκόσμια χρηματοπιστωτική κρίση. Ωστόσο, η αξία των τραπεζικών στοιχείων ενεργητικού που αφορούσαν τις συγκεκριμένες εξαγορές ήταν σχεδόν διπλάσια σε σύγκριση με τον αντίστοιχο μέσο όρο.
Το επόμενο βήμα
Στη συνέντευξή του στο Supervision Newsletter της Ευρωπαϊκής Κεντρικής Τράπεζας, ο κ. Πιερρακάκης σκιαγραφεί ουσιαστικά την επόμενη φάση για την ευρωπαϊκή τραπεζική αγορά. Όπως αναφέρει, τα προηγούμενα χρόνια η Ευρώπη πέτυχε να δημιουργήσει ένα τραπεζικό σύστημα πιο ισχυρό και ανθεκτικό απέναντι στους κινδύνους.
Η πρόκληση που βρίσκεται πλέον μπροστά της είναι να αξιοποιήσει αυτή την ενισχυμένη ανθεκτικότητα και να μετατρέψει το τραπεζικό σύστημα σε εργαλείο ενίσχυσης της ανταγωνιστικότητας και της μακροπρόθεσμης οικονομικής ανάπτυξης.
Κεντρική θέση στη συγκεκριμένη στρατηγική κατέχει η Ένωση Αποταμιεύσεων και Επενδύσεων. Όπως υποστηρίζει ο πρόεδρος του Eurogroup, η Ευρώπη δεν αντιμετωπίζει έλλειψη αποταμιεύσεων, ταλέντου ή επιστημονικής αριστείας. Το πρόβλημα βρίσκεται στην αδυναμία αποτελεσματικής σύνδεσης των διαθέσιμων αποταμιεύσεων με τις επενδυτικές ευκαιρίες που θα μπορούσαν να χρηματοδοτήσουν το επόμενο αναπτυξιακό βήμα της Ευρώπης.
Οι τράπεζες καλούνται να διαδραματίσουν καθοριστικό ρόλο σε αυτή τη διαδικασία, καθώς εξακολουθούν να παρέχουν περίπου το 70% της χρηματοδότησης προς την ευρωπαϊκή οικονομία. Παράλληλα, αναμένεται να παραμείνουν η βασική πηγή χρηματοδότησης, ιδιαίτερα για τις μικρομεσαίες επιχειρήσεις.
Τράπεζες χωρίς σύνορα
«Μπορεί η Ευρώπη να χρηματοδοτήσει το δικό της μέλλον εάν η τραπεζική της αγορά παραμένει διαιρεμένη από εθνικά σύνορα;» ερωτάται στη συνέντευξη ο Κυριάκος Πιερρακάκης. Ο ίδιος χαρακτηρίζει τη διασυνοριακή τραπεζική δραστηριότητα ως την πρώτη μεγάλη αλλαγή που απαιτείται, υπογραμμίζοντας ότι πρέπει να αποτελέσει «κανόνα και όχι εξαίρεση».
Σύμφωνα με την προσέγγισή του, κεφάλαια και ρευστότητα θα πρέπει να μπορούν να μετακινούνται με μεγαλύτερη ελευθερία εντός της τραπεζικής ένωσης. Με αυτόν τον τρόπο, οι αποταμιεύσεις θα μπορούν να κατευθύνονται προς τις επενδύσεις με τη μεγαλύτερη παραγωγικότητα, χωρίς να περιορίζονται από τα εθνικά σύνορα.
Την ίδια στιγμή, στο Eurogroup έχει ήδη ανοίξει η συζήτηση για τα εμπόδια που δυσκολεύουν την ανάπτυξη των ευρωπαϊκών τραπεζών και την επίτευξη μεγαλύτερης διασυνοριακής ενοποίησης. Σε αυτό το πλαίσιο, το μέγεθος των τραπεζικών ομίλων αποκτά αυξανόμενη σημασία.
Οι πέντε μεγαλύτερες τράπεζες της Ευρωζώνης έχουν, σε γενικές γραμμές, μέγεθος αντίστοιχο με εκείνο των τραπεζών του Ηνωμένου Βασιλείου και της Ιαπωνίας, παρά το γεγονός ότι δραστηριοποιούνται σε μια πολύ μεγαλύτερη αγορά. Παράλληλα, εξακολουθούν να είναι αισθητά μικρότερες από τους μεγαλύτερους τραπεζικούς ομίλους των ΗΠΑ και της Κίνας.
Η απόσταση αυτή δεν αποτυπώνεται μόνο στο ύψος των ισολογισμών. Έχει άμεση επίδραση και στη δυνατότητα των ευρωπαϊκών τραπεζών να πραγματοποιούν επενδύσεις στην τεχνολογία, την τεχνητή νοημοσύνη και την κυβερνοασφάλεια. Όπως αναφέρει ο κ. Πιερρακάκης, οι μεγαλύτερες ευρωπαϊκές τράπεζες διαθέτουν για την τεχνολογία, ως ποσοστό του συνολικού ενεργητικού τους, σημαντικά μικρότερα ποσά σε σχέση με τους αμερικανικούς τραπεζικούς ομίλους.
Λιγότερη γραφειοκρατία, όχι χαλάρωση
Ένα δεύτερο σημαντικό πεδίο αφορά την απλοποίηση των κανόνων που διέπουν τον τραπεζικό τομέα. Ο πρόεδρος του Eurogroup διευκρινίζει ότι η απλούστευση του πλαισίου δεν θα πρέπει να σημαίνει χαλάρωση ή αποδυνάμωση των μηχανισμών προστασίας.
Ο στόχος είναι να διαμορφωθεί ένα κανονιστικό πλαίσιο που θα παραμένει αυστηρό, αλλά παράλληλα θα χαρακτηρίζεται από συνοχή, αναλογικότητα και προβλεψιμότητα. Με αυτόν τον τρόπο, η πολυπλοκότητα των κανόνων δεν θα μετατρέπεται σε μειονέκτημα για την ανταγωνιστικότητα των ευρωπαϊκών τραπεζών.
Στην ίδια κατεύθυνση κινείται και η προσπάθεια ολοκλήρωσης της τραπεζικής ένωσης. Ο κ. Πιερρακάκης εκφράζει θετική στάση απέναντι στην πρόθεση της Ευρωπαϊκής Επιτροπής να αντικαταστήσει την πρόταση του 2015 για το ευρωπαϊκό σύστημα εγγύησης καταθέσεων, γνωστό ως EDIS, με ένα πιο απλό πλαίσιο. Το νέο πλαίσιο θα πρέπει να εξασφαλίζει την ίδια προστασία για τις καλυπτόμενες καταθέσεις σε ολόκληρη την τραπεζική ένωση.
Παράλληλα, σημαντικό μέρος της επόμενης φάσης αποτελεί και η εφαρμογή του νέου πλαισίου για τη διαχείριση τραπεζικών κρίσεων και την ασφάλιση καταθέσεων, του CMDI.
Μοντέλο… gov.gr στις τράπεζες
Ξεχωριστό ενδιαφέρον παρουσιάζει η πρόταση του κ. Πιερρακάκη να αξιοποιηθεί στην ευρωπαϊκή τραπεζική εποπτεία μια βασική αρχή που προέκυψε από τον ψηφιακό μετασχηματισμό του ελληνικού Δημοσίου και το gov.gr: «συλλέγουμε την πληροφορία μία φορά και την επαναχρησιμοποιούμε όπου είναι απαραίτητο» αναφέρει.
Η υιοθέτηση κοινών προτύπων για τα δεδομένα, ενιαίων διαδικασιών για την υποβολή στοιχείων και συστημάτων διαλειτουργικότητας μεταξύ της ΕΚΤ, της Ευρωπαϊκής Αρχής Τραπεζών, των εθνικών εποπτικών αρχών και των αρχών εξυγίανσης θα μπορούσε να περιορίσει σημαντικά το κόστος που προκύπτει από τις υποχρεώσεις συμμόρφωσης.
Η βασική ιδέα είναι να σταματήσει η επαναλαμβανόμενη υποβολή των ίδιων πληροφοριών από τις τράπεζες σε διαφορετικές εποπτικές αρχές και με διαφορετικές μορφές.
Με τη χρήση κοινών προτύπων, τα δεδομένα θα μπορούσαν να συγκεντρώνονται μία φορά και στη συνέχεια να αξιοποιούνται με ασφαλή τρόπο από την ΕΚΤ, την Ευρωπαϊκή Αρχή Τραπεζών, τις εθνικές αρμόδιες αρχές και τις αρχές εξυγίανσης.
Κατά τον κ. Πιερρακάκη, μια τέτοια προσέγγιση θα μπορούσε να περιορίσει σημαντικά τόσο το κόστος συμμόρφωσης όσο και το διοικητικό βάρος για τις τράπεζες. Ταυτόχρονα, θα έδινε στις εποπτικές αρχές τη δυνατότητα να έχουν πρόσβαση σε πιο ολοκληρωμένα και ταχύτερα διαθέσιμα δεδομένα για την έγκαιρη παρακολούθηση των κινδύνων.
Στο συγκεκριμένο μοντέλο εντάσσεται και η αξιοποίηση της τεχνητής νοημοσύνης. Τα προηγμένα εργαλεία ανάλυσης θα μπορούσαν να ενισχύσουν την ικανότητα των εποπτικών αρχών να εντοπίζουν σε πρώιμο στάδιο νέους κινδύνους και ανωμαλίες, χωρίς ωστόσο να υποκαθιστούν την ανθρώπινη κρίση.
Το ελληνικό μάθημα από τα «κόκκινα» δάνεια
Ο πρόεδρος του Eurogroup αναφέρεται στη συνέντευξή του και στην εμπειρία της ελληνικής τραπεζικής κρίσης, χρησιμοποιώντας την ως χαρακτηριστικό παράδειγμα για τον τρόπο με τον οποίο θα πρέπει να αντιμετωπίζονται στο μέλλον τα μη εξυπηρετούμενα δάνεια.
Όπως εξηγεί, το ελληνικό τραπεζικό σύστημα σήμερα έχει αλλάξει σε μεγάλο βαθμό σε σχέση με την εικόνα που παρουσίαζε πριν από μία δεκαετία. Οι ισολογισμοί των τραπεζών έχουν σε σημαντικό βαθμό εξυγιανθεί, η ποιότητα του ενεργητικού έχει παρουσιάσει θεαματική βελτίωση και οι τράπεζες βρίσκονται πλέον σε σαφώς καλύτερη θέση ώστε να στηρίξουν τις επενδύσεις και την οικονομική ανάπτυξη.
Ωστόσο, το σημαντικότερο δίδαγμα από την προηγούμενη κρίση είναι, σύμφωνα με τον ίδιο, ότι η αποτελεσματικότερη αντιμετώπιση των «κόκκινων» δανείων είναι η πρόληψη και η αποτροπή της δημιουργίας τους.
Για τον λόγο αυτό δίνει ιδιαίτερη βαρύτητα στην ύπαρξη αυστηρών και αποτελεσματικών προτύπων κατά την αξιολόγηση και τη χορήγηση δανείων, αλλά και στην ανάγκη η εποπτεία να έχει προληπτικό χαρακτήρα και να εξετάζει εγκαίρως τις μελλοντικές εξελίξεις.
Η πειθαρχία στη διαδικασία χορήγησης πιστώσεων αποκτά, μάλιστα, ακόμη μεγαλύτερη σημασία σε περιόδους έντονης οικονομικής ανάπτυξης, καθώς τότε ενισχύεται ο κίνδυνος χαλάρωσης των κριτηρίων και αυξάνεται ο πειρασμός για ευκολότερη χορήγηση δανείων.