Οι δυνάμεις αυτές είναι άλλωστε α) τις πολλαπλές και παρατεταμένες αρνητικές επιδράσεις στην παραγωγή αγαθών και β) τις πρωτοφανείς έκτακτες επενδύσεις υποδομών που σχετίζονται με την ανάπτυξη της τεχνητής νοημοσύνης (ΤΝ).
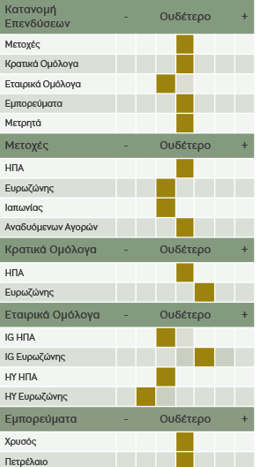
Η διάχυση της κερδοφορίας αποτελεί αντανάκλαση των τεράστιων επενδύσεων σε φυσικές υποδομές, οι οποίες είναι απαραίτητες για την περαιτέρω ανάπτυξη της τεχνητής νοημοσύνης. Ωστόσο, οι αποτιμήσεις διατηρούνται σε υψηλά επίπεδα, οι εντάσεις εκλογές βρίσκονται προ των πυλών, οι αλυσίδες των εμπορικών συναλλαγών εξακολουθούν να υπόκεινται σε σημαντικές διαταραχές και η FED ενδέχεται να συνεχίσει να ασκεί περιοριστική δημοσιονομική πολιτική σε μεσοπρόθεσμο ορίζοντα. Όλα αυτά μας κατευθύνουν προς μια ουδέτερη άποψη για την πορεία των αμερικανικών μετοχών. Μεταβάλλουμε την άποψή μας για τις εταιρείες χρηματοοικονομικής και εταιρείες κοινής ωφέλειας από μέτρια θετική σε ουδέτερη, ενώ διατηρούμε τη θετική μας άποψη για την υγεία και τις τράπεζες. Αναβαθμίζουμε σε θετική την ενέργεια, ως ελκυστική αντιστάθμιση έναντι γεωπολιτικής αβεβαιότητας και πληθωρισμού. Στις μετοχές της Ευρωζώνης, καθώς η επιθετική νομισματική πολιτική της ΕΚΤ αναφορικά με την πορεία των επιτοκίων, σε συνδυασμό με την άσχημη δημοσιονομική θέση αρκετών ευρωπαϊκών οικονομιών, το τέλος του Ταμείου Ανάκαμψης και τις πολλαπλές εκλογικές αναμετρήσεις δημιουργούν ρίσκα που δεν έχουν τιμολογηθεί από τις αγορές. Στους εμπορεύσιμους κλάδους, διατηρούμε τη θετική μας ματιά για την υγεία και τις πρώτες ύλες, μεταβάλλουμε την άποψή μας στα ακίνητα, την κοινή ωφέλεια και τις υπηρεσίες επικοινωνίας από ήπια θετική σε ουδέτερη, ενώ ενισχύουμε τη θέση μας στην τεχνολογία από ουδέτερη σε μέτρια θετική.
Στις ομολογιακές αγορές, συνεχίζουμε να διατηρούμε την ουδέτερη άποψή μας για τα δεκαετή ομόλογα των ΗΠΑ καθώς θεωρούμε ότι η αποκλιμάκωση του πληθωρισμού στα ΗΠΑ μπορεί να οδηγήσει στις σταδιακή απότομη αποκλιμάκωση των επιτοκίων, αν και ίσως χρειαστεί πιο επιθετική πολιτική από FED. Στον αντίποδα, διατηρούμε την ήπια θετική άποψή μας για τα κρατικά ομόλογα της Ευρωζώνης καθώς θα μπορούσαν να ευνοηθούν από την τιμολόγηση τους ως προς τους κινδύνους τους. Τέλος και στα εταιρικά ομόλογα κρατούμε τη συνολική άποψή μας αμετάβλητη.