Η Αρχή, υπό τον πρώην αντεισαγγελέα του Αρείου Πάγου Χαράλαμπο Βουρλιώτη, διαπίστωσε συγκεκριμένη μεθοδολογία στην οποία φέρονται να εμπλέκονται φυσικά πρόσωπα που εμφανίζονται ως κάτοικοι Ελλάδας. Σύμφωνα με τα ευρήματα, εταιρείες κοινής ωφέλειας, όπως πάροχοι ηλεκτρικής ενέργειας, χρησιμοποιούνται εν αγνοία τους ως ενδιάμεσοι κρίκοι, μέσω της διαδικασίας επιστροφής χρημάτων (refund).
Η πρακτική βασίζεται στην πραγματοποίηση ιδιαίτερα υψηλών πληρωμών για λογαριασμούς υπηρεσιών κοινής ωφέλειας και στη συνέχεια στην επιστροφή της διαφοράς στους τραπεζικούς λογαριασμούς των πελατών.
Πώς λειτουργούσε η πρακτική
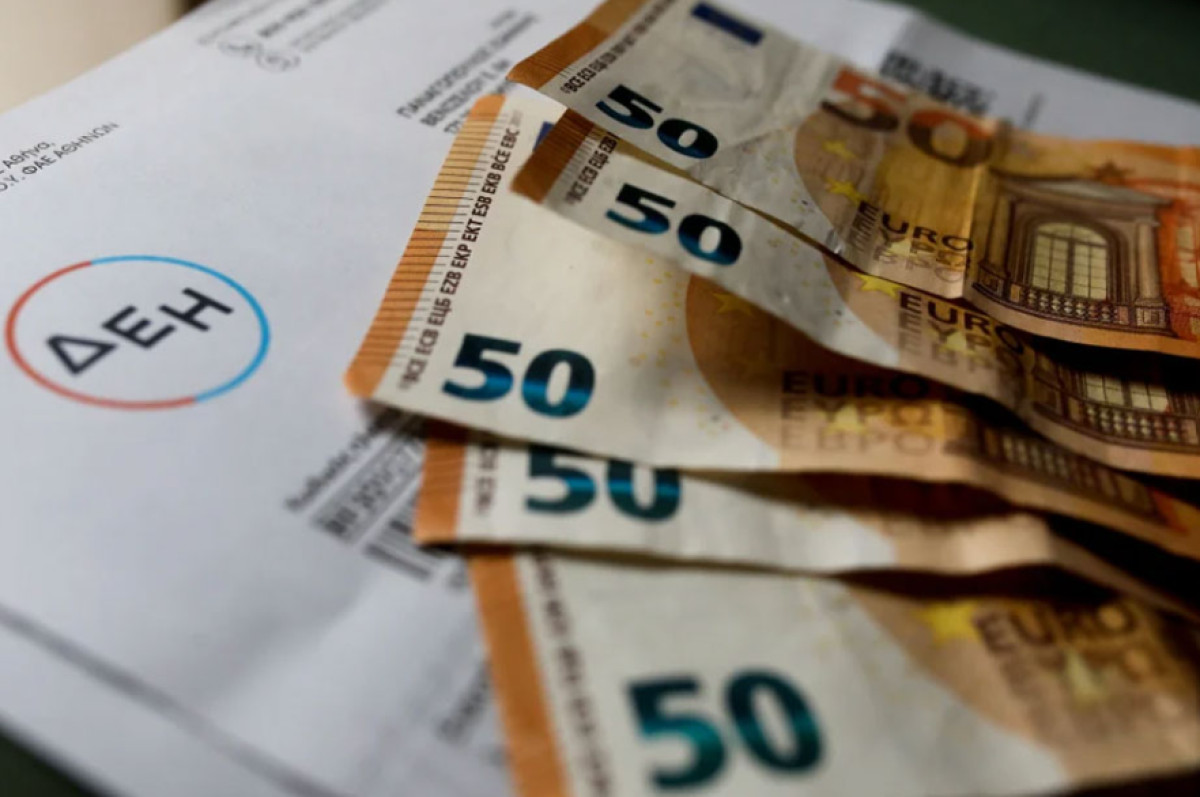
Σύμφωνα με την Αρχή, τα εμπλεκόμενα πρόσωπα, τα οποία αντιμετώπιζαν δυσκολίες να εισαγάγουν απευθείας στο τραπεζικό σύστημα μεγάλα ποσά αγνώστου ή μη δικαιολογημένης προέλευσης, κατέβαλλαν σε εταιρείες κοινής ωφέλειας ποσά σημαντικά υψηλότερα από τις πραγματικές οφειλές τους.
Στη συνέχεια ζητούσαν την επιστροφή της διαφοράς, υποστηρίζοντας ότι το επιπλέον ποσό είχε καταβληθεί εκ παραδρομής ή ως αχρεωστήτως καταβληθέν.
Οι εταιρείες, σύμφωνα με την περιγραφή της Αρχής, προχωρούσαν στην επιστροφή των χρημάτων χωρίς να γνωρίζουν την πραγματική προέλευσή τους. Τα ποσά πιστώνονταν σε τραπεζικούς λογαριασμούς των φυσικών προσώπων, σε ορισμένες περιπτώσεις ακόμη και σε λογαριασμούς του εξωτερικού.
Με τον τρόπο αυτό, κατά την εκτίμηση της Αρχής, τα κεφάλαια εμφανίζονταν πλέον ως επιστροφές χρημάτων από νόμιμες επιχειρηματικές συναλλαγές, αποκτώντας έτσι επίφαση νόμιμης προέλευσης και διευκολύνοντας την ενσωμάτωσή τους στη νόμιμη οικονομική δραστηριότητα.
Τα στοιχεία που κίνησαν την προσοχή των αρχών
Όπως προκύπτει από την ανάλυση της Αρχής, τα ποσά που καταβάλλονταν παρουσίαζαν επαναλαμβανόμενα χαρακτηριστικά, μεταξύ άλλων ως προς το ύψος τους και την αναντιστοιχία τους με τις πραγματικές οφειλές ή την προηγούμενη κατανάλωση.
Σε αρκετές περιπτώσεις, τα ίδια φυσικά πρόσωπα εμφανίζονταν να έχουν συμβάσεις με περισσότερες εταιρείες παροχής υπηρεσιών κοινής ωφέλειας, που αφορούσαν διαφορετικά ακίνητα.
Οι πληρωμές πραγματοποιούνταν μέσω καρτών ή άλλων χρηματοοικονομικών μέσων. Σύμφωνα με την Αρχή, σε σημαντικό μέρος των περιπτώσεων που εξετάστηκαν, τα συγκεκριμένα μέσα τηρούνταν σε χρηματοπιστωτικά ιδρύματα εκτός Ελλάδας.
Ως αποτέλεσμα, δημιουργούνταν μεγάλα πιστωτικά υπόλοιπα στους λογαριασμούς των πελατών που τηρούνταν στις εταιρείες παροχής υπηρεσιών.
Η διαδρομή των χρημάτων
Το επόμενο στάδιο της πρακτικής, σύμφωνα με την Αρχή, ήταν η επιστροφή των πιστωτικών υπολοίπων. Κατόπιν σχετικού αιτήματος του πελάτη, τα ποσά μεταφέρονταν σε τραπεζικούς λογαριασμούς, με αποτέλεσμα να εισέρχονται εκ νέου στο τραπεζικό σύστημα υπό τη μορφή επιστροφών από τις εταιρείες κοινής ωφέλειας.
Οι λογαριασμοί στους οποίους κατέληγαν τα χρήματα τηρούνταν κυρίως σε χρηματοπιστωτικά ιδρύματα στην Ελλάδα και, όπως επισημαίνεται, στις περισσότερες περιπτώσεις ήταν διαφορετικοί από εκείνους μέσω των οποίων είχαν αρχικά καταβληθεί τα χρήματα στους παρόχους.
Ιδιαίτερο ενδιαφέρον για τις αρχές παρουσιάζει, επίσης, το γεγονός ότι σε αρκετές περιπτώσεις οι ίδιοι τραπεζικοί λογαριασμοί εμφανίζονταν να λαμβάνουν επιστροφές από περισσότερους του ενός παρόχους υπηρεσιών κοινής ωφέλειας.
Αντιστοίχιση με την οικονομική εικόνα
Σύμφωνα με την Αρχή, τα κεφάλαια που πιστώνονταν στους τραπεζικούς λογαριασμούς δεν μπορούσαν να δικαιολογηθούν από τη φορολογική και οικονομική εικόνα των εμπλεκόμενων προσώπων. Για τον λόγο αυτό χαρακτηρίζονται ως ύποπτης και, κατά την αξιολόγηση της Αρχής, παράνομης προέλευσης.
Η συγκεκριμένη μεθοδολογία εμφανίζει, σύμφωνα με τα στοιχεία που έχει στη διάθεσή της η Αρχή, αυξανόμενη συχνότητα. Ως εκ τούτου, κρίνεται αναγκαία η συστηματική μελέτη της πρακτικής από τους αρμόδιους φορείς, προκειμένου να ενισχυθούν οι μηχανισμοί εντοπισμού τέτοιων συναλλαγών και να ληφθούν μέτρα για την αποτροπή της κατάχρησης των διαδικασιών επιστροφής χρημάτων.