

Η ευρωπαϊκή ναυτιλία εξακολουθεί να αποτελεί βασικό στήριγμα της οικονομικής και εμπορικής λειτουργίας της Ευρώπης, με ισχυρή παρουσία τόσο σε όρους στόλου όσο και σε όρους οικονομικής συνεισφοράς. Τα τελευταία διαθέσιμα στοιχεία δείχνουν έναν κλάδο που όχι μόνο άντεξε τις διαταραχές των τελευταίων ετών, αλλά διατήρησε υψηλή δυναμική, ακόμη και μετά την αποκλιμάκωση των εξαιρετικά ευνοϊκών συνθηκών της περιόδου 2021–2022.
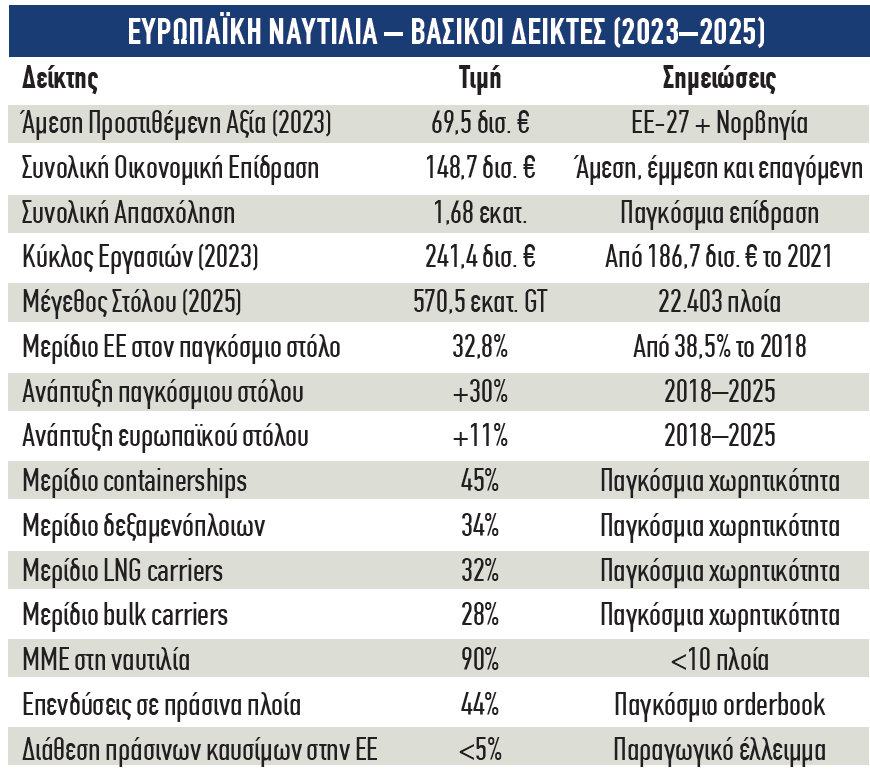
Η άμεση προστιθέμενη αξία της ναυτιλίας ανήλθε το 2023 στα 69,5 δισ. ευρώ, ενώ η συνολική οικονομική της επίδραση έφτασε τα 148,7 δισ. ευρώ, επιβεβαιώνοντας ότι πρόκειται για έναν από τους πιο κρίσιμους παραγωγικούς τομείς της ευρωπαϊκής οικονομίας. Το αποτύπωμα αυτό δεν περιορίζεται στον ίδιο τον κλάδο. Η ναυτιλία ενεργοποιεί ένα ευρύ πλέγμα δραστηριοτήτων — από τη ναυπηγική και τη χρηματοδότηση έως τις υπηρεσίες logistics και τις ενεργειακές υποδομές.
Η εικόνα αυτή αποτυπώνεται και στην απασχόληση. Το 2023 η ευρωπαϊκή ναυτιλία στήριξε περίπου 1,68 εκατομμύρια θέσεις εργασίας, εκ των οποίων οι 233.500 αφορούν άμεση απασχόληση στον κλάδο. Η αύξηση σε σχέση με τα προηγούμενα χρόνια δείχνει ότι ο κλάδος επανήλθε γρήγορα μετά την πανδημία, χωρίς να παρουσιάσει έντονη αποδιάρθρωση. Ενδεικτική της έντασης της δραστηριότητας είναι και η πορεία του κύκλου εργασιών. Το 2023 έφτασε τα 241,4 δισ. ευρώ, επιβεβαιώνοντας τη σταθεροποίηση της αγοράς σε επίπεδα υψηλότερα από την προ πανδημίας περίοδο. Η εξέλιξη αυτή δεν είναι απλώς αποτέλεσμα συγκυριακών ναύλων, αλλά δείχνει ότι η ναυτιλία παραμένει βασικός μηχανισμός λειτουργίας του ευρωπαϊκού εμπορίου.
ΣΤΌΛΟΣ: ΑYΞΗΣΗ ΜΕΓΕΘΟΥΣ, ΜΕΙΩΣΗ ΜΕΡΙΔΙΟΥ
Σε επίπεδο στόλου, η ευρωπαϊκή ναυτιλία παρουσιάζει μια διπλή εικόνα. Από τη μία πλευρά, καταγράφεται σταθερή αύξηση σε απόλυτα μεγέθη. Ο ευρωπαϊκά ελεγχόμενος στόλος έφτασε το 2025 τα 570,5 εκατομμύρια GT και τα 22.403 πλοία, σημειώνοντας την ισχυρότερη ετήσια αύξηση της περιόδου το ίδιο έτος (+2,6%). Από την άλλη πλευρά, το μερίδιο της Ευρώπης στη διεθνή ναυτιλία μειώνεται. Από 38,5% το 2018, περιορίστηκε σε 32,8% το 2025, καθώς ο παγκόσμιος στόλος αυξήθηκε ταχύτερα.
Το κρίσιμο στοιχείο εδώ είναι η ποιοτική διάσταση της ανάπτυξης. Η αύξηση της χωρητικότητας είναι μεγαλύτερη από την αύξηση του αριθμού πλοίων, κάτι που δείχνει ότι ο ευρωπαϊκός στόλος επενδύει σε μεγαλύτερα και πιο σύγχρονα πλοία. Με απλά λόγια, λιγότερα αλλά μεγαλύτερα και πιο αποδοτικά assets.
Αυτό δίνει ανταγωνιστικό πλεονέκτημα σε συγκεκριμένες αγορές, αλλά δεν αρκεί για να ανακόψει τη συνολική μετατόπιση ισχύος. Η Ασία –και κυρίως η Κίνα– αυξάνει τον στόλο της με ταχύτερο ρυθμό, διευρύνοντας το μερίδιό της σε πάνω από 45% της παγκόσμιας χωρητικότητας.
ΔΟΜΗ ΣΤOΛΟΥ: ΔΙΑΦΟΡΟΠΟΙΗΣΗ ΚΑΙ ΣΤΡΑΤΗΓΙΚΗ ΠΑΡΟΥΣΙΑ
Η ευρωπαϊκή ναυτιλία διατηρεί ένα βασικό χαρακτηριστικό που την ξεχωρίζει: τη διαφοροποίηση. Ο στόλος καλύπτει σχεδόν όλα τα βασικά segments της αγοράς, με ισχυρή παρουσία στα πιο κρίσιμα:
• Bulk carriers: 166,9 εκατ. GT
• Container ships: 155,6 εκατ. GT
• Oil tankers: 126,9 εκατ. GT
Τα τρία αυτά segments συγκεντρώνουν το μεγαλύτερο μέρος της δραστηριότητας και συνδέονται άμεσα με:
• Τη μεταφορά πρώτων υλών
• Την ενεργειακή ασφάλεια
• Τη λειτουργία των εφοδιαστικών αλυσίδων
Ιδιαίτερη σημασία έχει το γεγονός ότι η Ευρώπη ελέγχει υψηλά ποσοστά σε στρατηγικούς τύπους πλοίων:
• 45% των containerships
• 34% των δεξαμενόπλοιων
• 32% των LNG carriers
• 52% των ferries
Αυτό σημαίνει ότι η επιρροή της Ευρώπης δεν μετριέται μόνο σε συνολικό μερίδιο, αλλά και στη θέση που κατέχει στις κρίσιμες ροές του παγκόσμιου εμπορίου.
ΓΕΩΠΟΛΙΤΙΚΗ ΔΙΑΣΤΑΣΗ - ΠΑΓΚΟΣΜΙΑ ΠΑΡΟΥΣΙΑ
Η ευρωπαϊκή ναυτιλία λειτουργεί σε παγκόσμια κλίμακα. Δεν περιορίζεται στις ευρωπαϊκές θαλάσσιες μεταφορές, αλλά δραστηριοποιείται έντονα σε τρίτες αγορές. Είναι χαρακτηριστικό ότι περίπου το 21% της χωρητικότητας των πλοίων που δραστηριοποιούνται στην Ασία είναι ευρωπαϊκά ελεγχόμενο.
Η παρουσία αυτή έχει διπλή σημασία:
• ενισχύει τη θέση της Ευρώπης στο παγκόσμιο εμπόριο
• λειτουργεί ως εργαλείο γεωοικονομικής επιρροής
Σε μια περίοδο αυξημένων εντάσεων και επαναχάραξης εμπορικών διαδρομών, ο έλεγχος μεταφορικής ικανότητας παραμένει κρίσιμος παράγοντας ισχύος.
ΚΥΡΙΑΡΧΙΑ ΤΩΝ ΜΙΚΡΟΜΕΣΑΙΩΝ
Ένα από τα πιο χαρακτηριστικά στοιχεία της ευρωπαϊκής ναυτιλίας είναι η δομή της. Περίπου 90% των εταιρειών διαθέτει λιγότερα από 10 πλοία, ενώ ελάχιστοι μεγάλοι όμιλοι ελέγχουν μεγάλο μέρος της χωρητικότητας.
Το μοντέλο αυτό:
• Ενισχύει την ευελιξία
• Επιτρέπει διαφοροποίηση επιχειρηματικών στρατηγικών
• Αλλά περιορίζει τη δυνατότητα ταχείας συγκέντρωσης κεφαλαίων
Σε ένα περιβάλλον όπου οι επενδύσεις σε νέα καύσιμα και τεχνολογίες είναι κεφαλαιακά απαιτητικές, αυτή η δομή δημιουργεί και προκλήσεις.
ΕΝΕΡΓΕΙΑΚΗ ΜΕΤΑΒΑΣΗ: ΕΠΕΝΔΥΣΕΙΣ ΧΩΡΙΣ ΒΑΣΗ
Η ευρωπαϊκή ναυτιλία εμφανίζεται στην πρώτη γραμμή της ενεργειακής μετάβασης. Οι Ευρωπαίοι πλοιοκτήτες κατέχουν περίπου 44% του παγκόσμιου orderbook σε πλοία χαμηλών ή μηδενικών εκπομπών. Ωστόσο, εδώ εμφανίζεται μια κρίσιμη αντίφαση. Η παραγωγή των αντίστοιχων καυσίμων στην Ευρώπη υπολείπεται σημαντικά.
• Μόλις 10% της παγκόσμιας παραγωγικής ικανότητας αναμένεται να βρίσκεται στην Ευρώπη
• Λιγότερο από 5% της ευρωπαϊκής παραγωγής προορίζεται για τη ναυτιλία
Αυτό δημιουργεί εξάρτηση από τρίτες αγορές, κυρίως την Ασία, όπου αναπτύσσεται η βασική παραγωγή. Με απλά λόγια, η Ευρώπη επενδύει σε “πράσινα” πλοία, αλλά δεν ελέγχει την ενεργειακή τους τροφοδοσία.
ΕΦΟΔΙΑΣΤΙΚΕΣ ΑΛΥΣΙΔΕΣ ΚΑΙ ΠΡΩΤΕΣ ΥΛΕΣ
Η σημασία της ναυτιλίας γίνεται ακόμη πιο εμφανής αν εξεταστεί ο ρόλος της στις πρώτες ύλες και την ενέργεια. Η Ευρώπη εξαρτάται από θαλάσσιες μεταφορές για:
• Εισαγωγές πετρελαίου και LNG
• Μεταφορά σιδηρομεταλλεύματος και άνθρακα
• Εισαγωγές κρίσιμων πρώτων υλών για την ενεργειακή μετάβαση
Οι bulk carriers, στους οποίους η Ευρώπη ελέγχει περίπου το 28% της παγκόσμιας χωρητικότητας, αποτελούν κρίσιμο κρίκο σε αυτή την αλυσίδα.
Χωρίς αυτούς, δεν υπάρχει βιομηχανική παραγωγή, ενεργειακή μετάβαση και αγροτική ασφάλεια. Η ναυτιλία, επομένως, λειτουργεί ως υποδομή — όχι απλώς ως υπηρεσία.
Η ευρωπαϊκή ναυτιλία παραμένει ισχυρή, αλλά η εικόνα δεν είναι στατική.
• Η οικονομική συμβολή είναι υψηλή και σταθερή
• Ο στόλος μεγαλώνει, αλλά χάνει μερίδιο
• Η Ευρώπη κυριαρχεί σε κρίσιμα segments
• Η Ασία επεκτείνεται ταχύτερα και πιο επιθετικά
• Η ενεργειακή μετάβαση δημιουργεί νέα εξαρτήματα εξάρτησης
Το βασικό συμπέρασμα είναι ότι η Ευρώπη διατηρεί ακόμη τον έλεγχο σε κρίσιμες λειτουργίες της παγκόσμιας ναυτιλίας. Ωστόσο, η τάση είναι σαφής και μας δείχνει ότι η ισορροπία μετατοπίζεται.
Το άρθρο δημοσιεύθηκε στο Reporter Magazine Ιουλίου 2026