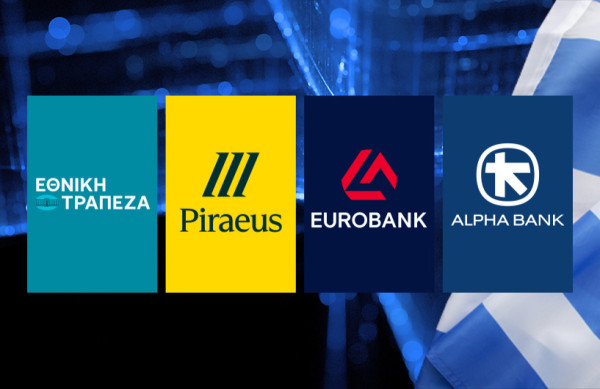


Οι τράπεζες (ΔΤΡ +1,24%) έδειξαν τον δρόμο με ΑΛΦΑ +1,9% και ΕΤΕ +1,8% σε μια ισορροπημένη συνεδρίαση στην αναλογία ανοδικών/καθοδικών στον FTSE (12/12) αλλά όχι στο σύνολο του ΓΔ (αναλογία 19/35).
Η μεγαλύτερη υποχώρηση στην υψηλή κεφαλαιοποίηση σε ΕΛΧΑ -2,5%, ΑΡΑΙΓ -1,8% και ΕΛΠΕ -1,7%, χαμηλότερες πτήσεις στην μεσαία (FTSEM -0.24%) με την ΙΝΛΟΤ +3,3% να ξεχωρίζει στην προσπάθειά της – και εν μέσω της πολύπλοκης διαδικασίας εξαγοράς της Bally’s – να διασπάσει τα πολυετή υψηλά πέριξ του 1,30.
ΟΠΑΠ και ΚΟΥΕΣ ανακοινώνουν αύριο αποτελέσματα εξαμήνου ενώ μέσα στην εβδομάδα θα έχουμε και τις σημαντικές ανακοινώσεις από την ΕΛΣΤΑΤ για το ΑΕΠ του Β τριμήνου αλλά και της DBRS για την πορεία της ελληνικής οικονομίας.
Πολύ σημαντική η χθεσινή ανακοίνωση του πρωθυπουργού – εννοείται σε συνεννόηση με τις συστημικές τράπεζες – για επέκταση του προγράμματος ‘Μαριέττα Γιαννάκου’ κατά 300 εκ. την επόμενη τριετία για ανακαίνιση και ανάπλαση σχολικών εγκαταστάσεων κάτι που δείχνει ότι μέρος των υπερκερδών του κλάδου ανακατευθύνεται πίσω στην κοινωνία.
Σε τεχνικό επίπεδο γίνεται πιεστική η ανάγκη υπέρβασης του μηνιαίου pivot point των 2035 μονάδων για να μην υπάρξει επιδείνωση της επενδυτικής ψυχολογίας , με την Goldman Sachs να επιμένει στοstory των ευρωπαϊκών μετοχών – και των ελληνικών – παρά τις προκλήσεις που αυξάνονται (γεωπολιτικές, οικονομικές, διεθνών σχέσεων κα).
Νάσος Κουμέττης
Hellenic Asset Management
* Το κείμενο δεν αποτελεί συμβουλή ή πρόταση κατάρτισης επενδυτικής πράξης