

Ειδικότερα, ο ΓΔ έκλεισε σήμερα (14/9) με απώλειες 1,16% (ήτοι 31,53 μονάδες) στις 2.694,96 μονάδες με το εύρος διακύμανσης στις 41 μονάδες περίπου μεταξύ των 2.730,60 μονάδων (υψηλό ημέρας) και των 2.689,32 μονάδων (χαμηλό).
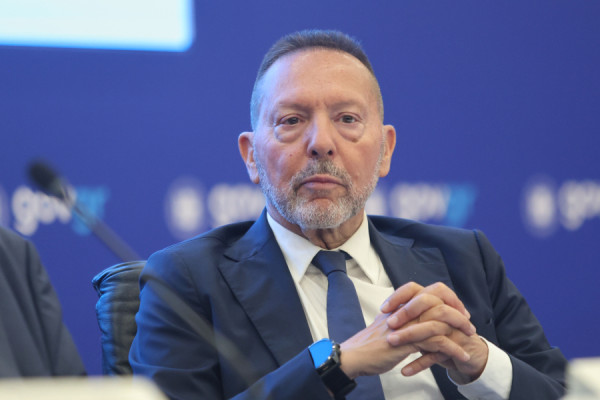
Με την πλάτη στον τοίχο βρέθηκαν οι μετοχές του βιομηχανικού κλάδου, καθώς η φημολογία ότι μεγάλη ελληνική εταιρεία είναι υπερχρεωμένη και αποτελεί συστημικό κίνδυνο προκάλεσε ανησυχία στην αγορά. Ο διοικητής της ΤτΕ, Γιάννης Στουρνάρας, έκανε λόγο για «fake news», διαψεύδοντας τις σχετικές διαρροές.
Στους χαμένους βρέθηκαν μεταξύ άλλων οι Allwyn (-1,37%), Cenergy (-4,01%), Dimand (-1,86%), Fourlis (-1,95%), Ideal (-2,72%), Intracom (-1,19%), Lamda (-4,81%), ΑΔΜΗΕ (-5,38%), Aegean (-3,02%), ΕΥΔΑΠ (-3,5%), ΓΕΚ ΤΕΡΝΑ (-3,97%), κ.ά.
Στον αντίποδα, στους κερδισμένους εντοπίζεται ο ΟΤΕ (+0,76%), καθώς και η Coca Cola HBC (+2,28%) που συντέλεσε στο να μην απομακρυνθεί ο ΓΔ πολύ από το όριο των 2.700 μονάδων. Σημαντική ώθηση στη μετοχή έδωσε η έγκριση από τις αρμόδιες αρχές ανταγωνισμού της Νότιας Αφρικής για την εξαγορά της Coca-Cola Beverages Africa (CCBA), μια συμφωνία συνολικής αξίας περίπου 2,6 δισ. δολαρίων.
Στις τράπεζες, η ΕΤΕ υποχώρησε κατά 1,67% στα 17,385 ευρώ και ακολούθησαν οι Eurobank (-1,02% στα 4,67 ευρώ), Πειραιώς (-0,93% στα 10,7 ευρώ) και Alpha Bank (-0,43% στα 4,889 ευρώ). Ο κλαδικός δείκτης έκλεισε με απώλειες 1,19% στις 3.232,330 μονάδες.
Στο εξής, οι επενδυτές αναμένουν με ενδιαφέρον τις ετυμηγορίες δύο μεγάλων οίκων αξιολόγησης, καθώς και την αναβάθμιση της Ελλάδας στις ανεπτυγμένες αγορές.
Κρίσιμη είναι η Παρασκευή 18 Σεπτεμβρίου για το ελληνικό αξιόχρεο, καθώς η Moody’s αναμένεται να δημοσιοποιήσει την έκθεσή της, διατηρώντας ως υφιστάμενη αξιολόγηση το «Baa3» με σταθερές προοπτικές. Την ίδια ημέρα, και η Scope Ratings θα προχωρήσει στη δική της αξιολόγηση, με την Ελλάδα να βρίσκεται σήμερα στη βαθμίδα «BBB» με θετικές προοπτικές.
Η συγκεκριμένη ημερομηνία έχει ιδιαίτερη σημασία και για το Χρηματιστήριο Αθηνών, καθώς κατά το κλείσιμο της συνεδρίασης θα πραγματοποιηθούν οι αναγκαίες αναπροσαρμογές χαρτοφυλακίων ενόψει των αλλαγών στους διεθνείς δείκτες. Από τη Δευτέρα 21 Σεπτεμβρίου τίθεται σε ισχύ η επίσημη αναταξινόμηση της ελληνικής χρηματιστηριακής αγοράς στις αναπτυγμένες αγορές από τον FTSE Russell, ενώ την ίδια ημέρα ενεργοποιείται και η αναβάθμιση της Ελλάδας στις αναπτυγμένες αγορές από τους δείκτες Stoxx, μαζί με την εξαμηνιαία αναθεώρηση των δεικτών FTSE All World.
Κατά τα άλλα, γεμάτη είναι η ατζέντα της τρέχουσας εβδομάδας όσον αφορά τις ανακοινώσεις των οικονομικών αποτελεσμάτων για το α’ εξάμηνο του 2026.
Την αρχή κάνει σήμερα η Aegean, η οποία δημοσιοποίησε τα οικονομικά της μεγέθη μετά την ολοκλήρωση της συνεδρίασης του Χρηματιστηρίου Αθηνών.
Την Τρίτη 15 Σεπτεμβρίου, πριν από το άνοιγμα της αγοράς, ανακοινώνουν τα αποτελέσματά τους η Performance Technologies και η Premia Properties. Αργότερα, μετά το τέλος της συνεδρίασης, θα ακολουθήσουν οι ΓΕΚ ΤΕΡΝΑ και Qualco.
Η ενημέρωση των επενδυτών συνεχίζεται την Τετάρτη 16 Σεπτεμβρίου, με τη Lamda Development να δημοσιοποιεί τα οικονομικά της στοιχεία μετά τη λήξη της χρηματιστηριακής συνεδρίασης.
Την Πέμπτη 17 Σεπτεμβρίου τη σκυτάλη παίρνουν η Profile, η Lavipharm και η Ευρώπη Holdings, ενώ ο κύκλος των ανακοινώσεων για την εβδομάδα ολοκληρώνεται την Παρασκευή 18 Σεπτεμβρίου, μετά το κλείσιμο της αγοράς, με τα αποτελέσματα της Ελλάκτωρ.
Τέλος, από σήμερα ξεκίνησε η διαπραγμάτευση των 12 εκατ. νέων μετοχών της Safe Bulkers, οι οποίες προέκυψαν από την αύξηση μετοχικού κεφαλαίου μέσω ιδιωτικής τοποθέτησης, συνολικού ύψους 80,4 εκατ. ευρώ, με τιμή διάθεσης τα 6,7 ευρώ ανά μετοχή. Παράλληλα, την Τετάρτη 16 Σεπτεμβρίου αναμένεται να ξεκινήσει η διαπραγμάτευση των νέων μετοχών της Star Bulk.