

Τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας αναδεικνύουν ένα από τα βασικά ζητήματα που επιχειρεί να αντιμετωπίσει η Ευρώπη μέσω της Ένωσης Αποταμιεύσεων και Επενδύσεων. Παρά το γεγονός ότι η Ευρώπη διαθέτει μια τεράστια δεξαμενή ιδιωτικών αποταμιεύσεων, μόνο ένα περιορισμένο τμήμα αυτών των κεφαλαίων διοχετεύεται στη χρηματοδότηση επιχειρήσεων, επενδύσεων και καινοτόμων δραστηριοτήτων.
Η διαφορά σε σχέση με τις ΗΠΑ είναι ιδιαίτερα έντονη. Τα νοικοκυριά της Ευρωζώνης διατηρούν κατά μέσο όρο περίπου το ένα τρίτο των χρηματοοικονομικών περιουσιακών τους στοιχείων σε τραπεζικές καταθέσεις. Στις Ηνωμένες Πολιτείες, το αντίστοιχο ποσοστό είναι μόλις 11%.
Το χάσμα διευρύνεται ακόμη περισσότερο μεταξύ των πιο εύπορων νοικοκυριών. Στο πλουσιότερο 20% των αμερικανικών νοικοκυριών, περισσότερο από το 65% έχει στην κατοχή του εισηγμένες μετοχές, ομόλογα ή αμοιβαία κεφάλαια. Στην Ευρωζώνη, το αντίστοιχο ποσοστό παραμένει κάτω από το 45%.
Για την ΕΚΤ, τα στοιχεία αυτά δείχνουν ότι η περιορισμένη συμμετοχή των Ευρωπαίων στις κεφαλαιαγορές δεν μπορεί να αποδοθεί αποκλειστικά στην έλλειψη διαθέσιμου εισοδήματος. Σημαντικό ρόλο διαδραματίζουν επίσης οι επενδυτικές συνήθειες των νοικοκυριών, η διαθεσιμότητα κατάλληλων επενδυτικών προϊόντων, ο τρόπος λειτουργίας των συνταξιοδοτικών συστημάτων, αλλά και ο βαθμός εμπιστοσύνης των πολιτών στις χρηματοπιστωτικές αγορές.
Οι Ευρωπαίοι στρέφονται κυρίως στα ακίνητα
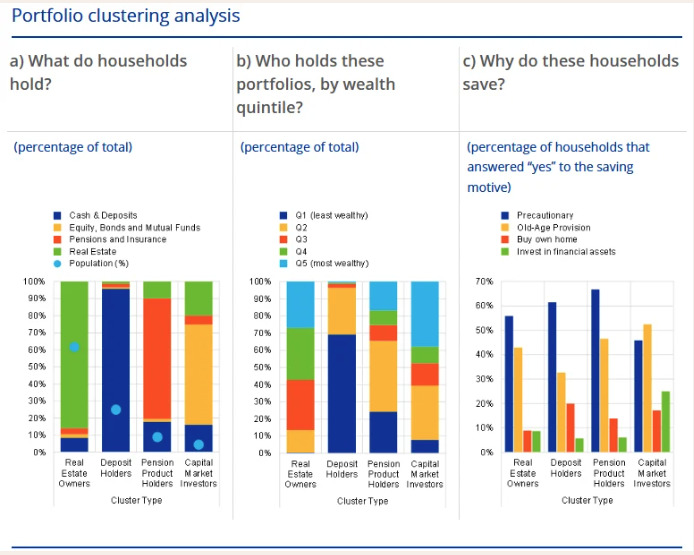
Η ανάλυση της ΕΚΤ κατηγοριοποιεί τα νοικοκυριά της Ευρωζώνης σε τέσσερις βασικές ομάδες, ανάλογα με τον τρόπο με τον οποίο κατανέμουν τον πλούτο τους. Η μεγαλύτερη κατηγορία περιλαμβάνει περισσότερα από έξι στα δέκα νοικοκυριά και αφορά εκείνους που έχουν το μεγαλύτερο μέρος της περιουσίας τους επενδεδυμένο σε ακίνητα. Σε αυτά περιλαμβάνονται τόσο η κύρια κατοικία όσο και άλλα ακίνητα που έχουν αποκτηθεί για επενδυτικούς σκοπούς.
Περίπου ένα στα τέσσερα νοικοκυριά κατατάσσεται στην κατηγορία των «καταθετών». Πρόκειται για νοικοκυριά που διατηρούν το μεγαλύτερο μέρος των αποταμιεύσεών τους σε τραπεζικούς λογαριασμούς και έχουν πολύ περιορισμένη παρουσία στις χρηματοπιστωτικές αγορές.
Ένα επιπλέον 10% των νοικοκυριών έχει έμμεση συμμετοχή στις αγορές, κυρίως μέσω επαγγελματικών ή προαιρετικών συνταξιοδοτικών προγραμμάτων, καθώς και ασφαλιστικών προϊόντων.
Αντίθετα, εκείνοι που τοποθετούν απευθείας σημαντικό μέρος της περιουσίας τους σε μετοχές, ομόλογα, αμοιβαία κεφάλαια ή ETFs αποτελούν μόλις το 4% του συνόλου των νοικοκυριών.
Οι λόγοι που κρατούν τους Ευρωπαίους μακριά από τις αγορές
Η περιορισμένη οικονομική δυνατότητα αποτελεί μόνο μία από τις αιτίες που εξηγούν τη χαμηλή συμμετοχή των Ευρωπαίων στις κεφαλαιαγορές. Για τα νοικοκυριά με χαμηλότερη περιουσία, οι τραπεζικές καταθέσεις λειτουργούν κυρίως ως ένα οικονομικό «μαξιλάρι» για την κάλυψη απρόβλεπτων αναγκών. Όταν τα διαθέσιμα κεφάλαια είναι περιορισμένα, οι δυνατότητες για μακροπρόθεσμες επενδύσεις μειώνονται σημαντικά.
Η κατάσταση, ωστόσο, διαφοροποιείται στα οικονομικά ισχυρότερα νοικοκυριά. Σύμφωνα με τα αποτελέσματα της έρευνας Consumer Expectations Survey της ΕΚΤ, μεταξύ όσων δεν αντιμετωπίζουν οικονομικούς περιορισμούς, ο σημαντικότερος λόγος που τους αποτρέπει από την αγορά μετοχών και μετοχικών αμοιβαίων κεφαλαίων είναι ο κίνδυνος που αντιλαμβάνονται ότι συνεπάγονται αυτές οι επενδύσεις.
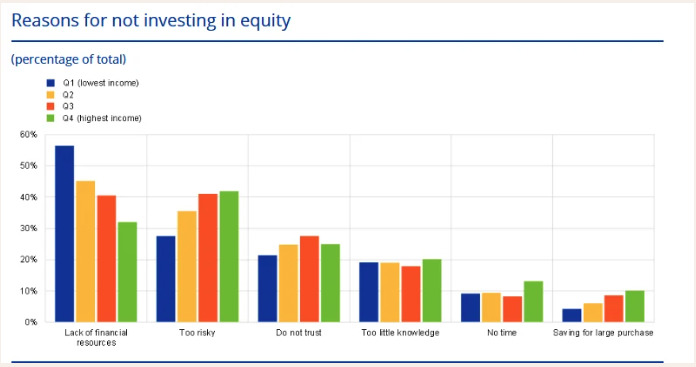
Αποτρεπτικά λειτουργούν επίσης η περιορισμένη γνώση σχετικά με τα διαθέσιμα επενδυτικά προϊόντα και η χαμηλή εμπιστοσύνη απέναντι στις χρηματοπιστωτικές αγορές. Η ΕΚΤ υπογραμμίζει, μάλιστα, ότι ο ρόλος του χρηματοοικονομικού αλφαβητισμού ενδέχεται να είναι ακόμη σημαντικότερος από όσο αποτυπώνουν τα διαθέσιμα στοιχεία. Η ελλιπής κατανόηση των επενδυτικών προϊόντων μπορεί από μόνη της να αυξάνει τόσο τη δυσπιστία όσο και την αντίληψη ότι οι επενδύσεις ενέχουν υψηλό κίνδυνο.
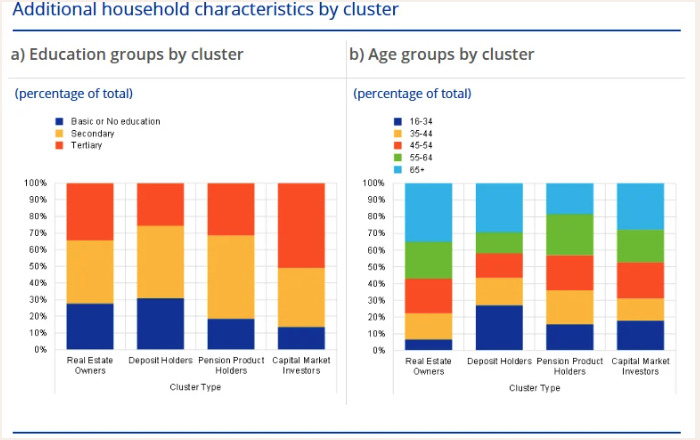
Η ηλικία αποτελεί έναν ακόμη παράγοντα που επηρεάζει τη συμπεριφορά των νοικοκυριών. Τα μεγαλύτερης ηλικίας νοικοκυριά εμφανίζουν συνήθως υψηλότερη έκθεση στην αγορά ακινήτων, ενώ οι νεότερες ηλικίες κατανέμουν τις αποταμιεύσεις τους σε μεγαλύτερο βαθμό μεταξύ τραπεζικών καταθέσεων, συνταξιοδοτικών προϊόντων και επενδύσεων στις κεφαλαιαγορές.
Το μεγάλο ευρωπαϊκό στοίχημα για τις αποταμιεύσεις
Το ζήτημα δεν περιορίζεται στις πιθανές αποδόσεις που στερούνται οι Ευρωπαίοι αποταμιευτές επειδή διατηρούν τα χρήματά τους σε καταθέσεις. Για την Ευρώπη, η αξιοποίηση αυτών των κεφαλαίων συνδέεται με ένα πολύ ευρύτερο ζήτημα: την ανάγκη εξεύρεσης των χρηματοδοτικών πόρων που απαιτούνται για επενδύσεις, καινοτομία και ενίσχυση της παραγωγικότητας.
Η ΕΚΤ συνδέει άμεσα την ενεργοποίηση των αποταμιεύσεων των νοικοκυριών με το επενδυτικό κενό που έχει αναδειχθεί και στην έκθεση Ντράγκι. Μια μεγαλύτερη συμμετοχή των πολιτών στις κεφαλαιαγορές θα μπορούσε, σύμφωνα με την κεντρική τράπεζα, να έχει διπλό όφελος: από τη μία πλευρά να προσφέρει στα νοικοκυριά τη δυνατότητα να επιτύχουν υψηλότερες αποδόσεις σε μακροπρόθεσμο ορίζοντα και από την άλλη να κατευθύνει περισσότερα ιδιωτικά κεφάλαια προς την ευρωπαϊκή οικονομία.
Ωστόσο, η ΕΚΤ αναγνωρίζει ότι δεν μπορεί να εφαρμοστεί μία ενιαία λύση για όλα τα κράτη και όλα τα νοικοκυριά. Ήδη στην Ευρώπη εφαρμόζονται διαφορετικές προσεγγίσεις, οι οποίες μπορούν να αποτελέσουν παραδείγματα για την ενίσχυση της συμμετοχής των πολιτών στις αγορές.
Στη Σλοβενία, για παράδειγμα, το εθνικό πρόγραμμα χρηματοοικονομικής εκπαίδευσης, το οποίο βρίσκεται σε λειτουργία από το 2010, έχει συμβάλει ώστε η χώρα να εμφανίζει μία από τις υψηλότερες επιδόσεις στην Ευρωπαϊκή Ένωση σε επίπεδο χρηματοοικονομικού αλφαβητισμού.
Στη Φινλανδία, οι ειδικοί επενδυτικοί λογαριασμοί έχουν κάνει ευκολότερη την πρόσβαση των νοικοκυριών στις χρηματοπιστωτικές αγορές. Μέχρι το τέλος του 2024, το 37% των φινλανδικών νοικοκυριών διέθετε αμοιβαία κεφάλαια, εισηγμένες μετοχές ή συνδυασμό των δύο.
Διαφορετική είναι η προσέγγιση στην Ολλανδία, όπου σημαντικό μέρος της συμμετοχής των νοικοκυριών στις χρηματοπιστωτικές αγορές πραγματοποιείται χωρίς να απαιτείται από τους ίδιους τους πολίτες να λαμβάνουν ενεργά επενδυτικές αποφάσεις. Αυτό επιτυγχάνεται κυρίως μέσω των υποχρεωτικών επαγγελματικών συνταξιοδοτικών συστημάτων.
Κατά την ΕΚΤ, η ευρωπαϊκή στρατηγική δεν θα πρέπει να περιοριστεί στην απλή αύξηση της διαθεσιμότητας επενδυτικών προϊόντων. Παράλληλα, απαιτείται αντιμετώπιση της έλλειψης γνώσεων, της δυσπιστίας απέναντι στις αγορές και του φόβου που προκαλεί ο επενδυτικός κίνδυνος.
Μέσα σε αυτό το περιβάλλον, η Ένωση Αποταμιεύσεων και Επενδύσεων αποκτά ιδιαίτερη σημασία. Η ΕΚΤ τάσσεται υπέρ της επιτάχυνσης των διαδικασιών για τη δημιουργία ευρωπαϊκών λογαριασμών αποταμίευσης και επενδύσεων, αλλά και για την προώθηση μεταρρυθμίσεων στα συνταξιοδοτικά συστήματα. Ο στόχος είναι μεγαλύτερο μέρος των τεράστιων αποταμιεύσεων των Ευρωπαίων να μην παραμένει αδρανές σε τραπεζικές καταθέσεις, αλλά να διοχετεύεται στην πραγματική οικονομία και στις κεφαλαιαγορές.