

Στο επίκεντρο μπήκε επίσης και η μείωση του ενεργειακού κόστους κατά 30% μέσα στην επόμενη τριετία. Η αγορά, ωστόσο, υποδέχεται τις εξαγγελίες με διαφορετικές αποχρώσεις, από την αισιοδοξία έως την κριτική ότι απαιτούνται ταχύτερα και βαθύτερα μέτρα.
Πιο συγκεκριμένα, με το βλέμμα στραμμένο στην ενίσχυση της επιχειρηματικότητας, των επενδύσεων και της ρευστότητας κινήθηκε το οικονομικό σκέλος των εξαγγελιών του πρωθυπουργού στη ΔΕΘ. Η κυβέρνηση επιχειρεί να δώσει ένα πιο σταθερό πλαίσιο στην επιχειρηματική δραστηριότητα, με παρεμβάσεις που εκτείνονται από τη φορολογία και τη χρηματοδότηση έως το κόστος των επενδύσεων και την ενέργεια.
Σημαντική αλλαγή αποτελεί η σταδιακή κατάργηση του τέλους επιτηδεύματος για τα νομικά πρόσωπα. Η διαδικασία ξεκινά από την περιφέρεια και τη Θεσσαλονίκη, όπου το τέλος καταργείται από το 2027. Για την Αττική προβλέπεται μείωση κατά 50% το 2028, ενώ η πλήρης κατάργηση σε ολόκληρη τη χώρα θα ολοκληρωθεί το 2029.
Η διαφορά για τις επιχειρήσεις που σήμερα επιβαρύνονται με το συγκεκριμένο τέλος είναι άμεση. Ενδεικτικά, επιχείρηση με έδρα και ένα υποκατάστημα στη Θεσσαλονίκη, η οποία καταβάλλει σήμερα 1.600 ευρώ, από το 2027 θα απαλλαγεί πλήρως από τη συγκεκριμένη επιβάρυνση.
Σταδιακή αποκλιμάκωση της προκαταβολής φόρου
Στο φορολογικό πεδίο, η κυβέρνηση ανακοίνωσε επίσης τη σταδιακή μείωση της προκαταβολής φόρου για τα νομικά πρόσωπα, με αφετηρία το φορολογικό έτος 2028.
Η προκαταβολή, που σήμερα ανέρχεται στο 80%, θα μειώνεται κατά πέντε ποσοστιαίες μονάδες κάθε χρόνο, ακολουθώντας τη διαδρομή 75% → 70% → 65% → 60% → 55% → 50%. Με την ολοκλήρωση της διαδικασίας, η προκαταβολή φόρου των εταιρειών θα εξισωθεί με εκείνη των ατομικών επιχειρήσεων.
Παράλληλα, για τις ατομικές επιχειρήσεις η προκαταβολή φόρου μειώνεται από 55% σε 50% από το φορολογικό έτος 2027.
Η συγκεκριμένη παρέμβαση αποτελεί, ωστόσο, ένα από τα σημεία στα οποία η αγορά εμφανίζεται επιφυλακτική, καθώς η αποκλιμάκωση θα γίνει σταδιακά και σε βάθος χρόνου.
Ισχυρότερο φορολογικό κίνητρο για νέες επενδύσεις
Στο μέτωπο των επενδύσεων, ιδιαίτερη σημασία έχει η επιτάχυνση των αποσβέσεων για νέο μηχανολογικό εξοπλισμό.
Για δαπάνες που πραγματοποιούνται από την 1η Ιανουαρίου 2027, οι επενδύσεις σε νέο μηχανολογικό εξοπλισμό θα αποσβένονται σε έξι αντί για δέκα χρόνια. Η απόσβεση θα κατανέμεται με συντελεστές 10%, 10%, 15%, 15%, 25% και 25%, δημιουργώντας ισχυρότερο φορολογικό κίνητρο για επιχειρήσεις που προχωρούν σε παραγωγικές επενδύσεις και ανανέωση του εξοπλισμού τους.
Πρόκειται για μέτρο που συνδέεται άμεσα με τον στόχο αύξησης των επενδύσεων, καθώς η κυβέρνηση θέτει τον πήχη από τα περίπου 46 δισ. ευρώ στα 65 δισ. ευρώ.
«Ένεση» 5 δισ. ευρώ στις μικρομεσαίες επιχειρήσεις
Κεντρικό στοιχείο του πακέτου είναι και η δημιουργία δύο νέων χρηματοδοτικών εργαλείων μέσω της Ελληνικής Αναπτυξιακής Τράπεζας.
Με 1,5 δισ. ευρώ από τα δάνεια του Ταμείου Ανάκαμψης και μέσω μόχλευσης του τραπεζικού συστήματος, εκτιμάται ότι θα κινητοποιηθούν συνολικά 5 δισ. ευρώ για τις μικρομεσαίες επιχειρήσεις.
Τα κεφάλαια θα κατευθυνθούν τόσο σε επενδυτικές ανάγκες όσο και σε ανάγκες ρευστότητας, με χαμηλότερο επιτοκιακό κόστος ή μέσω εγγυήσεων που θα διευκολύνουν την πρόσβαση των επιχειρήσεων στον τραπεζικό δανεισμό.
Παρεμβάσεις για ελεύθερους επαγγελματίες και ταξί
Ξεχωριστό κεφάλαιο αποτελεί η αλλαγή στο σύστημα των τεκμηρίων για ελεύθερους επαγγελματίες και ιδιοκτήτες ταξί, που αφορά συνολικά περίπου 1,1 εκατ. φορολογούμενους.
Από τα εισοδήματα που αποκτώνται το 2026 και θα φορολογηθούν το 2027, καταργούνται στην πράξη δύο από τα τρία βασικά κριτήρια προσαύξησης του τεκμαρτού εισοδήματος, που αφορούν τον τζίρο και τη μισθοδοσία προσωπικού.
Η αλλαγή αφορά τους φορολογικά συνεπείς επαγγελματίες που πληρούν τα προβλεπόμενα κριτήρια, με όσους έχουν ενταχθεί στα myData να αποτελούν το βασικό πυρήνα των δικαιούχων. Ως ελάχιστη βάση παραμένει το εισόδημα που προκύπτει από τον κατώτατο μισθό με τις τριετίες, ενώ καταργούνται οι συγκεκριμένες προσαυξήσεις.
Χαρακτηριστικό είναι το παράδειγμα επιχείρησης καφέ ηλικίας 15 ετών, με πέντε εργαζομένους και ετήσια μισθοδοσία 105.000 ευρώ. Με το ισχύον σύστημα, το τεκμαρτό εισόδημα διαμορφώνεται στα 27.244 ευρώ και ο φόρος στα 4.783 ευρώ. Με τη νέα ρύθμιση, η βάση περιορίζεται στα 16.744 ευρώ και ο φόρος στα 2.249 ευρώ, δηλαδή προκύπτει ετήσιο όφελος 2.534 ευρώ ή μείωση της φορολογικής επιβάρυνσης κατά 53%.
Ειδική ρύθμιση προβλέπεται και για τους επαγγελματίες ταξί, καθώς το τεκμήριο θα συνδέεται πλέον με το ποσοστό ιδιοκτησίας του οχήματος. Έτσι, το «μισή άδεια – μισό τεκμήριο» γίνεται ο νέος κανόνας, ενώ εξαιρούνται από το τεκμήριο ανήλικα τέκνα έως 18 ετών που διαθέτουν άδεια ταξί σε περιπτώσεις κληρονομικής διαδοχής.
Στο επίκεντρο και το ενεργειακό κόστος
Πέρα από τη φορολογία και τη χρηματοδότηση, το ενεργειακό κόστος αποτελεί μία από τις μεγαλύτερες προκλήσεις για την ανταγωνιστικότητα των ελληνικών επιχειρήσεων.
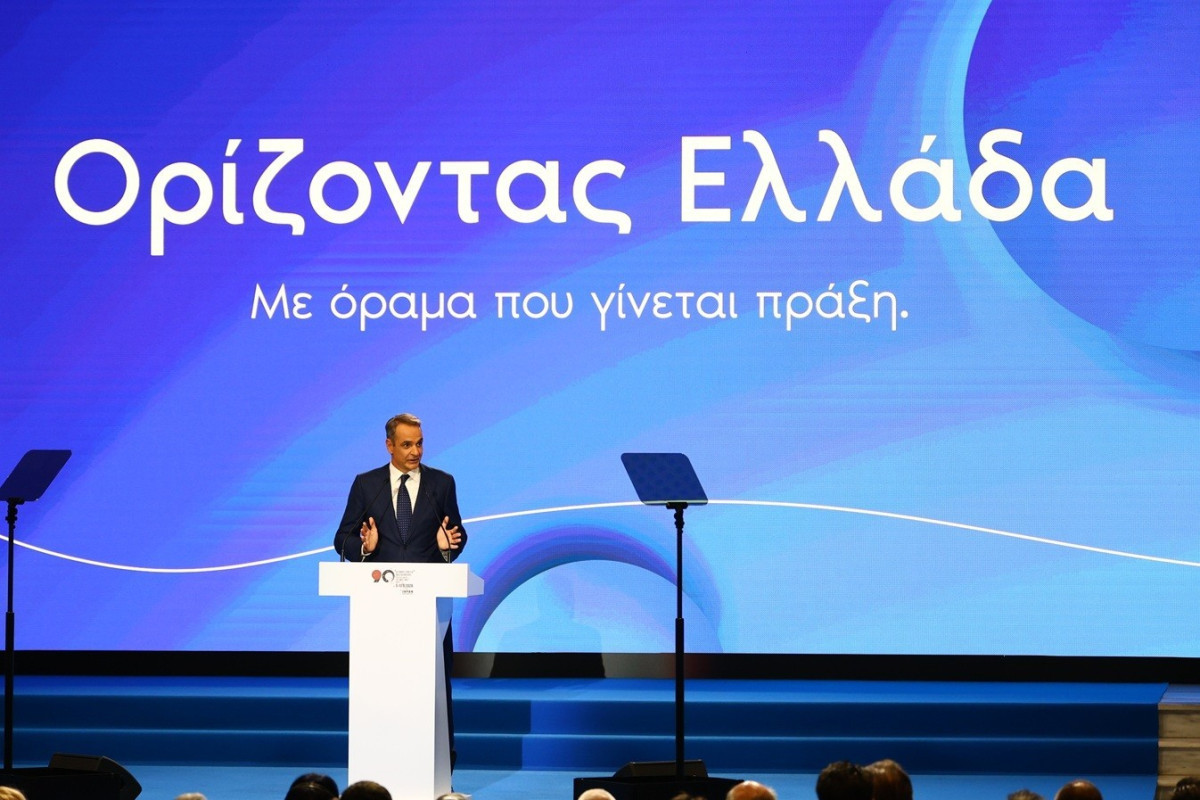
Από το βήμα της 90ής ΔΕΘ, ο πρωθυπουργός έθεσε ως στόχο τη μείωση του κόστους ηλεκτρικής ενέργειας κατά 30% μέσα στην επόμενη τριετία.
Η εξαγγελία έρχεται σε μια περίοδο κατά την οποία η ενεργειακή αγορά χαρακτηρίζεται και πάλι από αυξημένη αβεβαιότητα, με το φυσικό αέριο και τις χονδρεμπορικές τιμές ηλεκτρικής ενέργειας να δημιουργούν πιέσεις, ιδιαίτερα στην ενεργοβόρο βιομηχανία.
Σύμφωνα με τον σχεδιασμό που περιέγραψε ο πρωθυπουργός, ο στόχος δεν θα επιτευχθεί με ένα μόνο μέτρο, αλλά μέσα από έναν συνδυασμό παρεμβάσεων: μείωση ρυθμιζόμενων χρεώσεων, περαιτέρω ανάπτυξη των Ανανεώσιμων Πηγών Ενέργειας, ενίσχυση των ηλεκτρικών διασυνδέσεων και βελτίωση του ανταγωνισμού στην αγορά.
Για την ενεργοβόρο βιομηχανία, πάντως, δεν ανακοινώθηκε συγκεκριμένο νέο πακέτο μέτρων ή σαφές χρονοδιάγραμμα, με την κυβέρνηση να παραπέμπει ουσιαστικά στην περαιτέρω εξειδίκευση της πολιτικής.
Από «θετικό βήμα» έως «χαμένη ευκαιρία» οι αντιδράσεις της αγοράς
Οι πρώτες αντιδράσεις των επιχειρηματικών φορέων αποτυπώνουν διαφορετικές εκτιμήσεις για το αποτύπωμα των μέτρων.
Ο πρόεδρος του ΕΒΕΑ, Γιάννης Μπρατάκος, χαρακτήρισε τις εξαγγελίες «ένα βήμα, αλλά όχι το άλμα που χρειάζεται σήμερα η ελληνική επιχειρηματικότητα». Αναγνωρίζει ως θετικές την κατεύθυνση 1,5 δισ. ευρώ προς την Ελληνική Αναπτυξιακή Τράπεζα, την επιτάχυνση των αποσβέσεων και την κατάργηση του τέλους επιτηδεύματος στην περιφέρεια, υπογραμμίζοντας ωστόσο ότι απαιτούνται ισχυρότερα κίνητρα για παραγωγικές επενδύσεις, τεχνολογικό εκσυγχρονισμό, συγχωνεύσεις, καινοτομία και εξωστρέφεια.
Ιδιαίτερα επικριτικός εμφανίστηκε ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών, Γιάννης Χατζηθεοδοσίου, κάνοντας λόγο για «διάψευση των προσδοκιών των μικρομεσαίων». Όπως υποστηρίζει, οι παρεμβάσεις δεν αντιμετωπίζουν επαρκώς τα προβλήματα ρευστότητας, ακρίβειας και ιδιωτικού χρέους, ενώ χαρακτηρίζει ανεπαρκή τη σταδιακή μείωση της προκαταβολής φόρου και ασκεί κριτική στη διαφορετική μεταχείριση των επιχειρήσεων ανάμεσα στην περιφέρεια και την Αττική.
Πιο θετική είναι η αποτίμηση του προέδρου του ΕΒΕΠ, Βασίλη Κορκίδη, ο οποίος χαρακτηρίζει «αισιόδοξο» το αποτύπωμα των εξαγγελιών για τη μεσαία τάξη και τις μικρομεσαίες επιχειρήσεις. Επισημαίνει, ωστόσο, ότι αρκετά από τα αιτήματα της επιχειρηματικής κοινότητας έμειναν εκτός και ότι η μείωση της προκαταβολής φόρου είναι μικρότερη από τις προσδοκίες.
Το κρίσιμο, σύμφωνα με τον ίδιο, είναι πλέον η εφαρμογή, η εξειδίκευση των μέτρων, η τήρηση του χρονοδιαγράμματος και, κυρίως, το κατά πόσο οι εξαγγελίες θα μεταφραστούν σε πραγματική βελτίωση της ρευστότητας των επιχειρήσεων και του διαθέσιμου εισοδήματος.