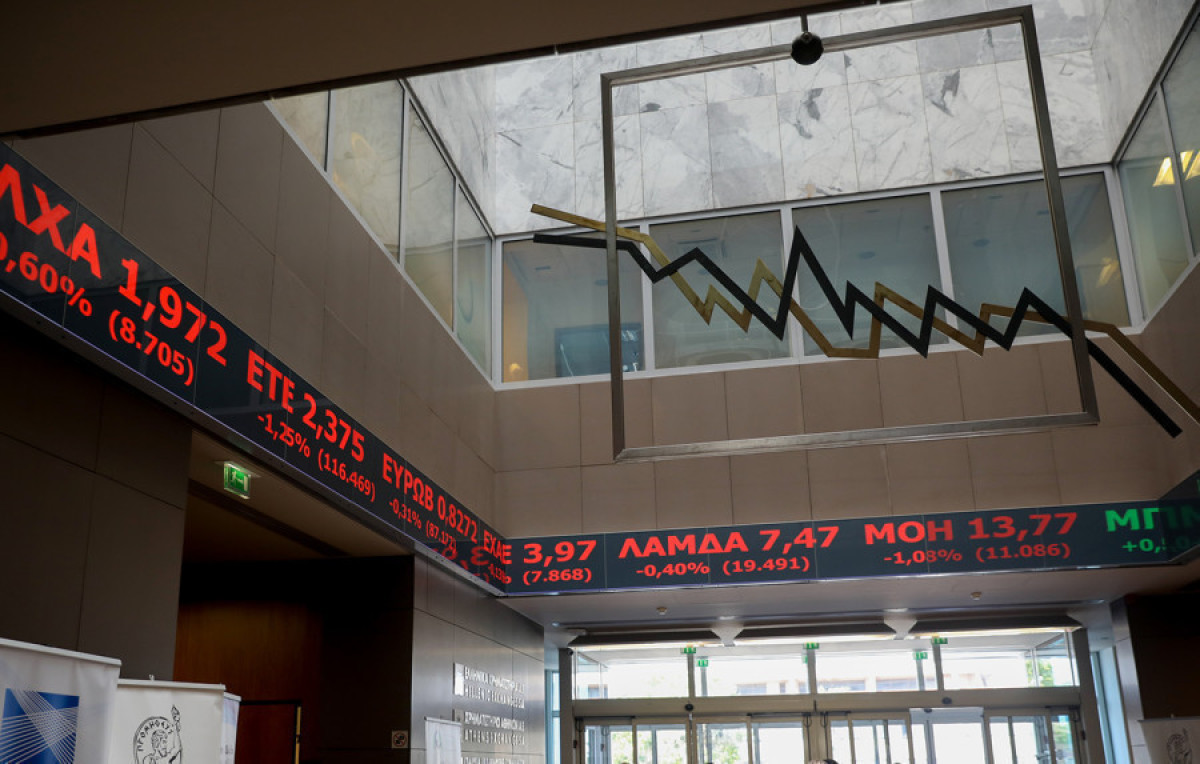


Με ενδοσυνεδριακές απώλειες κοντά στο -6% κινήθηκαν την Παρασκευή (4/4) τόσο οι ευρωπαικές αγορές όσο και το ΧΑ, σε μια συνεδρίαση με ρεκόρ τζίρου στην Αθήνα στα 413 εκατ. ευρώ και καταιγισμό εντολών πώλησης.
Ο ΔΤΡ έφτασε έως και το -8,7% με την αγορά να δοκιμάζει – ή και να ξεπερνάει - τα όριά της με πολλές δεικτοβαρείς μετοχές ενδοσυνεδριακά έως το -10% (ΕΥΡΩΒ, Cener κα).
Αφορμή για το βύθισμα η – αναμενόμενη – απάντηση από την Κίνααπάντηση από την Κίνα με αντίμετρα 34% δασμών σε αμερικανικά προϊόντα και ενώ περιμένουμε και την απάντηση της ΕΕ, με τις αγορές να σπάνε τις πρώτες σημαντικές στηρίξεις (ενδεικτικά στον ΓΔ 1630) και να κινούνται σε εντελώς υπερπουλημένες περιοχές με προσπάθεια αντίδρασης μετά τις 15:00.
Η διακύμανση της αγοράς έδωσε ευκαιρίες για νέες τοποθετήσεις σε πιο μακροπρόθεσμους επενδυτές με την εβδομαδιαία πτώση (ΓΔ -8%) να περιορίζει σημαντικά τα ετήσια κέρδη (που σημειωτέον είχαν φτάσει το +18%) στο +8,8% με τις ζημιές σε μηνιαία βάση να ανέρχονται σε -5,2%, πολύ καλύτερα πάντως από την εικόνα στις ΗΠΑ με τον S&P να καταγράφει ζημιές από 1.1.25 της τάξης του -12,1% !
Η σημερινή συνεδρίαση είχε αγελέο χαρακτήρα στην βάση που μόλις 4 μετοχές (στο σύνολο 140 μετοχών που διακινήθηκαν) έκλεισαν με κέρδη (μιλάμε βέβαια για περιθωριακές μετοχές με συναλλαγές μερικών εκατοντάδων ευρώ) και 60/60 πτωτικές του ΓΔ.
Καλύτερη – συγκριτικά – εικόνα σε ΟΤΟΕΛ -1,6% , ΔΑΑ -2,19% , ΔΕΗ -2,06% και ΕΕΕ -2,64%, εκτός των τραπεζών (Optima -8,6% , ΕΥΡΩΒ -7,8% , ΠΕΙΡ -7,4% κα) οι μεγαλύτερες πιέσεις ήταν σε Cener -6,1% , ΑΔΜΗΕ -7,4% και ΜΟΗ -6,3%.
Για την ΦΑΙΣ -8,6% τα λόγια είναι περιττά με 7/7 πτωτικές συνεδριάσεις με τους επενδυτές να αναμένουν την 1η ανοδική για να το γιορτάσουν ανάλογα !
Εξαιρετικά δύσκολη η συγκυρία για επενδύσεις με τους αστάθμητους παράγοντες στο εμπορικό ισοζύγιο των χωρών να βαραίνει στις αποφάσεις των επενδυτών , δημιουργώντας συνθήκες risk off και την επόμενη εβδομάδα πραγματικά κρίσιμη για να αποφευχθεί συστημικός κίνδυνος στις χρηματαγορές.
Νάσος Κουμέττης
Hellenic Asset Management
* Το κείμενο δεν αποτελεί συμβουλή ή πρόταση κατάρτισης επενδυτικής πράξης