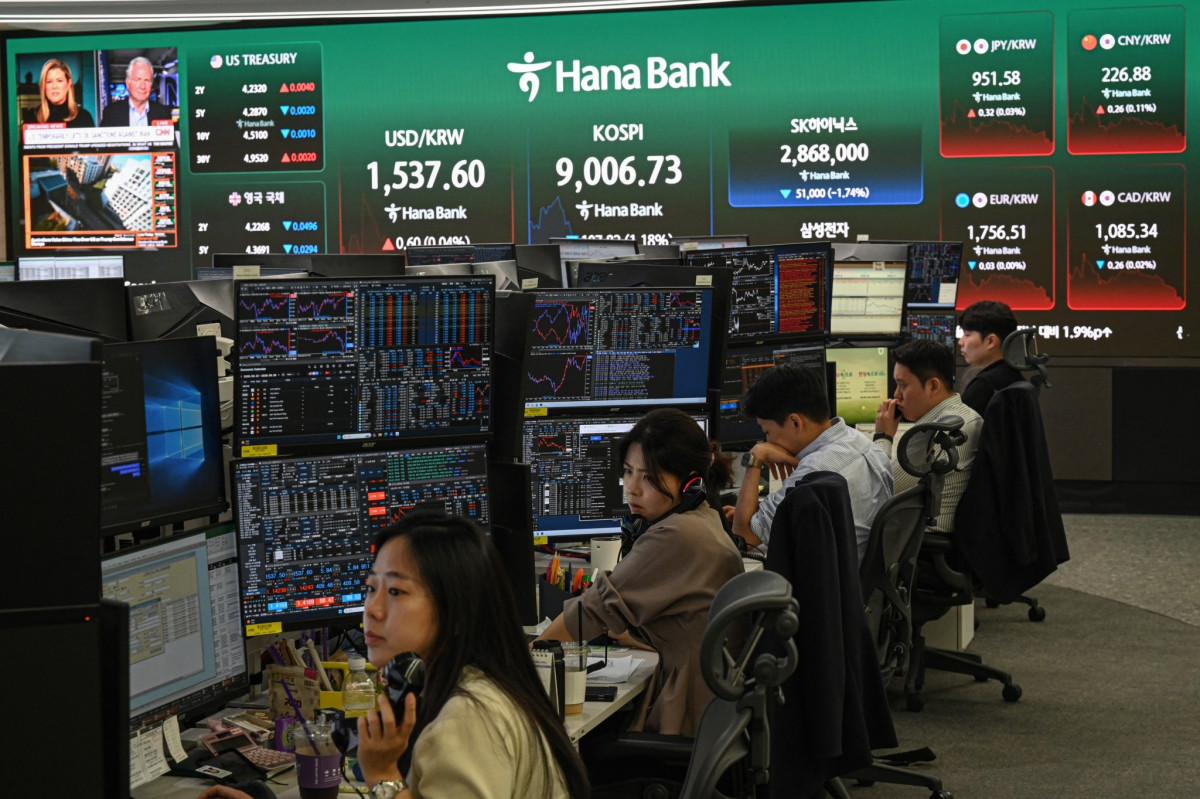


Όπως μεταδίδει το CNBC, ο δείκτης έχει ενισχυθεί περισσότερο από 20% από το χαμηλό του Ιουλίου, ξεπερνώντας το όριο που χρησιμοποιείται ευρέως για τον χαρακτηρισμό μιας αγοράς ως bull market. Μόλις έναν μήνα νωρίτερα, ο KOSPI είχε βρεθεί σε bear-market territory, καθώς το sell-off, που τροφοδοτήθηκε εν μέρει από μοχλευμένες θέσεις και αναγκαστικές ρευστοποιήσεις, είχε προκαλέσει ισχυρές απώλειες.
Η ταχύτητα της αναστροφής αναδεικνύει τη μεγάλη μεταβλητότητα που χαρακτηρίζει τις τεχνολογικές μετοχές και θέτει ένα μεγαλύτερο ερώτημα: πόσο ακόμη μπορεί να διαρκέσει το ράλι της Νότιας Κορέας;
Τα θεμελιώδη μεγέθη στηρίζουν το ράλι
Για τους αισιόδοξους επενδυτές, η απάντηση εξαρτάται σε μεγάλο βαθμό από το αν τα θεμελιώδη μεγέθη των κορεατικών κολοσσών των ημιαγωγών μπορούν να συμβαδίσουν με τις ολοένα υψηλότερες προσδοκίες της αγοράς.
Τα ισχυρά αποτελέσματα των αμερικανικών τεχνολογικών εταιρειών, σε συνδυασμό με τη συνεχιζόμενη αύξηση των επενδύσεων σε υποδομές τεχνητής νοημοσύνης, έχουν αναζωπυρώσει την πεποίθηση ότι η ζήτηση για chips μνήμης θα παραμείνει ισχυρή.
«Το ράλι της AI και τα σταθερά ισχυρά κέρδη παρέμειναν στη θέση τους καθ’ όλη τη διάρκεια του sell-off. Επομένως, είναι τα θεμελιώδη μεγέθη που επαναφέρουν την αγορά στην κανονικότητα και όχι το αντίστροφο», δήλωσε ο Peter Kim, επικεφαλής παγκόσμιας επενδυτικής στρατηγικής στην KB Securities.
Σύμφωνα με τον ίδιο, οι αποτιμήσεις και οι προσδοκίες για τα κέρδη δεν τέθηκαν ποτέ πραγματικά υπό αμφισβήτηση κατά τη διάρκεια της πτώσης των μετοχών ημιαγωγών. Η πίεση προήλθε κυρίως από τεχνικούς παράγοντες και τις ροές κεφαλαίων.
Παράλληλα, η απομόχλευση των επενδυτών έχει υποχωρήσει, καθώς οι ρυθμιστικές αρχές αυστηροποίησαν τους κανόνες και οι χρηματιστηριακές εταιρείες επανέφεραν σε πιο φυσιολογικά επίπεδα τις απαιτήσεις για margin και διαχείριση κινδύνου. Αυτό μπορεί να αφήσει την αγορά σε πιο στέρεες βάσεις σε σχέση με την περίοδο πριν από το sell-off.
Συγκέντρωση: αδυναμία ή πλεονέκτημα;
Η εξάρτηση του KOSPI από μια μικρή ομάδα εταιρειών ημιαγωγών καθιστά το ράλι ιδιαίτερα ευάλωτο σε αλλαγές του επενδυτικού κλίματος γύρω από την τεχνητή νοημοσύνη.
«Η κορεατική χρηματιστηριακή αγορά είναι πλέον, ουσιαστικά, συνώνυμη με το trade του hardware της AI», δήλωσε ο Phillip Wool, επικεφαλής έρευνας στη Rayliant Global Advisors.
Ο ίδιος εκτιμά ότι η ανάκαμψη έχει και έντονα τεχνικά χαρακτηριστικά: οι αναγκαστικές πωλήσεις υποχώρησαν, οι επενδυτές άρχισαν να αγοράζουν στη διόρθωση και το FOMO επέστρεψε.
Την ίδια στιγμή, τα καλύτερα του αναμενομένου αποτελέσματα των μεγάλων αμερικανικών τεχνολογικών εταιρειών ενίσχυσαν τις προσδοκίες για τις επενδύσεις σε υποδομές AI και συνέβαλαν στην αναθεώρηση προς τα πάνω των προβλέψεων για την ανάπτυξη των κορεατικών εταιρειών hardware.
Ωστόσο, οποιοσδήποτε παράγοντας αμφισβητήσει αυτή την αφήγηση — από πιο συγκρατημένες προβλέψεις για τις κεφαλαιουχικές δαπάνες των hyperscalers μέχρι μια υποχώρηση στις τιμές των tokens ή φόβους για αυστηρότερη νομισματική πολιτική από τη Fed — θα μπορούσε να προκαλέσει νέα διόρθωση.
Το συμπέρασμα είναι σαφές: η μεταβλητότητα πιθανότατα θα παραμείνει υψηλή όσο η αγορά προσπαθεί να αποτιμήσει πόσο ισχυρές και διαρκείς θα είναι οι επενδύσεις σε υποδομές AI.
Το «Korea discount» υποχωρεί
Στην άλλη πλευρά της εξίσωσης, ο Billy Leung, επενδυτικός στρατηγικός της Global X ETFs, επισημαίνει τις μεταρρυθμίσεις εταιρικής διακυβέρνησης της Νότιας Κορέας και το πρόγραμμα «Value-Up», τα οποία έχουν συμβάλει στη μείωση του λεγόμενου «Korea discount».
Ο όρος περιγράφει τη διαχρονική τάση των νοτιοκορεατικών εταιρειών να διαπραγματεύονται σε χαμηλότερες αποτιμήσεις σε σχέση με αντίστοιχες εταιρείες άλλων μεγάλων αγορών.
«Ο KOSPI βρίσκεται σε bull market. Το σημαντικότερο ερώτημα, όμως, είναι αν το ράλι οδηγείται από τη speculation ή από πραγματική βελτίωση των θεμελιωδών μεγεθών», σημείωσε ο Leung.
Η δική του εκτίμηση είναι ότι η Νότια Κορέα βρίσκεται πιο κοντά σε ένα bull market που στηρίζεται στα θεμελιώδη μεγέθη παρά σε μια κερδοσκοπική φούσκα, καθώς οι προσδοκίες για τα κέρδη των εταιρειών ημιαγωγών συνεχίζουν να αναβαθμίζονται.
Παράλληλα, όμως, η αυξημένη συμμετοχή των ιδιωτών επενδυτών, η μεγάλη συγκέντρωση του δείκτη και οι ολοένα πιο φιλόδοξοι στόχοι για την αγορά αρχίζουν να παραπέμπουν σε συμπεριφορές που συναντώνται συνήθως προς το τέλος ενός ανοδικού κύκλου.
«Δεν είναι ακόμη μια εντελώς νέα bull market»
Ορισμένοι αναλυτές προειδοποιούν να μην αποδίδεται υπερβολική σημασία στο ορόσημο του +20%.
«Θα ήμουν προσεκτικός στο να χαρακτηρίσω αυτή την κίνηση ως μια εντελώς νέα bull market», δήλωσε ο Jung In Yun της Fibonacci Asset Management Global.
Κατά την άποψή του, η ανάκαμψη αποτελεί συνδυασμό τεχνικής αντίδρασης μετά τις αναγκαστικές ρευστοποιήσεις και μιας πραγματικής επιστροφής της σταθερότητας στην αγορά.
Το βασικό του σενάριο παραμένει θετικό: η ευρύτερη ανοδική τάση μπορεί να συνεχιστεί, στηριζόμενη στα κέρδη των εταιρειών ημιαγωγών και στη βελτίωση της διάθεσης για ανάληψη ρίσκου.
Όμως, μετά από μια τόσο απότομη άνοδο, μια περίοδος συσσώρευσης ή διόρθωσης θα ήταν απολύτως φυσιολογική.