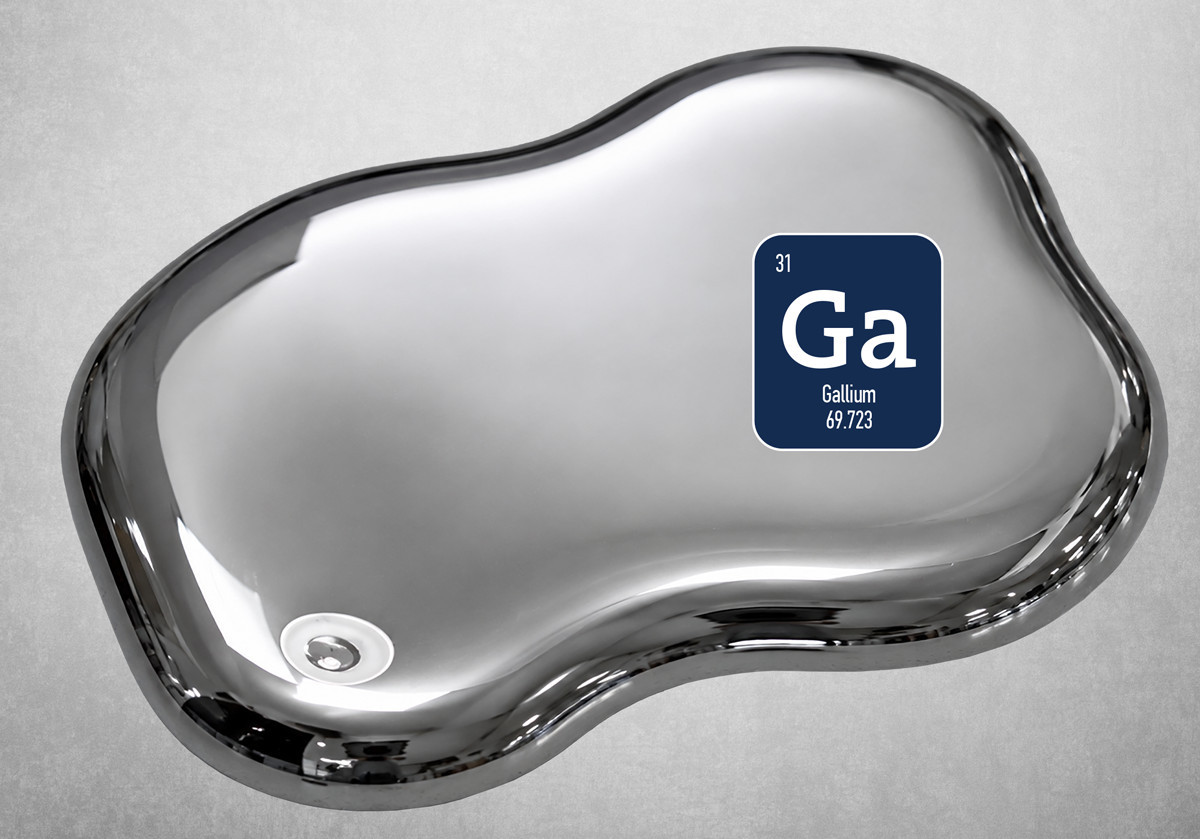


Αντίθετα, το γάλλιο «κρύβεται» μέσα στον βωξίτη, σε εξαιρετικά χαμηλές συγκεντρώσεις που μετρώνται σε μέρη ανά εκατομμύριο (ppm), και μπορεί να ανακτηθεί μόνο μέσα από την πολύπλοκη χημική διαδικασία διύλισης του αλουμινίου.
Αυτή η γεωλογική ιδιαιτερότητα σημαίνει ότι η παγκόσμια εφοδιαστική αλυσίδα γαλλίου είναι άρρηκτα συνδεδεμένη με εκείνη του αλουμινίου. Και ακριβώς αυτή η σχέση έχει αποκτήσει πλέον ιδιαίτερη στρατηγική σημασία, καθώς οι ΗΠΑ και η Ευρώπη επιχειρούν να μειώσουν την εξάρτησή τους από την Κίνα για κρίσιμες πρώτες ύλες που χρησιμοποιούνται στην υψηλή τεχνολογία.
Σε αυτό το περιβάλλον εντάσσεται η συμφωνία της METLEN με αμερικανική τεχνολογική εταιρεία για την προμήθεια γαλλίου, η οποία ανακοινώθηκε τον Αύγουστο του 2026, όπως επισημαίνεται σε ανάλυση του δημοσιογράφου Muflih Hidayat στην ιστοσελίδα Discovey Alert. Πρόκειται, σύμφωνα με τη METLEN, για την πρώτη μακροπρόθεσμη εμπορική συμφωνία προμήθειας γαλλίου μεταξύ Ευρωπαίου παραγωγού και αμερικανικής τεχνολογικής εταιρείας που έχει δημοσιοποιηθεί.
Για να γίνει αντιληπτή η σημασία της συμφωνίας, όμως, πρέπει να δούμε τι ακριβώς είναι το γάλλιο, πώς παράγεται και γιατί η Ελλάδα μπορεί να αποκτήσει έναν απρόσμενα σημαντικό ρόλο σε μια από τις πιο κρίσιμες αλυσίδες εφοδιασμού της παγκόσμιας τεχνολογίας.
Ποιες προκλήσεις κρύβει η παραγωγή του γαλλίου
Το γάλλιο ανήκει σε μια κατηγορία στοιχείων που χαρακτηρίζονται ως «διάσπαρτα» στη γεωλογία. Δεν συγκεντρώνεται φυσικά σε κοιτάσματα αρκετά μεγάλα ώστε να δικαιολογούν την ανάπτυξη ενός αυτοτελούς ορυχείου.
Στον βωξίτη, το γάλλιο αντικαθιστά χημικά το αλουμίνιο σε ατομικό επίπεδο. Ως αποτέλεσμα, οι συγκεντρώσεις του στα περισσότερα κοιτάσματα βωξίτη παγκοσμίως κυμαίνονται μόλις μεταξύ 20 και 80 ppm.
Αυτό δημιουργεί έναν θεμελιώδη περιορισμό στην προσφορά: η αύξηση των γεωτρήσεων και η αναζήτηση νέων κοιτασμάτων δεν αρκούν για να αυξήσουν σημαντικά την παραγωγή. Δεν υπάρχει, δηλαδή, κάτι αντίστοιχο με μια μεγάλη λίμνη άλμης λιθίου ή ένα κοίτασμα χαλκού από το οποίο μπορεί να παραχθεί γάλλιο.
Η εμπορικά αποδεδειγμένη οδός παραγωγής του περνά μέσα από τη διαδικασία Bayer, την οποία χρησιμοποιεί εδώ και περισσότερο από έναν αιώνα η βιομηχανία αλουμίνας.
Από τον βωξίτη στο γάλλιο: έξι στάδια
Η διαδικασία εξηγεί γιατί οι μεγάλες και καθετοποιημένες μονάδες παραγωγής αλουμίνας βρίσκονται σε πλεονεκτική θέση για την ανάκτηση γαλλίου:
1. Εξόρυξη βωξίτη: Ο βωξίτης εξορύσσεται από κοιτάσματα που περιέχουν γάλλιο σε συγκεντρώσεις 20-80 ppm, μαζί με τα ορυκτά του αλουμινίου.
2. Επεξεργασία με τη μέθοδο Bayer: Ο θρυμματισμένος βωξίτης διαλύεται σε θερμό καυστικό διάλυμα. Η αλουμίνα περνά στο διάλυμα ως αργιλικό νάτριο, ενώ το γάλλιο, λόγω της χημικής του συμπεριφοράς, διαλύεται επίσης.
3. Ανακύκλωση και συγκέντρωση: Το διάλυμα της διαδικασίας Bayer ανακυκλώνεται συνεχώς στο διυλιστήριο. Επειδή το γάλλιο δεν κατακρημνίζεται τόσο εύκολα όσο το αλουμίνιο, συσσωρεύεται σταδιακά στο υγρό, με τις συγκεντρώσεις του να μπορούν να αυξηθούν από ίχνη σε περίπου 100-300 ppm.
4. Ανάκτηση γαλλίου: Όταν η συγκέντρωση φτάσει σε εμπορικά αξιοποιήσιμα επίπεδα, χρησιμοποιούνται ειδικές τεχνικές, όπως εκχύλιση με διαλύτες ή ιοντοανταλλαγή, για τον διαχωρισμό του γαλλίου.
5. Ηλεκτρολυτικός εξευγενισμός: Το γάλλιο υποβάλλεται σε περαιτέρω επεξεργασία ώστε να παραχθεί μέταλλο υψηλής καθαρότητας, συνήθως 99,99% ή περισσότερο, που απαιτείται για εφαρμογές ημιαγωγών.
6. Μετατροπή σε υλικά υψηλής τεχνολογίας: Το καθαρό γάλλιο μπορεί στη συνέχεια να χρησιμοποιηθεί για την παραγωγή νιτριδίου του γαλλίου (GaN) ή αρσενικούχου γαλλίου (GaAs), υλικά που βρίσκονται στην καρδιά πολλών σύγχρονων ημιαγωγών.
Υπάρχει, ωστόσο, και ένα σημαντικό όριο. Περίπου 30% του γαλλίου που περιέχεται στον βωξίτη παραμένει εγκλωβισμένο στην ερυθρά ιλύ, το αλκαλικό κατάλοιπο της διαδικασίας Bayer. Σε εμπορική κλίμακα, το συγκεκριμένο τμήμα δεν μπορεί σήμερα να ανακτηθεί αποτελεσματικά.
Εάν στο μέλλον αναπτυχθεί τεχνολογία που θα επιτρέψει την οικονομικά βιώσιμη ανάκτηση γαλλίου από την ερυθρά ιλύ, θα μπορούσε να υπάρξει σημαντική αύξηση της παγκόσμιας προσφοράς. Μέχρι σήμερα, όμως, δεν υπάρχει τέτοια εμπορικά αποδεδειγμένη λύση.
Η Κίνα και το «σοκ» του 2023
Η κυριαρχία της Κίνας στην παραγωγή γαλλίου δεν οφείλεται μόνο στη γεωλογία. Είναι αποτέλεσμα δεκαετιών βιομηχανικής πολιτικής, με τεράστιες επενδύσεις στην παραγωγή βωξίτη, αλουμίνας και αλουμινίου.
Η συγκέντρωση της παραγωγής σε κινεζικές μονάδες έχει δημιουργήσει μια σημαντική ευπάθεια για τη Δύση. Σύμφωνα με τα στοιχεία της Eurostat, το 2025 η Κίνα αντιστοιχούσε στο 77% των εισαγωγών γαλλίου της Ευρωπαϊκής Ένωσης, έναντι 11% για τον Καναδά και μόλις 3% για τις ΗΠΑ.
Η εξάρτηση έγινε ιδιαίτερα εμφανής το 2023, όταν το Πεκίνο ανακοίνωσε περιορισμούς στις εξαγωγές γαλλίου και γερμανίου.
Ξαφνικά, κυβερνήσεις, εταιρείες τεχνολογίας και αμυντικές βιομηχανίες στη Δύση βρέθηκαν αντιμέτωπες με το ενδεχόμενο διαταραχών στην προμήθεια υλικών που χρησιμοποιούνται σε ημιαγωγούς, ραντάρ, συστήματα ηλεκτρονικού πολέμου και τηλεπικοινωνιακές υποδομές.
Έκτοτε, η Ευρωπαϊκή Ένωση, οι ΗΠΑ και οι σύμμαχοί τους έχουν κινηθεί για τη διαφοροποίηση των αλυσίδων εφοδιασμού κρίσιμων πρώτων υλών. Το μεγάλο στοίχημα, ωστόσο, ήταν να περάσει η πολιτική από τις εξαγγελίες στην πραγματική παραγωγή και, κυρίως, σε μακροπρόθεσμες εμπορικές συμφωνίες.
Εδώ ακριβώς αποκτά ιδιαίτερη σημασία η συμφωνία της METLEN.
Τι προβλέπει η συμφωνία της METLEN με τις ΗΠΑ
Η συμφωνία αφορά περίπου το 25% της ετήσιας παραγωγής της μονάδας γαλλίου που σχεδιάζει η METLEN στον Άγιο Νικόλαο Βοιωτίας.
Η εγκατάσταση αναμένεται να έχει πλήρη παραγωγική δυναμικότητα 50 τόνων γαλλίου τον χρόνο. Εφόσον λειτουργήσει σε αυτό το επίπεδο, η ποσότητα που αντιστοιχεί στη συμφωνία ανέρχεται σε περίπου 12,5 τόνους ετησίως.
Ο αγοραστής είναι μια κορυφαία αμερικανική τεχνολογική εταιρεία, η οποία δεν έχει κατονομαστεί. Οι οικονομικοί όροι της συμφωνίας παραμένουν επίσης εμπιστευτικοί.
Τα βασικά στοιχεία της συμφωνίας
- Ποσότητα: περίπου 25% της ετήσιας παραγωγής
- Πλήρης δυναμικότητα μονάδας: 50 τόνοι ετησίως
- Ενδεικτική ετήσια ποσότητα: περίπου 12,5 τόνοι
- Έναρξη παραγωγής: 2027
- Πλήρης παραγωγική δυναμικότητα: 2028
- Αγοραστής: αμερικανική τεχνολογική εταιρεία, χωρίς δημοσιοποίηση της ταυτότητάς της
- Διάρκεια συμφωνίας: μακροπρόθεσμη, χωρίς να έχει δημοσιοποιηθεί συγκεκριμένη χρονική διάρκεια
Η επιλογή να μην αποκαλυφθεί ο αγοραστής έχει ιδιαίτερο ενδιαφέρον. Στις αγορές κρίσιμων πρώτων υλών, η ανωνυμία των αγοραστών δεν είναι ασυνήθιστη, ιδιαίτερα όταν πρόκειται για εταιρείες που δραστηριοποιούνται σε τομείς με αμυντικές ή τεχνολογικές εφαρμογές.
Το γεγονός ότι η αμερικανική εταιρεία έχει ήδη ολοκληρώσει εκτεταμένες δοκιμές και διαδικασίες πιστοποίησης του προϊόντος δείχνει, πάντως, ότι η σχέση βρίσκεται σε αρκετά ώριμο τεχνικό και εμπορικό στάδιο.
Γιατί βρίσκεται στο επίκεντρο η Ελλάδα
Το project της METLEN δεν αποτελεί μια αυτόνομη μονάδα που δημιουργείται από το μηδέν. Είναι ενταγμένο στην υφιστάμενη, καθετοποιημένη παραγωγική αλυσίδα αλουμινίου της εταιρείας μέσω της Αλουμίνιον της Ελλάδος.
Η παραγωγική αλυσίδα συνδέει δύο βασικές περιοχές:
- την περιοχή Παρνασσού-Γκιώνας, όπου βρίσκονται οι δραστηριότητες εξόρυξης βωξίτη,
- και τον Άγιο Νικόλαο Βοιωτίας, όπου λειτουργεί το συγκρότημα παραγωγής αλουμίνας και αλουμινίου και όπου θα αναπτυχθεί η νέα μονάδα ανάκτησης γαλλίου.
Αυτή η καθετοποίηση αποτελεί σημαντικό ανταγωνιστικό πλεονέκτημα.
Η ανάκτηση γαλλίου δεν απαιτεί τη δημιουργία ενός ανεξάρτητου εργοστασίου που θα πρέπει να στηρίξει από μόνο του ολόκληρο το οικονομικό μοντέλο της επένδυσης. Αντίθετα, η διαδικασία μπορεί να ενσωματωθεί σε μια υφιστάμενη μονάδα επεξεργασίας αλουμίνας.
Έτσι, η πρόσθετη επένδυση μπορεί να είναι μικρότερη σε σχέση με ένα εντελώς νέο project, ενώ η λειτουργία του διυλιστηρίου αλουμίνας δεν εξαρτάται από την τιμή του γαλλίου.
Επομένως, η METLEN δεν χρειάζεται να δημιουργήσει από το μηδέν μια αλυσίδα παραγωγής. Διαθέτει ήδη μεγάλο μέρος της υποδομής που απαιτείται.
Ένα ευρωπαϊκό project στρατηγικής σημασίας
Η επένδυση έχει ενταχθεί στα Στρατηγικά Έργα της Ευρωπαϊκής Ένωσης στο πλαίσιο του Critical Raw Materials Act. Σύμφωνα με την ανάλυση, επιλέχθηκε μεταξύ 47 έργων από 170 αιτήσεις σε 13 κράτη-μέλη.
Παράλληλα, έχει εξασφαλίσει χρηματοδότηση από την Ευρωπαϊκή Τράπεζα Επενδύσεων στο πλαίσιο του REPowerEU.
Η στήριξη αυτή δείχνει και την ευρύτερη ευρωπαϊκή στρατηγική: η ΕΕ δεν θέλει απλώς να εξασφαλίσει πρόσβαση σε κρίσιμες πρώτες ύλες από τρίτες χώρες, αλλά να δημιουργήσει παραγωγική ικανότητα εντός της Ευρώπης.
Το γάλλιο αποτελεί χαρακτηριστικό παράδειγμα αυτής της προσπάθειας.
Γιατί η ζήτηση για γάλλιο αναμένεται να αυξηθεί
Η ζήτηση για υλικά με βάση το γάλλιο συνδέεται με ορισμένους από τους ταχύτερα αναπτυσσόμενους κλάδους της παγκόσμιας οικονομίας.
Κέντρα δεδομένων και τεχνητή νοημοσύνη: Το νιτρίδιο του γαλλίου (GaN) χρησιμοποιείται σε ηλεκτρονικά ισχύος, όπου η υψηλή ενεργειακή απόδοση αποκτά ολοένα μεγαλύτερη σημασία για τα data centers και την υποδομή της τεχνητής νοημοσύνης.
Άμυνα και ραντάρ: Το αρσενικούχο γάλλιο (GaAs) χρησιμοποιείται σε συστήματα υψηλών συχνοτήτων, μεταξύ άλλων σε ραντάρ και ηλεκτρονικά συστήματα που σχετίζονται με την άμυνα και τον ηλεκτρονικό πόλεμο.
5G και 6G: Οι τηλεπικοινωνίες αποτελούν ακόμη έναν σημαντικό τομέα χρήσης ημιαγωγών με βάση το γάλλιο.
Ηλεκτρικά οχήματα και υποδομές φόρτισης: Η υψηλή απόδοση των ηλεκτρονικών ισχύος με βάση το GaN δημιουργεί νέες εφαρμογές.
Φωτοβολταϊκά: Ενώσεις του γαλλίου χρησιμοποιούνται σε ορισμένες τεχνολογίες ηλιακών κυψελών.
Δορυφορικές επικοινωνίες: Το GaAs χρησιμοποιείται σε ολοκληρωμένα κυκλώματα για εφαρμογές υψηλών συχνοτήτων και δορυφορικές επικοινωνίες.
Ιδιαίτερο ενδιαφέρον παρουσιάζει το GaN. Οι ημιαγωγοί νιτριδίου του γαλλίου μπορούν να προσφέρουν υψηλή ενεργειακή απόδοση και λειτουργία σε υψηλές συχνότητες σε σχέση με ορισμένες συμβατικές λύσεις πυριτίου. Καθώς οι ανάγκες των data centers αυξάνονται λόγω της τεχνητής νοημοσύνης, η αποδοτικότερη διαχείριση της ενέργειας γίνεται ολοένα σημαντικότερη.
Το μεγάλο πλεονέκτημα της σύνδεσης αλουμινίου και γαλλίου
Ένα από τα λιγότερο γνωστά χαρακτηριστικά της αγοράς γαλλίου είναι ότι η οικονομική βιωσιμότητα της ανάκτησής του εξαρτάται σε μεγάλο βαθμό από την κλίμακα των εγκαταστάσεων παραγωγής αλουμίνας.
Ο εξοπλισμός ανάκτησης γαλλίου αποτελεί μια πρόσθετη επένδυση πάνω σε μια ήδη λειτουργούσα μονάδα. Όσο μεγαλύτερη είναι η παραγωγική δυναμικότητα του διυλιστηρίου, τόσο μεγαλύτερη μπορεί να είναι και η οικονομική απόδοση της ανάκτησης γαλλίου.
Αυτό δημιουργεί ένα σημαντικό ανταγωνιστικό πλεονέκτημα για τις μεγάλες και σύγχρονες μονάδες αλουμίνας. Αντίθετα, μικρότερα ή παλαιότερα διυλιστήρια ενδέχεται να μην επιτυγχάνουν τις απαιτούμενες συγκεντρώσεις γαλλίου στο διάλυμα της διαδικασίας Bayer ώστε η ανάκτησή του να είναι οικονομικά συμφέρουσα.
Η METLEN, με το συγκρότημα του Αγίου Νικολάου, βρίσκεται ακριβώς σε αυτή τη θέση: διαθέτει την κλίμακα, την υποδομή και την πρόσβαση στον βωξίτη που απαιτούνται για να μετατρέψει ένα στοιχείο που μέχρι σήμερα αποτελούσε ουσιαστικά παραπροϊόν της παραγωγής αλουμίνας σε στρατηγική πρώτη ύλη.
Το πλεονέκτημα, επομένως, δεν είναι μόνο τεχνικό. Είναι ταυτόχρονα γεωλογικό, βιομηχανικό και εφοδιαστικό.
Ποιοι είναι οι κίνδυνοι
Παρά τη στρατηγική σημασία της επένδυσης, η δημιουργία μιας νέας δυτικής αλυσίδας εφοδιασμού γαλλίου δεν είναι χωρίς κινδύνους.
Η Κίνα εξακολουθεί να έχει το πάνω χέρι.
Το Πεκίνο διατηρεί τη δυνατότητα να μεταβάλει ή να ενισχύσει ανά πάσα στιγμή τους περιορισμούς στις εξαγωγές γαλλίου.
Αυτό δημιουργεί αβεβαιότητα για τις τιμές. Για παράδειγμα, εάν η κινεζική παραγωγή επιστρέψει στην παγκόσμια αγορά σε πολύ χαμηλές τιμές, οι Ευρωπαίοι παραγωγοί υψηλότερου κόστους θα μπορούσαν να βρεθούν αντιμέτωποι με σημαντική πίεση.
Για τους δυτικούς αγοραστές, επομένως, οι μακροπρόθεσμες συμφωνίες προμήθειας δεν αποτελούν μόνο εμπορική επιλογή, αλλά και εργαλείο διαχείρισης γεωπολιτικού κινδύνου.
Οι αποδόσεις εξαρτώνται από την ποιότητα του βωξίτη
Η ποσότητα γαλλίου που μπορεί να ανακτηθεί εξαρτάται από τη σύσταση του βωξίτη. Τα κοιτάσματα δεν έχουν παντού την ίδια περιεκτικότητα και οι διακυμάνσεις στην ποιότητα του μεταλλεύματος μπορούν να επηρεάσουν τη συγκέντρωση γαλλίου στο διάλυμα και, τελικά, την αποδοτικότητα της διαδικασίας ανάκτησης.
Η επέκταση της παραγωγής στην Ευρώπη δεν είναι εύκολη
Η περίπτωση της METLEN είναι ιδιαίτερη ακριβώς επειδή η εταιρεία διαθέτει ήδη μια ολοκληρωμένη παραγωγική υποδομή.
Άλλες ευρωπαϊκές μονάδες αλουμίνας που θα θελήσουν να ακολουθήσουν τον ίδιο δρόμο θα πρέπει να αντιμετωπίσουν το κόστος εγκατάστασης νέου εξοπλισμού, προσαρμογές στη χημεία της παραγωγικής διαδικασίας και πιθανές διαταραχές στη λειτουργία των εγκαταστάσεών τους.
Το χρονοδιάγραμμα
Η METLEN έχει θέσει ως στόχο την έναρξη παραγωγής το 2027 και την επίτευξη πλήρους δυναμικότητας το 2028.
Πρόκειται για ένα απαιτητικό χρονοδιάγραμμα, καθώς τυχόν καθυστερήσεις στις αδειοδοτήσεις, στην κατασκευή ή στην προμήθεια εξοπλισμού θα μπορούσαν να μεταθέσουν την είσοδο της νέας παραγωγής στην αγορά.
Γιατί η συμφωνία έχει μεγαλύτερη σημασία από τους 12,5 τόνους
Η πραγματική σημασία της συμφωνίας METLEN δεν βρίσκεται μόνο στην ποσότητα γαλλίου που θα παραχθεί.
Για χρόνια, η Ευρωπαϊκή Ένωση και οι ΗΠΑ μιλούν για τη διαφοροποίηση των εφοδιαστικών αλυσίδων και τη μείωση της εξάρτησης από την Κίνα. Το μεγάλο ερώτημα ήταν αν αυτές οι πολιτικές θα οδηγούσαν σε πραγματικές επενδύσεις και σε μακροπρόθεσμες εμπορικές συμφωνίες.
Η συμφωνία της METLEN δείχνει ότι η διαδικασία αυτή περνά πλέον από τη θεωρία στην πράξη.
Μια αμερικανική τεχνολογική εταιρεία έχει δεσμευτεί να αγοράζει γάλλιο από έναν ευρωπαϊκό παραγωγό πριν ακόμη ξεκινήσει η εμπορική παραγωγή της μονάδας. Παράλληλα, έχουν ήδη πραγματοποιηθεί οι απαιτούμενες δοκιμές και διαδικασίες αξιολόγησης του προϊόντος.
Αυτό δημιουργεί ένα νέο μοντέλο για την ευρωπαϊκή αγορά κρίσιμων πρώτων υλών: η Ευρώπη δεν περιορίζεται πλέον στο να αναζητά εναλλακτικούς προμηθευτές, αλλά επιχειρεί να δημιουργήσει τους δικούς της.
Ένας νέος διάδρομος Ευρώπης-ΗΠΑ
Η επένδυση της METLEN μπορεί, επομένως, να αποτελέσει κάτι περισσότερο από μια νέα μονάδα παραγωγής γαλλίου στη Βοιωτία.
Είναι ένα μικρό αλλά στρατηγικά σημαντικό κομμάτι μιας ευρύτερης προσπάθειας να δημιουργηθεί ένας εναλλακτικός διάδρομος προμήθειας κρίσιμων πρώτων υλών ανάμεσα στην Ευρώπη και τις ΗΠΑ.
Η έναρξη της παραγωγής το 2027 και η επίτευξη της πλήρους δυναμικότητας των 50 τόνων ετησίως το 2028 συμπίπτουν με μια περίοδο κατά την οποία η ζήτηση για τεχνολογίες που χρησιμοποιούν γάλλιο αναμένεται να αυξηθεί, από τα data centers και την τεχνητή νοημοσύνη μέχρι την άμυνα, τις τηλεπικοινωνίες και τις ανανεώσιμες πηγές ενέργειας.
Αν και οι ποσότητες της ελληνικής παραγωγής δεν αρκούν από μόνες τους για να ανατρέψουν την παγκόσμια κυριαρχία της Κίνας, η σημασία του project βρίσκεται αλλού: στη δημιουργία μιας πραγματικής, ευρωπαϊκής εναλλακτικής σε μια πρώτη ύλη που μέχρι σήμερα αποτελούσε έναν από τους πιο ευάλωτους κρίκους της δυτικής τεχνολογικής αλυσίδας.
Και το γεγονός ότι αυτή η εναλλακτική ξεκινά από μια υπάρχουσα αλυσίδα βωξίτη, αλουμίνας και αλουμινίου στην Ελλάδα δίνει στη χώρα έναν ρόλο πολύ μεγαλύτερο από αυτόν που θα υπέθετε κανείς κοιτάζοντας απλώς τα μεγέθη της αγοράς γαλλίου.
Το «κρυφό» μέταλλο μέσα στον ελληνικό βωξίτη μπορεί τελικά να αποδειχθεί ένα από τα μικρά, αλλά κρίσιμα κομμάτια της προσπάθειας της Δύσης να αποκτήσει μεγαλύτερη τεχνολογική και στρατηγική αυτονομία.