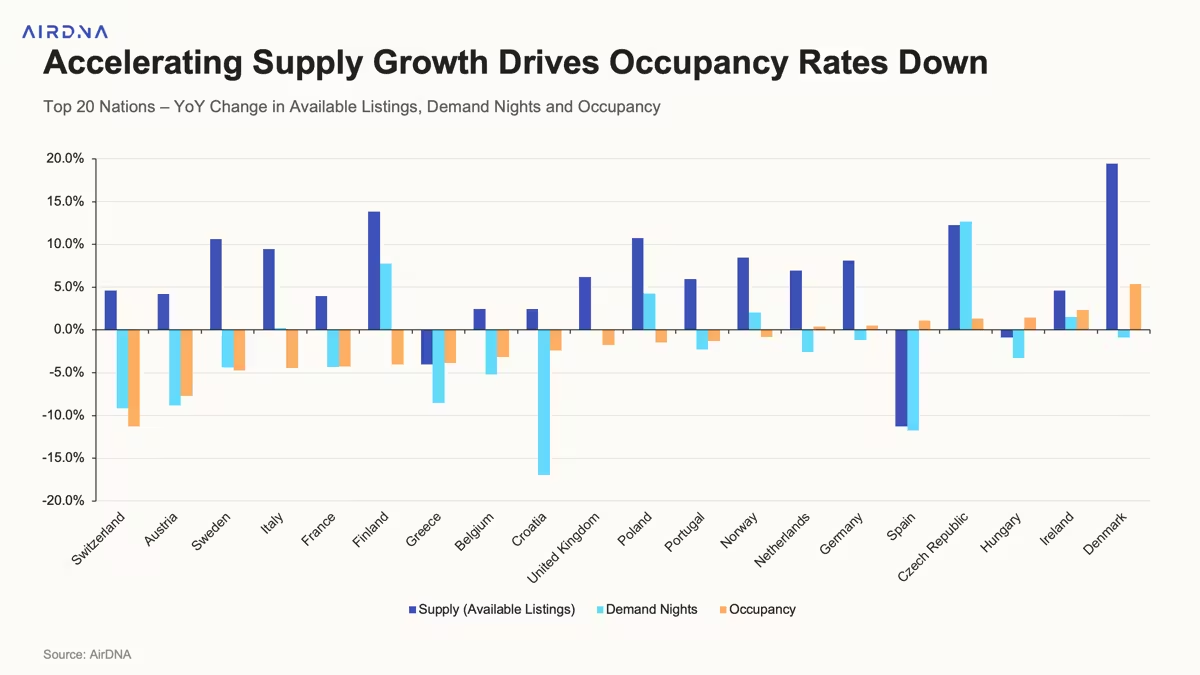


Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της AirDNA, τον Μάρτιο του 2026 η προσφορά καταλυμάτων στην Ελλάδα υποχώρησε κατά 4% σε ετήσια βάση, με τις ενεργές καταχωρήσεις να διαμορφώνονται σε 97.186 από 101.223 το 2025. Η εξέλιξη αυτή αποκλίνει από την ευρωπαϊκή τάση, όπου η προσφορά αυξάνεται (+4,3%), φτάνοντας συνολικά τα 3,48 εκατομμύρια καταχωρήσεις. Η μείωση στην ελληνική αγορά ενδέχεται να συνδέεται με εξορθολογισμό του χαρτοφυλακίου καταλυμάτων ή με αποχώρηση μονάδων χαμηλότερης αποδοτικότητας.
Στο σκέλος της ζήτησης, η Ελλάδα κατέγραψε πτώση 8,5% σε ετήσια βάση, έναντι μείωσης 3,5% στην Ευρώπη. Ως αποτέλεσμα, η πληρότητα διαμορφώθηκε στο 52,1%, μειωμένη κατά 2,1 ποσοστιαίες μονάδες, ευθυγραμμιζόμενη με το ευρωπαϊκό επίπεδο (52,2%). Η υποχώρηση αποτυπώνει την επιβράδυνση των ταξιδιωτικών ροών, υπό το βάρος της αυξημένης αβεβαιότητας και του περιορισμού της καταναλωτικής δαπάνης.
Ωστόσο, σε όρους τιμολόγησης, καταγράφεται ανθεκτικότητα. Η μέση ημερήσια τιμή (ADR) στην Ελλάδα αυξήθηκε κατά 7,4% και διαμορφώθηκε στα 89,6 ευρώ, ενώ το έσοδο ανά διαθέσιμη διανυκτέρευση (RevPAR) ενισχύθηκε κατά 3,2%, στα 46,6 ευρώ. Αντίστοιχα, σε ευρωπαϊκό επίπεδο, η αύξηση της ADR κατά 8,2% αντισταθμίζει εν μέρει την πτώση της πληρότητας, διατηρώντας σε θετικό έδαφος τα έσοδα. Η εξέλιξη αυτή υποδηλώνει ότι οι διαχειριστές δίνουν έμφαση στη βελτιστοποίηση της απόδοσης ανά μονάδα (yield management), αντί της επιδίωξης αύξησης του όγκου.
Οι προκρατήσεις για τη θερινή περίοδο επιβεβαιώνουν τη διατήρηση θετικής δυναμικής, με αύξηση 8,7% για το διάστημα Ιουνίου–Σεπτεμβρίου σε σχέση με το 2025. Ο Ιούλιος καταγράφει τη μεγαλύτερη ενίσχυση (+13,3%), ενώ ο Σεπτέμβριος ενισχύει περαιτέρω τον ρόλο του ως μήνας αιχμής. Παράλληλα, παρατηρείται μετατόπιση της ζήτησης προς χαμηλότερα τιμολογιακά επίπεδα, στοιχείο που αντανακλά μεγαλύτερη ευαισθησία των ταξιδιωτών ως προς το κόστος.
Σε επίπεδο καταναλωτικής συμπεριφοράς, διαπιστώνεται επιτάχυνση των προκρατήσεων και σταδιακή μείωση της μέσης διάρκειας διαμονής, η οποία έχει περιοριστεί από 5,09 ημέρες το 2022 σε 4,45 ημέρες το 2026. Η τάση αυτή επεκτείνεται και σε υψηλότερες κατηγορίες καταλυμάτων, υποδεικνύοντας δομική μεταβολή του ταξιδιωτικού προτύπου προς περισσότερα αλλά συντομότερα ταξίδια.
Το ευρύτερο μακροοικονομικό και γεωπολιτικό περιβάλλον λειτουργεί ως βασικός παράγοντας διαμόρφωσης των παραπάνω τάσεων. Η αβεβαιότητα στη Μέση Ανατολή και το αυξημένο ενεργειακό κόστος επηρεάζουν τόσο το κόστος μετακίνησης όσο και τη συνολική τουριστική δαπάνη. Ωστόσο, η ισχυρή ενδοευρωπαϊκή ζήτηση και η ανθεκτικότητα ώριμων προορισμών συμβάλλουν στη διατήρηση της αγοράς σε τροχιά προσαρμογής, χωρίς ενδείξεις απότομης επιδείνωσης.
Συνολικά, η αγορά βραχυχρόνιας μίσθωσης στην Ευρώπη μεταβαίνει σε φάση εξισορρόπησης, με βασικά χαρακτηριστικά την επιβράδυνση της ζήτησης, την υπερβάλλουσα προσφορά σε ορισμένες αγορές και τη διατήρηση των τιμών σε υψηλά επίπεδα. Η Ελλάδα, αν και επηρεάζεται από τις ίδιες μακροτάσεις, εμφανίζει διαφοροποιημένη προσαρμογή, κυρίως μέσω της συγκράτησης της προσφοράς και της ενίσχυσης της τιμολογιακής απόδοσης.