

Με βάση αυτά τα δεδομένα, η Euroxx εκτιμά ότι οι ελληνικές τράπεζες δικαιολογούν διαπραγμάτευση με premium έναντι των ευρωπαϊκών ομοειδών τους και προχωρά σε περαιτέρω αύξηση των τιμών-στόχων, κατά περίπου 20% κατά μέσο όρο.
Η χρηματιστηριακή διατηρεί θετική στάση και για τις τέσσερις συστημικές τράπεζες, με τη Eurobank να συγκεντρώνει, σύμφωνα με την ανάλυσή της, το μεγαλύτερο περιθώριο ανόδου. Η εκτίμηση αυτή αποδίδεται κυρίως στον χαμηλότερο δείκτη P/E και στις ισχυρές προοπτικές ανάπτυξης που εμφανίζει στην περιοχή.
Προβλέψεις για αύξηση κερδών περίπου 10% έως το 2028
Η Euroxx αναθεωρεί ανοδικά, κατά μεσαίο μονοψήφιο ποσοστό, τις εκτιμήσεις της για τα καθαρά κέρδη των ελληνικών τραπεζών, μετά τα ισχυρά αποτελέσματα του δεύτερου τριμήνου του 2026 και τη διαμόρφωση των επιτοκίων σε υψηλότερα επίπεδα.
Στο επίκεντρο της επενδυτικής εικόνας του κλάδου παραμένει, σύμφωνα με τη χρηματιστηριακή, η πιστωτική επέκταση, σε συνδυασμό με την προσπάθεια ενίσχυσης των εσόδων από δραστηριότητες εκτός των καθαρών εσόδων από τόκους (non-NII).
Η Euroxx διατηρεί θετική άποψη για τις μακροπρόθεσμες προοπτικές της πιστωτικής ανάπτυξης, με βασικό μοχλό τον εταιρικό τομέα, ενώ εντοπίζει και τα πρώτα θετικά σημάδια στη στεγαστική πίστη.
Παράλληλα, εκτιμά ότι η υγιής αύξηση των προμηθειών θα μπορούσε να στηρίξει έναν σύνθετο ετήσιο ρυθμό αύξησης (CAGR) των καθαρών κερδών περίπου 10% έως το 2028.
Ανοδική αναθεώρηση των εκτιμήσεων για τα κέρδη
Η Euroxx έχει αναβαθμίσει τις προβλέψεις της για τα καθαρά κέρδη του 2026 κατά μεσαίο μονοψήφιο ποσοστό. Παράλληλα, εκτιμά ότι οι κίνδυνοι για τις προβλέψεις της έχουν πλέον περισσότερο ανοδικό χαρακτήρα, λόγω των υψηλότερων επιτοκίων αλλά και της συνεχιζόμενης υπεραπόδοσης της ελληνικής οικονομίας.
Σε επίπεδο αποτίμησης, η χρηματιστηριακή θεωρεί ότι η δίκαιη αξία των ελληνικών τραπεζών αντιστοιχεί σε περίπου 13 φορές τα εκτιμώμενα κέρδη του 2027 (P/E), επίπεδο που μεταφράζεται σε premium περίπου 15% έναντι των ευρωπαϊκών ομοειδών τραπεζών.
Συνολικά, η Euroxx παραμένει θετική για τον ελληνικό τραπεζικό κλάδο και δηλώνει υψηλή πεποίθηση στις εκτιμήσεις της για την κερδοφορία κατά την περίοδο 2026-2028.
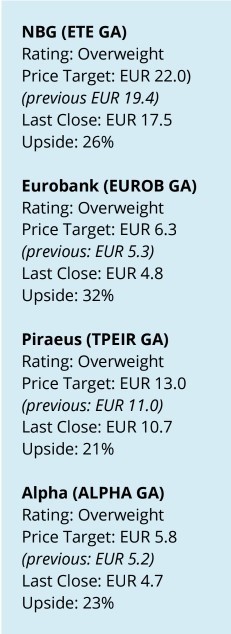
Οι νέες τιμές-στόχοι για τις τέσσερις συστημικές τράπεζες
Εθνική Τράπεζα: Η τιμή-στόχος αυξάνεται στα 22 ευρώ, από 19,40 ευρώ προηγουμένως. Η τελευταία τιμή κλεισίματος που χρησιμοποιεί η Euroxx ανέρχεται στα 17,50 ευρώ.
Eurobank: Η τιμή-στόχος αναβαθμίζεται στα 6,30 ευρώ, από 5,30 ευρώ, έναντι τελευταίας τιμής κλεισίματος στα 4,80 ευρώ. Η Euroxx θεωρεί ότι η μετοχή παρουσιάζει το μεγαλύτερο περιθώριο ανόδου μεταξύ των τεσσάρων συστημικών τραπεζών.
Τράπεζα Πειραιώς: Η νέα τιμή-στόχος διαμορφώνεται στα 13 ευρώ, από 11 ευρώ προηγουμένως. Με τελευταία τιμή στα 10,70 ευρώ, το περιθώριο ανόδου υπολογίζεται από τη χρηματιστηριακή σε περίπου 21%.
Alpha Bank: Η τιμή-στόχος αυξάνεται στα 5,80 ευρώ, από 5,20 ευρώ προηγουμένως, έναντι τελευταίας τιμής κλεισίματος στα 4,70 ευρώ.