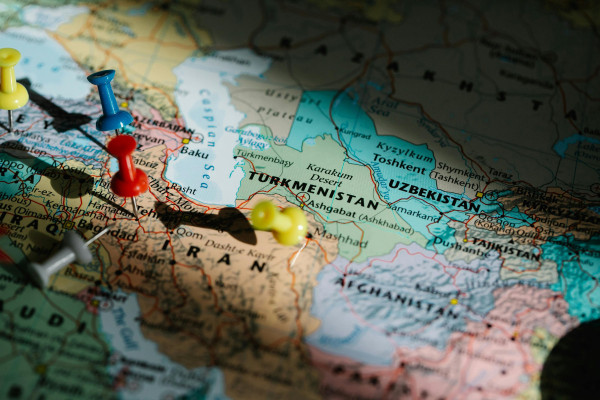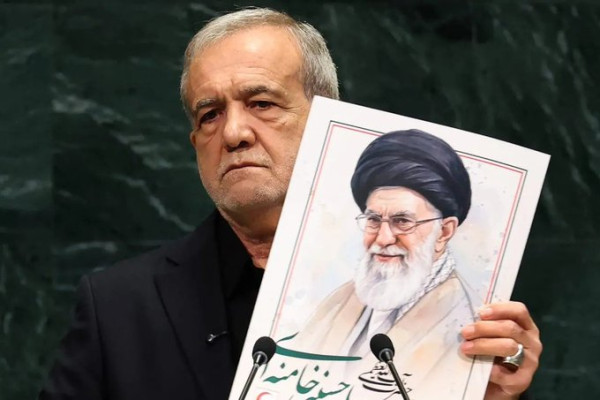


Η επίθεση του Ισραήλ κατά στρατηγικών – και όχι μόνο – στόχων στην καρδιά του Ιράν έχει ως αιτιολόγηση την εξάλειψη από πλευράς Ιράν της δυνατότητας απόκτησης πυρηνικών όπλων αλλά στο βάθος ο στρατηγικός σχεδιασμός είναι η αλλαγή του θεοκρατικού καθεστώτος στην περιοχή.
Η πρωτη απάντηση του Ιράν διέψευσε όλους εκείνους που υποστήριζαν την αδυναμία του καθεστώτος για ισχυρή αντίδραση με δεκάδες πυραύλους να πλήττουν την πρωτεύουσα του Ισραήλ και αρκετά θύματα και στις δύο χωρες.
Ως ένα πρώτο συμπέρασμα θα μπορούσαμε να πούμε ότι η σύγκρουση αυτή δεν δείχνει να τελειώνει άμεσα εφόσον οι δύο εμπλεκόμενες χώρες – για διαφορετικούς εντελώς λόγους – θέλουν να κεφαλαιοποιήσουν πάνω σε αυτή, με το Ισραήλ να πιστεύει ότι είναι η κατάλληλη συγκυρία εξόντωσης του βασικού της εχθρού – ο οποίος εξοπλίζει, χρηματοδοτεί και εκπαιδεύει όλες τις οργανώσεις/αντιπροσώπους όπως η Χαμάς, η Χεσμπολάχ και οι Χούτι – ενώ από την μεριά του το Ιράν καταλαβαίνει ότι αν ηττηθεί - έστω και επικοινωνιακά στην τρέχουσα σύγκρουση - τότε μπορει να κινδυνεύσει και το καθεστώς εκ των έσω.
Ολα τα παραπάνω ακόμα και αν η κλιμάκωση δεν περιλαμβάνει την συμμετοχη και άλλων κρατών είναι πολύ πιθανό να επηρεάσει την παγκόσμια οικονομία αρχικά μέσω της αύξησης του ενεργειακού κόστους που είναι άμεσα συνδεδεμένο με την τιμή του πετρελαίου (άνοδος 12 $/βαρέλι στα 74$) και σε δεύτερο βαθμό μέσω της διαταραχής της εφοδιαστικής αλυσίδας στην περιπτωση που το Ιρανικό καθεστώς αποφασίσει να κλείσει τα στενά του Ορμούζ (από όπου διέρχεται το 20% της θαλάσσιας διακίνησης πετρελαίου).
Στην περίπτωση της Ελλάδας η ένταση της σύγκρουσης θα καθορίσει και τον βαθμό επιβάρυνσης των μακροικονομικών μεγεθών, αρχικά με την επιβάρυνση του Ισοζυγίου Τρεχουσών Συναλλαγών λόγω υψηλότερων εμπορικών ελλειμμάτων που θα προέλθουν από τις αυξημένες τιμές του πετρελαίου και δευτερευόντως από το τουριστικό προιόν της χωρας όπου πιθανό κλείσιμο της τουριστικής αγοράς από το Ισραήλ (ήδή η Aegean ανακοίνωσε διακοπή πτησεων για ένα μήνα) θα επιφέρει σημαντική υποαπόδοση στα εκτιμώμενα έσοδα (οι προβλέψεις έκαναν λόγο για σημαντική άνοδο φέτος των Ισραηλινών τουριστών από περίπου 650 χιλιάδες σε 1 εκ. με τα αντίστοιχα προσδοκώμενα έσοδα από 460 εκ. να εκτιμώνται στα 680 εκ. περίπου).
Αντίστοιχα πιθανές επιπτώσεις μπορει να υπάρξουν και στις επιχειρήσεις – όχι μόνο του τουριστικού κλάδου – από την άνοδο του πληθωρισμού μέσω της αύξησης του ενεργειακού κόστους ενώ παράλληλα είναι πιθανό να αναβληθούν επενδυτικά σχέδια μέχρι να ξεκαθαρίσει η κατάσταση στην ευρύτερη περιοχή.
Από όλα τα παραπάνω συνάγεται το συμπέρασμα ότι η αγορά θα πρέπει να επαναξιολογήσει τα οικονομικά και γεωπολιτικά δεδομένα μετά και τις τελευταίες εξελίξεις και πιθανώς να επανατιμολογήσει – όπου κρινει σκόπιμο – αξίες και assets υπό τις νέες συνθήκες.
Το ΧΑ έχει παρουσιάσει ένα αξιοθαύμαστο πρόσωπο καθόλο το 2025 με την απόδοση να φτάνει (κλείσιμο Παρασκευής) στο +24,9% αφήνοντας τον γερμανικό Dax στο -7% (+17,9%) λόγω και της αρνητικής εβδομαδιαίας απόδοσης που είχε (-3,4%) και στο +23,5% έναντι του αμερικάνικου S&P (+1,3%) , κάτι βέβαια που μπορεί να επιφέρει ευκολότερα κερδοφόρες πωλήσεις εαν το επενδυτικό κοινό εκτιμήσει ότι οι γεωπολιτικοί κίνδυνοι βαίνουν αυξανόμενοι.
Από την άλλη μεριά τα εταιρικά αποτελέσματα των μετοχών του FTSE (τουλάχιστον για αυτές που ανακοίνωσαν μεγέθη εφόσον δεν υφίσταται υποχρέωση εκ μέρους των εισηγμένων) δείχνουν εξαιρετική ανθεκτικότητα με τα έσοδα (σε 21 από τις 25) να είναι στο +5% , τα ebitda (σε 19 από τις 25) -7% και τα κέρδη στο -8% , με την εικόνα πάντως να ειναι σημαντικά καλύτερη αν εξαιρέσουμε τα δύο διυλιστήρια (έσοδα +14%, ebitda +1% και κέρδη +4%).
Η βραχυπρόθεσμη συγκυρία μπορει να είναι δύσκολη για το ΧΑ αλλά σε βάθος χρόνου – και με την προυπόθεση ότι η ανάφλεξη στην ΜΑ δεν θα εξελιχτεί σε κάτι μεγαλύτερο – τυχόν υποχώρηση των τιμών θα αποβεί αγοραστική ευκαιρία για πλειάδα τίτλων που έχουν τους ισολογισμούς να αντέξουν – μικρούς ή και μεγαλύτερους – κλυδωνισμούς, με κυριότερες αμυντικές επιλογές εταιρίες υποδομών και μερισματοφόρες μετοχές που θα κρατήσουν την ζήτηση ενεργή.
Νάσος Κουμέττης
Hellenic Asset Management
Το κείμενο δεν αποτελεί συμβουλή ή πρόταση κατάρτισης επενδυτικής πράξης