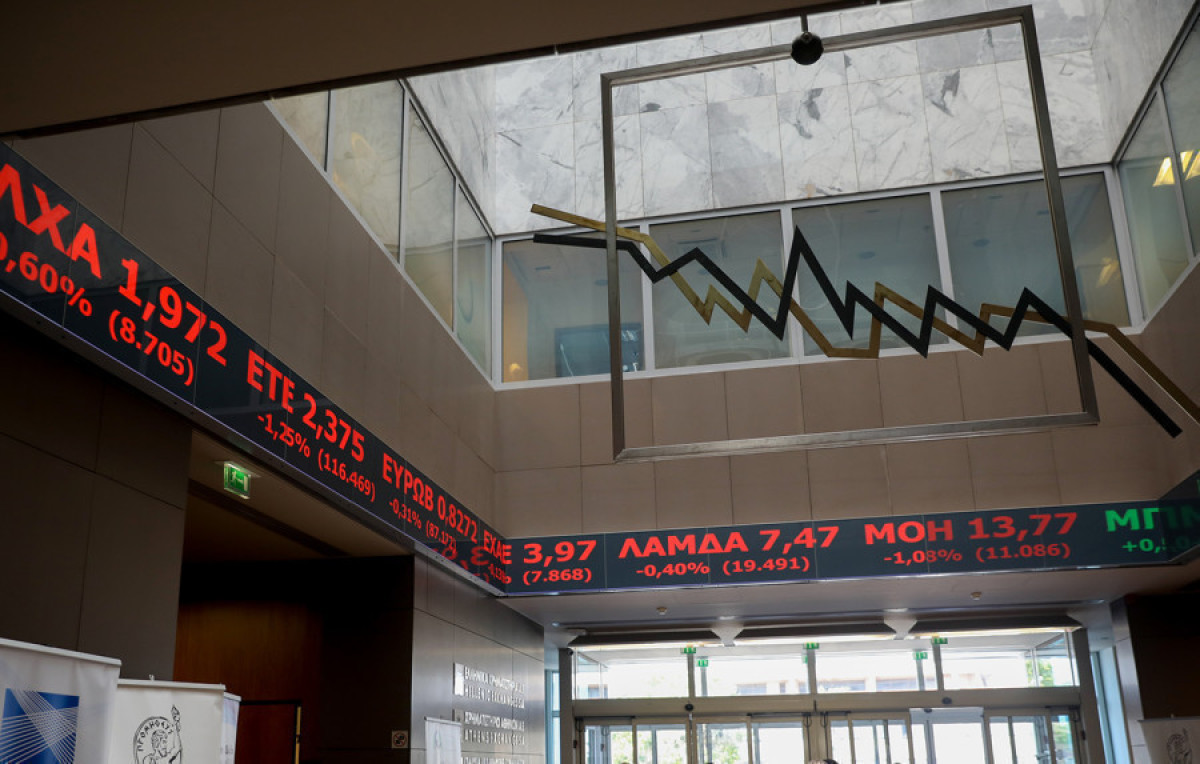


Μερική κατοχύρωση κερδών στις τράπεζες με Optima -3.2%, Bochgr -1,8% και ΕΤΕ -1,3% . Σε διαφορετικό momentum η ΕΥΡΩΒ με ενδοσυνεδριακό υψηλό έτους στα 3,18, ηπιότερες ρευστοποιήσεις στις λοιπές μετοχές του FTSE με -1.4% στον ΜΥΤΙΛ στον οποίο συνεχίζεται αμείωτη η ενημέρωση των επενδυτών για την ανταλλαγή μετοχών και την εισαγωγή στο Λονδίνο. Η έως τώρα ανταπόκριση των μετόχων είναι καταλυτική για το ναι στην ανταλλαγή και διαπραγμάτευση στην Αθήνα. Αρνητικά επίσης OTE -1.5% , ΒΙΟ -1,8% και ΕΛΧΑ -1.6%.
ΜΠΕΛΑ +0.4% , ΑΡΑΙΓ +0.6% και ΣΑΡ +3.5% με τα μεγαλύτερα κέρδη σε μια συνεδρίαση με αναλογία ανοδικών/καθοδικών 11/14 στον Ftse και 59/59 στο σύνολο της αγοράς.
Στα γνωστά υψηλά επίπεδα ο τζίρος στα 200 εκ. με τον μέσο όρο της εβδομάδας στα 240 εκατ. ευρώ.
Η Credia Bank (ex ATT) κινήθηκε με άνοδο+3,7%, νεότερο υψηλό για τον ΑΒΑΞ (2,33) αλλά και τον Aktr (5.82) με τα μεγέθη των δύο ομοειδών εταιριών (κύρια δραστηριότητα κατασκευαστική μαζί με παραχωρήσεις και ΑΠΕ) να δίνουν μια σχέση 1:2 σε έσοδα / ebitda υπέρ της δεύτερης αλλά το χρηματιστήριο να τις αποτιμά σε σχέση 1:3.5, κάτι που υποδηλώνει μεγάλη ανισορροπία στην τιμολόγηση των δύο μετοχών.
Αντίδραση στην ΙΝΤΕΚ +0,5% (υψηλό στο 6,38), υποχώρηση σε ΠΕΤΡΟ -4% λόγω της αποκοπής των 0,30/μετοχή, μικρή υπεραπόδοση μετά από καιρό για τον δείκτη της μεσαίας κεφαλαιοποίησης (FTSEM -0,24% vs FTSE -0.45%).
Υποχώρηση στα ευρωπαϊκά χρηματιστήρια μετά τα ιστορικά υψηλά (Dax -0.9%) με την ψαλίδα πάντως των αποδόσεων υπέρ του ΧΑ να αυξάνεται και στο κλείσιμο της εβδομάδας να είναι στο +11,5% από την αρχή του έτους (ΓΔ +33,5% / Dax +22%). Όλα αυτά ενώ δεν διαφαίνεται – άμεσα τουλάχιστον – λευκός καπνός στις εμπορικές συμφωνίες των ΗΠΑ με τους διάφορους εταίρους.
Νάσος Κουμέττης
Hellenic Asset Management
* Το κείμενο δεν αποτελεί συμβουλή ή πρόταση κατάρτισης επενδυτικής πράξης