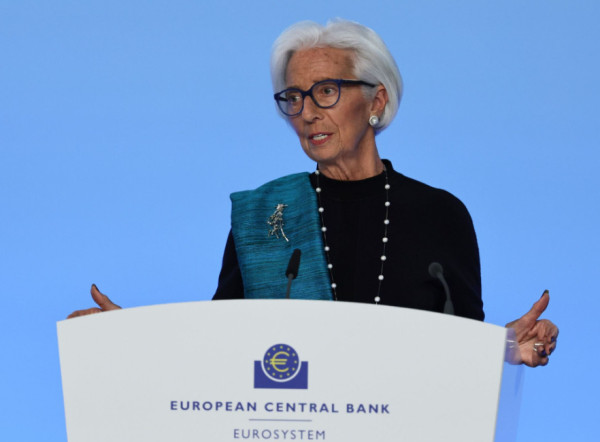
Σε μια πρόγευση, ίσως, του ύφους των απομνημονευμάτων της που έρχονται με τίτλο Lady First, η Λαγκάρντ έδωσε μια εικόνα με θετικά αλλά και ανησυχητικά στοιχεία για τις προοπτικές της ανάπτυξης και του πληθωρισμού στην Ευρώπη. Δύο από τα βασικά μηνύματά της ήταν γνωστά. Δύο άλλα, όμως, ήταν καινούργια.
Τα γνωστά μηνύματα περιείχαν τα καλά νέα, όπως σημειώνει το Bloomberg.
Πρώτον, ο πληθωρισμός στην Ευρώπη παραμένει — προς το παρόν — περιορισμένος κυρίως στην ενέργεια. Η Λαγκάρντ επανέλαβε ότι δεν υπάρχουν ενδείξεις για δευτερογενείς επιπτώσεις. Οι μισθοί, για παράδειγμα, δεν παρουσιάζουν εκτίναξη. Και αυτό έχει ιδιαίτερη σημασία: όταν ο πληθωρισμός αρχίζει να περνά στους μισθούς και σε άλλες κατηγορίες τιμών, το έργο της ΕΚΤ γίνεται πολύ δυσκολότερο.
Δεύτερον, η ευρωπαϊκή οικονομία παραμένει ανθεκτική. Η Λαγκάρντ εκτιμά ότι η ανθεκτικότητα αυτή θα διατηρηθεί και κατά το τρίτο τρίμηνο.
Με άλλα λόγια, μέχρι στιγμής η εικόνα φαίνεται να δικαιώνει τις κινήσεις της ΕΚΤ: η κεντρική τράπεζα άρχισε να αυξάνει τα επιτόκια σχετικά νωρίς, αμέσως μετά την έναρξη του πληθωριστικού σοκ, και κινήθηκε επιθετικά, προχωρώντας σε δύο αυξήσεις από τον Ιούνιο.
Υπάρχουν όμως και τα κακά νέα.
Πρώτον, η Λαγκάρντ θεωρεί πλέον ότι τα επιτόκια της ΕΚΤ βρίσκονται στο ανώτατο όριο της λεγόμενης «ουδέτερης» ζώνης. Αυτό σημαίνει ότι, αν η ΕΚΤ προχωρήσει σε νέες αυξήσεις, θα αρχίσει πλέον να επιβαρύνει την οικονομική δραστηριότητα και να φρενάρει την ανάπτυξη.
Δεύτερον, η «Bondpocalypse» — η αναταραχή στις αγορές ομολόγων — δεν μπορεί πλέον να αγνοηθεί. Και αυτή, με τη σειρά της, θα πλήξει την ανάπτυξη στην Ευρώπη.
Οι δύο αυτές επισημάνσεις έχουν ιδιαίτερη σημασία. Στη συνέντευξη Τύπου μετά την τελευταία συνεδρίαση για τα επιτόκια, μόλις πριν από δύο εβδομάδες, η Λαγκάρντ είχε αποφύγει να επεκταθεί ιδιαίτερα τόσο στο θέμα του ουδέτερου επιτοκίου όσο και στις έντονες πιέσεις στην αγορά ομολόγων.
Τώρα, όμως, η μετατόπιση είναι σαφής: κάθε επιπλέον αύξηση επιτοκίων από την ΕΚΤ θα έχει πλέον πιο ξεκάθαρο κόστος για την ανάπτυξη, ενώ η αγορά ομολόγων ενδέχεται ήδη να λειτουργεί ως τροχοπέδη.
Και τα δυσάρεστα νέα μπορεί να μην τελειώνουν εδώ.
Αυτή την εβδομάδα θα δημοσιευθούν τα στοιχεία για τον πληθωρισμό στις τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης — και η αρχή δεν ήταν καλή. Ο πληθωρισμός στην Ισπανία επιταχύνθηκε στο 5%, πολύ υψηλότερα από τις προσδοκίες. Ακολουθούν τα στοιχεία από τη Γαλλία, την Ιταλία και τη Γερμανία και, στο τέλος, η συνολική εικόνα για την ευρωζώνη, όπου οι εκτιμήσεις κάνουν λόγο για πληθωρισμό της τάξης του 3,7%.
Όλες αυτές οι ενδείξεις κινούνται προς τη λάθος κατεύθυνση — και όλες βρίσκονται αισθητά πάνω από τον στόχο του 2% της ΕΚΤ.
Στο μεταξύ, ούτε το ευρύτερο περιβάλλον προσφέρεται για εφησυχασμό.
Καθώς πλησιάζει η περίοδος θέρμανσης του χειμώνα, δεν υπάρχουν ενδείξεις προόδου ως προς την επαναλειτουργία των στενών του Ορμούζ. Παράλληλα, τα αποθέματα φυσικού αερίου στην Ευρώπη βρίσκονται σε ιστορικά χαμηλά επίπεδα, γεγονός που δημιουργεί νέες ανοδικές πιέσεις στις τιμές της ενέργειας.
Και αυτό συμβαίνει την ώρα που η Ευρώπη μπαίνει στην περίοδο κατάρτισης των προϋπολογισμών – μια διαδικασία που δεν είναι σπάνιο να οδηγήσει ακόμη και σε κυβερνητικές κρίσεις – ενώ στους επόμενους 12 μήνες συσσωρεύεται και σημαντικός πολιτικός κίνδυνος λόγω των εκλογικών αναμετρήσεων.
Αρκεί, μάλιστα, να κοιτάξει κανείς έναν από τους βασικούς δείκτες κινδύνου στην αγορά: τη διαφορά στις αποδόσεις των γαλλικών και των γερμανικών κρατικών ομολόγων. Η απόσταση έχει διευρυνθεί σε επίπεδα που δεν έχουμε δει από το 2012, την εποχή της κρίσης χρέους στην ευρωζώνη.
Για μια ήδη εύθραυστη αγορά ομολόγων, αυτό κάθε άλλο παρά αποτελεί ιδανικό σκηνικό.
Η εικόνα της ευρωπαϊκής οικονομίας γίνεται, λοιπόν, ολοένα πιο σύνθετη. Ο πληθωρισμός παραμένει επίμονος, οι ενεργειακοί κίνδυνοι αυξάνονται, οι αγορές ομολόγων πιέζονται και η ανάπτυξη παραμένει ευάλωτη.
Από εδώ και πέρα, η πορεία των επιτοκίων της ΕΚΤ συνοδεύεται από ένα ολοένα πιο σαφές δίλημμα: κάθε μάχη απέναντι στον πληθωρισμό έχει πλέον μεγαλύτερο κόστος για την ανάπτυξη.