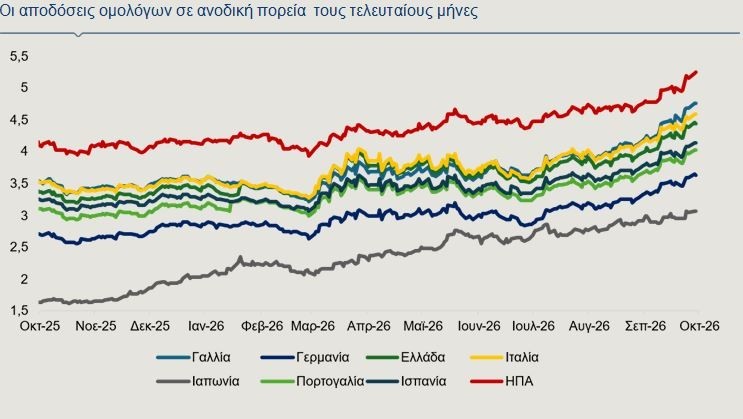
Η σύγκρουση στη Μέση Ανατολή έχει αναζωπυρώσει τους κινδύνους για τις τιμές της ενέργειας, περιορίζοντας τις προσδοκίες για ταχεία νομισματική χαλάρωση. Στο πλαίσιο αυτό, τόσο η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) όσο και η Fed, προχώρησαν τον Σεπτέμβριο σε αύξηση των βασικών επιτοκίων τους, επιβεβαιώνοντας ότι η σταθερότητα των τιμών παραμένει η κυρίαρχη προτεραιότητα της οικονομικής πολιτικής. Σύμφωνα με ανάλυσή της Alpha Bank που δημοσιεύτηκε την Τρίτη (6/10), οι κύριοι παράγοντες που διατηρούν τις αποδόσεις των ομολόγων διεθνώς σε υψηλά επίπεδα είναι:
Πρώτον, η άνοδος των αποδόσεων αντανακλά τη σημαντική αναθεώρηση των προσδοκιών των αγορών για τη μελλοντική πορεία της νομισματικής πολιτικής και του πληθωρισμού. Η διατήρηση των τιμών του πετρελαίου σε υψηλά επίπεδα και η αξιοσημείωτη ανθεκτικότητα της αμερικανικής οικονομίας ενίσχυσαν τις ανησυχίες ότι ο πληθωρισμός θα παραμείνει υψηλότερος για μεγαλύτερο χρονικό διάστημα από ό,τι αναμενόταν στις αρχές του έτους. Ως αποτέλεσμα, οι επενδυτές απαιτούν υψηλότερες αποδόσεις για τη διακράτηση κρατικών τίτλων μεγάλης διάρκειας. Η απόδοση του αμερικανικού δεκαετούς ομολόγου διαμορφώθηκε στο 5,29% στις 6 Οκτωβρίου. επίπεδο που λειτουργεί ως σημείο αναφοράς για το διεθνές χρηματοπιστωτικό σύστημα και επηρεάζει άμεσα το παγκόσμιο κόστος κεφαλαίου.
Δεύτερον, οι αυξανόμενες δημοσιονομικές ανάγκες των αναπτυγμένων οικονομιών συμβάλλουν στη διατήρηση των αποδόσεων σε υψηλά επίπεδα. Η χρηματοδότηση υψηλότερων αμυντικών δαπανών, επενδύσεων σε υποδομές και δράσεων ενεργειακής ασφάλειας αυξάνει τον όγκο νέων κρατικών εκδόσεων, ενισχύοντας την προσφορά χρέους στις αγορές. Παρά το γεγονός ότι η δημοσιονομική επέκταση στηρίζει τη βραχυπρόθεσμη ανάπτυξη, οι επενδυτές αξιολογούν ολοένα και περισσότερο τη μακροπρόθεσμη βιωσιμότητα των δημόσιων οικονομικών και την ικανότητα των κυβερνήσεων να ισορροπήσουν μεταξύ ανάπτυξης, ασφάλειας και δημοσιονομικής πειθαρχίας. Σε αυτό το πλαίσιο, οι αποδόσεις αντανακλούν όχι μόνο τις προσδοκίες για τα επιτόκια, αλλά και ένα αυξημένο ασφάλιστρο δημοσιονομικού κινδύνου (ECB staff macroeconomic projections for the euro area, September 2026, ECB).
Τρίτον, η επενδυτική επιτάχυνση που συνδέεται με την τεχνητή νοημοσύνη (TN) εξελίσσεται σταδιακά σε έναν από τους σημαντικότερους διαρθρωτικούς παράγοντες που επηρεάζουν τις διεθνείς κεφαλαιαγορές. Η κατασκευή κέντρων δεδομένων, η παραγωγή προηγμένων ημιαγωγών, οι επενδύσεις σε ενεργειακές υποδομές και η ανάπτυξη δικτύων υψηλής υπολογιστικής ισχύος δημιουργούν πρωτοφανείς ανάγκες χρηματοδότησης. Σύμφωνα με την Τράπεζα Διεθνών Διακανονισμών, οι επενδύσεις που σχετίζονται με την TN αυξάνονται ταχύτερα από τις εσωτερικές ταμειακές ροές των επιχειρήσεων, οδηγώντας σε μεγαλύτερη χρήση εταιρικού χρέους. Η εξέλιξη αυτή στηρίζει την παγκόσμια ανάπτυξη και την παραγωγικότητα, αλλά ταυτόχρονα αυξάνει τη ζήτηση για μακροπρόθεσμα κεφάλαια, συμβάλλοντας στη διατήρηση ενός υψηλότερου κόστους χρηματοδότησης σε σχέση με την προηγούμενη δεκαετία (Financing the AI boom: from cash flows to debt, BIS, 7 January 2026).
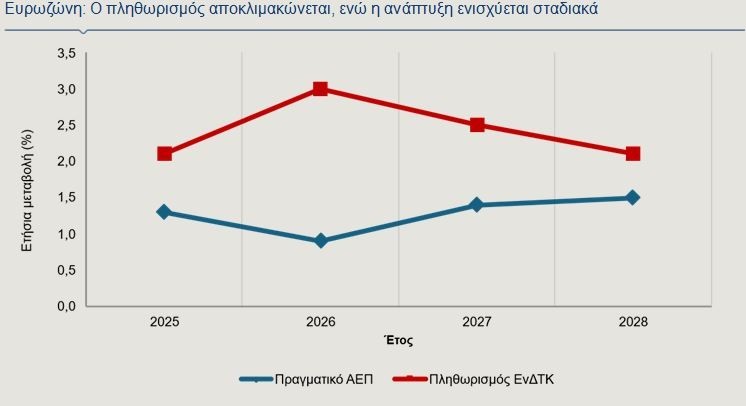
Οι τελευταίες προβλέψεις της ΕΚΤ σκιαγραφούν μια οικονομία η οποία εμφανίζεται πιο ανθεκτική απ’ ό,τι αναμενόταν μετά το ενεργειακό σοκ, χωρίς ωστόσο να έχουν εκλείψει οι πληθωριστικοί κίνδυνοι (Γράφημα 2). Η ΕΚΤ προβλέπει αύξηση του ΑΕΠ της Ευρωζώνης κατά 0,9% το 2026, 1,4% το 2027 και 1,5% το 2028, ενώ ο πληθωρισμός αναμένεται να διαμορφωθεί σε 3,0%, 2,5% και 2,1% αντίστοιχα. Παρότι το βασικό σενάριο παραμένει συμβατό με σταδιακή επιστροφή προς τον στόχο του 2%, η ΕΚΤ επισημαίνει ότι η πορεία αυτή εξαρτάται σε μεγάλο βαθμό από την εξέλιξη των τιμών της ενέργειας και την έκταση των δευτερογενών επιδράσεων στους μισθούς και τις τιμές των υπηρεσιών.
Παρά τη σχετική ανθεκτικότητα της οικονομικής δραστηριότητας, οι κίνδυνοι για την ευρωπαϊκή οικονομία παραμένουν σημαντικοί. Το Διεθνές Νομισματικό Ταμείο (ΔΝΤ) εκτιμά ότι η μεγαλύτερη πηγή αβεβαιότητας εξακολουθεί να είναι η πορεία των ενεργειακών αγορών και η διάρκεια των γεωπολιτικών εντάσεων. Ένα πιο παρατεταμένο ενεργειακό σοκ θα μπορούσε να οδηγήσει σε έναν δυσμενή συνδυασμό ασθενέστερης ανάπτυξης και υψηλότερου πληθωρισμού, επιβαρύνοντας ταυτόχρονα τα δημόσια οικονομικά. Το ΔΝΤ επισημαίνει ότι η διατήρηση της δημοσιονομικής αξιοπιστίας αποτελεί βασική προϋπόθεση για τη χρηματοπιστωτική σταθερότητα της Ευρωζώνης τα επόμενα έτη (IMF Executive Board Concludes 2026 Consultation with Euro Area, 6 July 2026).
Συμπερασματικά, η πρόσφατη άνοδος των αποδόσεων δεν συνιστά απλώς αντίδραση στις βραχυπρόθεσμες εξελίξεις της νομισματικής πολιτικής, αλλά αντανακλά μια μεγαλύτερη αναπροσαρμογή του παγκόσμιου κόστους κεφαλαίου. Η αυξημένη αβεβαιότητα για τις τιμές της ενέργειας, η διεύρυνση των δημοσιονομικών αναγκών και η επιτάχυνση των επενδύσεων που σχετίζονται με την ΤΝ συνθέτουν ένα νέο επενδυτικό περιβάλλον, στο οποίο οι αποδόσεις των ομολόγων ενδέχεται να παραμείνουν διαρθρωτικά υψηλότερες από τα επίπεδα της προηγούμενης δεκαετίας. Παρά το γεγονός ότι η σταδιακή αποκλιμάκωση του πληθωρισμού θα μπορούσε να επιτρέψει χαμηλότερα επιτόκια πολιτικής μεσοπρόθεσμα, η παγκόσμια οικονομία φαίνεται να εισέρχεται σε μια περίοδο, κατά την οποία το κόστος κεφαλαίου θα είναι υψηλότερο και η επιλογή επενδύσεων θα αποκτά ολοένα μεγαλύτερη σημασία για τις αγορές και τη χάραξη οικονομικής πολιτικής.