

«Μετά την ισχυρή επίδοση εννεαμήνου, που προσφέρει καλή ορατότητα για τις τάσεις ολόκληρου του έτους, έχουμε προσαρμόσει τις προβλέψεις μας, αυξάνοντας μετριοπαθώς τις εκτιμήσεις για έσοδα, αλλά μειώνοντας τις προσδοκίες για κερδοφορία», γράφει η Eurobank Equities στη σχετική ανάλυσή της.
Η Χρηματιστηριακή αναμένει έσοδα ύψους €214,8 εκατ. (+9,6% σε ετήσια βάση) για το 2025, με αύξηση €5–15 εκατ. για την περίοδο 2025–27, κυρίως λόγω της κλιμάκωσης των δραστηριοτήτων Toyota και NIO σε μια αγορά που διαφορετικά ομαλοποιείται.
Όσον αφορά τα κέρδη, προβλέπει EBIT €16,4 εκατ. για το 2025, ουσιαστικά αμετάβλητο σε σχέση με το προηγούμενο έτος και περίπου €1,2 εκατ. κάτω από την προηγούμενη εκτίμησή της, καθώς η λιγότερο ευνοϊκή σύνθεση προϊόντων, οι χαμηλότερες πωλήσεις στόλου και τα έκτακτα κόστη εκκίνησης της NIO επηρεάζουν τα περιθώρια.
«Καθώς αυτοί οι παράγοντες επεκτείνονται και στην περίοδο 2026–27, έχουμε αναθεωρήσει τις προβλέψεις EBIT κατά περίπου €1,5 εκατ. Παρ’ όλα αυτά, οι εκτιμήσεις μας για EBIT υποδηλώνουν ακόμη περίπου 10% ετήσια αύξηση για την περίοδο 2026–27, με τα περιθώρια να διευρύνονται σταδιακά από 7,6% το 2025 σε περίπου 8,0% έως το 2027», αναφέρει ακόμη η Χρηματιστηριακή και προσθέτει:
«Έχουμε επίσης υιοθετήσει μια πιο μετρημένη επενδυτική προσέγγιση για τον στόλο της SIXT, σε συμφωνία με την εστίαση της διοίκησης στην ενοποίηση των υφιστάμενων σημείων. Αυτό οδηγεί σε σημαντικά χαμηλότερες μεσοπρόθεσμες επενδύσεις σε στόλο σε σχέση με τις προηγούμενες υποθέσεις μας, αντισταθμίζοντας τη μικρή υποβάθμιση των κερδών στο πλαίσιο της αποτίμησής μας.»
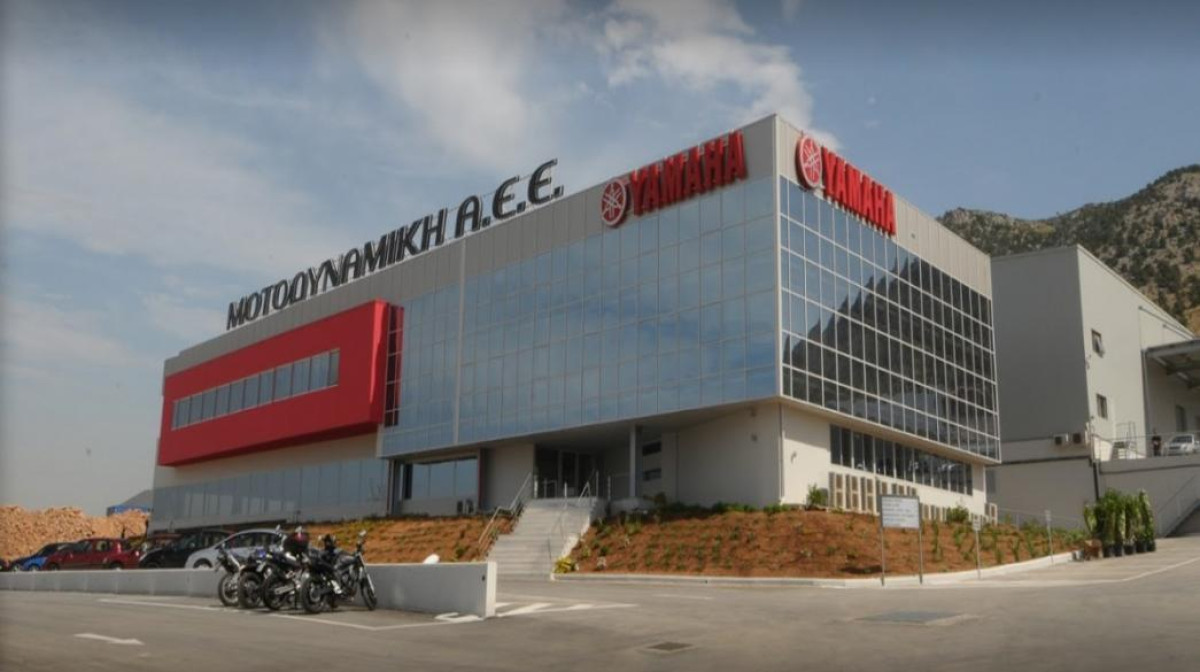
Σημειώνεται ακόμη ότι η τιμή της μετοχής της Μοτοδυναμικής έχει παραμείνει σχεδόν αμετάβλητη από την αρχή του έτους, συνεχίζοντας να υστερεί έναντι διεθνών ομολόγων, οι οποίες έχουν επανατιμολογηθεί τους τελευταίους μήνες.
Με EV/EBITDA περίπου 4,1x για το 2026 έναντι μέσου όρου ομοειδών εταιρειών 4,4x–4,7x, η τρέχουσα αποτίμηση εξακολουθεί να κλίνει προς την ανοδική πλευρά.
Σε αυτό το πλαίσιο, ο νέος στόχος τιμής €3,70 ανά μετοχή (βασισμένος σε DCF με WACC 10,2%) τοποθετεί τη μετοχή στο 5,0x EV/EBITDA για το 2026, ουσιαστικά ευθυγραμμισμένη με τον μέσο όρο των ομοειδών εταιρειών. Σημειώνεται ότι το ανοδικό περιθώριο εδράζεται στην κλιμάκωση Toyota, NIO και FLIZZR, σε συνδυασμό με δομικά χαμηλότερο προφίλ κεφαλαιουχικών δαπανών.