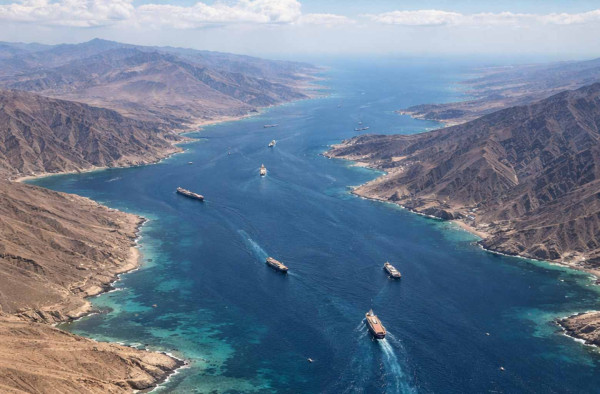


Το Στενό του Ορμούζ, ένα από τα πιο σημαντικά ενεργειακά περάσματα στον κόσμο, διακινεί περίπου 20,5 εκατ. βαρέλια πετρελαίου και προϊόντων ημερησίως, ποσότητα που αντιστοιχεί σε μεγάλο μέρος της παγκόσμιας ενεργειακής προσφοράς. Η UBS επισημαίνει ότι οι εξελίξεις γύρω από αυτό το στρατηγικό σημείο θα καθορίσουν την πορεία των αγορών τα επόμενα τρίμηνα.
Σενάριο 1 – Γρήγορη αποκλιμάκωση
Στο βασικό σενάριο, η κρίση αποκλιμακώνεται σχετικά γρήγορα, εντός του Μαρτίου, χωρίς σοβαρές ζημιές σε πετρελαϊκές εγκαταστάσεις ή τερματικούς σταθμούς εξαγωγών, και οι ροές ενέργειας μέσω του Στενού συνεχίζονται κανονικά. Στο πλαίσιο αυτό, το Brent εκτιμάται κοντά στα 80 δολάρια το βαρέλι τον Μάρτιο, με υποχώρηση στα 70–75 δολάρια τους επόμενους μήνες. Ο ευρωπαϊκός δείκτης φυσικού αερίου TTF αναμένεται περίπου στα 50 ευρώ/MWh, πριν πέσει στα 36–38 ευρώ/MWh στο δεύτερο τρίμηνο του 2026. Τα στρατηγικά αποθέματα και τα αποθέματα LNG μπορούν να καλύψουν τυχόν βραχυπρόθεσμα ελλείμματα.
Σενάριο 2 – Διαταραχές ενός μήνα στα Στενά του Ορμούζ
Σε περίπτωση που οι διαταραχές στις θαλάσσιες μεταφορές διαρκέσουν περίπου έναν μήνα, η προσφορά πετρελαίου και φυσικού αερίου περιορίζεται σημαντικά, λόγω μειωμένων εξαγωγών από χώρες του Περσικός Κόλπος. Το Brent θα μπορούσε να ξεπεράσει τα 100 δολάρια ανά βαρέλι στο δεύτερο μισό του Μαρτίου, πριν υποχωρήσει στα 90 δολάρια στο δεύτερο τρίμηνο του 2026. Ο δείκτης TTF για το φυσικό αέριο ενδέχεται να φτάσει τα 80 ευρώ/MWh έως τα τέλη Μαρτίου, και η πλήρης ομαλοποίηση της αγοράς ενδέχεται να μετατεθεί έως και το 2027.
Σενάριο 3 – Παρατεταμένη κρίση και ενεργειακό σοκ
Το πιο επιθετικό σενάριο αφορά παρατεταμένη κρίση με διακοπές στη ναυσιπλοΐα και ζημιές σε υποδομές. Σε αυτή την περίπτωση, οι τιμές του Brent θα μπορούσαν να φτάσουν κατά μέσο όρο τα 110 δολάρια τον Μάρτιο και να εκτιναχθούν έως και 150 δολάρια το βαρέλι ή και υψηλότερα στο δεύτερο τρίμηνο. Το φυσικό αέριο θα μπορούσε να κινηθεί γύρω στα 73 ευρώ/MWh τον Μάρτιο και να φτάσει τα 80 ευρώ/MWh στο δεύτερο τρίμηνο. Η UBS συγκρίνει αυτό το σενάριο με την ενεργειακή κρίση του 2022, όταν οι περικοπές ρωσικού αερίου προς την Ευρώπη προκάλεσαν σοβαρή αναστάτωση στις αγορές.
Οι σημαντικότερες επιπτώσεις για την Ευρώπη
Η γεωπολιτική αστάθεια αναδεικνύει την ανάγκη της Ευρώπης για διαφοροποίηση των ενεργειακών πηγών. Η κατανάλωση φυσικού αερίου έχει μειωθεί από περίπου 540 δισ. κυβικά μέτρα το 2021 σε 450 δισ. σήμερα, ενώ οι εισαγωγές από τη Ρωσία έχουν περιοριστεί σημαντικά. Παράλληλα, η εξάρτηση από LNG έχει αυξηθεί, με τις εισαγωγές να φτάνουν περίπου 186 δισ. κυβικά μέτρα ετησίως, από 111 δισ. το 2021. Η UBS εκτιμά ότι η Ευρώπη θα επιταχύνει επενδύσεις σε πυρηνική ενέργεια, ανανεώσιμες πηγές και συστήματα αποθήκευσης, μειώνοντας έτσι την έκθεσή της σε γεωπολιτικούς κινδύνους.