

Το 2022, η προστιθέμενη αξία (GVA) του κλάδου ανήλθε σε 19,9 δισ. ευρώ, σημειώνοντας αύξηση 7% σε σχέση με το 2021. Τα κέρδη άγγιξαν τα 5,2 δισ. ευρώ (+14%), ενώ ο συνολικός κύκλος εργασιών ανήλθε σε 70,7 δισ. ευρώ (+5%). Η απασχόληση αυξήθηκε σε 316.000 άτομα (+2%), με μέσο ετήσιο μισθό περίπου 46.400 ευρώ (+3%). Για το 2023, οι εκτιμήσεις έδειχναν περαιτέρω αύξηση 8-10% σε αξία και κέρδη, καθώς και 3-5% στην απασχόληση και στις αποδοχές.
Τα στοιχεία αυτά δείχνουν μια βιομηχανία που όχι μόνο επιβίωσε τις διαδοχικές κρίσεις της τελευταίας δεκαετίας, αλλά και αρχίζει να ανακτά έδαφος. Η ΕΕ διατηρεί ισχυρή παρουσία στο παγκόσμιο ναυτιλιακό σύστημα: τα πλοία με σημαία κράτους-μέλους αντιπροσωπεύουν το 12% του παγκόσμιου στόλου σε αριθμό, το 14% σε ολική χωρητικότητα (gross tonnage) και το 13% σε deadweight tonnage.
Ωστόσο, στην ίδια την κατασκευή, η ευρωπαϊκή συμβολή είναι περιορισμένη, δεδομένου πως μόλις 1 στα 11 πλοία που παραδίδονται παγκοσμίως ναυπηγείται σε ευρωπαϊκά ναυπηγεία.
Ανάλογη εικόνα καταγράφεται και στην ανακύκλωση πλοίων. Το 2023, από τα 437 πλοία που αποσυναρμολογήθηκαν διεθνώς, μόλις 22 οδηγήθηκαν σε ευρωπαϊκές εγκαταστάσεις, γεγονός που αναδεικνύει τη δυσκολία της ΕΕ να δημιουργήσει ένα ανταγωνιστικό οικοσύστημα κυκλικής ναυπηγικής.
Η εσωτερική διάρθρωση του κλάδου δείχνει ότι η ναυπήγηση, η επισκευή και τα σκάφη αναψυχής αντιπροσωπεύουν το 85% της απασχόλησης και το 79% της προστιθέμενης αξίας. Ο τομέας εξοπλισμού και μηχανολογίας συνεισφέρει το υπόλοιπο 15% στις θέσεις εργασίας και το 21% στην αξία.
Σε εθνικό επίπεδο, η Γαλλία προηγείται με το 18% της συνολικής απασχόλησης του κλάδου στην ΕΕ, ακολουθούμενη από την Ιταλία (15%) και τη Γερμανία (14%). Από πλευράς προστιθέμενης αξίας, η Γαλλία κατέχει το 26%, η Ιταλία το 19% και η Γερμανία το 17%. Η συγκέντρωση ισχύος στις χώρες αυτές συνδέεται τόσο με τις παραδοσιακές ναυπηγικές βάσεις όσο και με τις μεγάλες εταιρείες που δραστηριοποιούνται στην αμυντική ναυπηγική και στα κρουαζιερόπλοια.
Το 2023 καταγράφηκαν 101 νέες παραγγελίες σε ευρωπαϊκά ναυπηγεία, αύξηση 9% σε σχέση με το προηγούμενο έτος. Από αυτές, οι 71 αφορούσαν πλοία ξηρού φορτίου και οι 11 κρουαζιερόπλοια. Η Ιταλία συγκέντρωσε το μεγαλύτερο μερίδιο σε όρους χωρητικότητας, με 2,7 εκατ. GT (351 πλοία), ακολουθούμενη από τη Γαλλία με 1,6 εκατ. GT (10 πλοία). Στα κρουαζιερόπλοια, η Fincantieri διατηρεί 30 παραγγελίες, αντιπροσωπεύοντας σχεδόν το 45% της παγκόσμιας λίστας, ενώ η Chantiers de l’Atlantique έχει 10 πλοία υπό κατασκευή.
Την ίδια στιγμή, άλλες ναυπηγικές δυνάμεις παρουσίασαν κάμψη. Η Νότια Κορέα και η Ιαπωνία κατέγραψαν πτώση 19% και 31% αντίστοιχα στις νέες παραγγελίες, ενώ η Κίνα αύξησε την παραγωγή της κατά 29%, ενισχύοντας περαιτέρω την κυριαρχία της στον κλάδο.
Η εικόνα αυτή αναδεικνύει τις δομικές προκλήσεις της ευρωπαϊκής ναυπηγικής. Ο κλάδος είναι εκτεθειμένος σε υψηλό ανταγωνισμό, έχει μεγαλύτερο κόστος εργασίας και μικρότερες οικονομίες κλίμακας. Παράλληλα, καλείται να ανταποκριθεί στην πράσινη μετάβαση, που φέρνει αυξημένες απαιτήσεις για καθαρότερα καύσιμα, νέες μηχανές και συστήματα ενεργειακής απόδοσης. Η κατασκευή και η ανακύκλωση πλοίων αντιστοιχούν σε 4-8% των εκπομπών CO₂ στον κύκλο ζωής ενός σκάφους, ενώ οι κανονισμοί του ΙΜΟ (EEDI, CII) ασκούν συνεχή πίεση για τεχνολογικές λύσεις.
Πέρα από την περιβαλλοντική διάσταση, σημαντική είναι και η γεωπολιτική αστάθεια. Ο πόλεμος στην Ουκρανία και η αβεβαιότητα στους θαλάσσιους δρόμους επηρεάζουν επενδυτικές αποφάσεις, αλλά ταυτόχρονα ενισχύουν τις στρατιωτικές δαπάνες και δημιουργούν νέες ευκαιρίες για τα ναυπηγεία με αμυντικό προσανατολισμό.
Οι ευκαιρίες για την ΕΕ επικεντρώνονται σε τέσσερις άξονες:
- Αμυντικά προγράμματα και ενίσχυση της ευρωπαϊκής αυτάρκειας.
- Retrofitting υφιστάμενων πλοίων για καθαρά καύσιμα, που θα αυξηθεί ραγδαία τα επόμενα χρόνια.
- Ψηφιοποίηση και καινοτομία, με ανάπτυξη “έξυπνων ναυπηγείων” και χρήσης τεχνολογιών όπως 3D printing και αυτοματισμοί.
- Κυκλική οικονομία, με επενδύσεις σε σύγχρονες ευρωπαϊκές μονάδες ανακύκλωσης που θα περιορίσουν την εξάρτηση από τρίτες χώρες.
Η εικόνα που προκύπτει είναι μικτή. Από τη μία πλευρά, η ευρωπαϊκή ναυπηγική βιομηχανία εμφανίζει σημάδια ανάκαμψης και αναπτύσσει δυναμική σε εξειδικευμένες αγορές όπως τα κρουαζιερόπλοια και η άμυνα. Από την άλλη, η ισχυρή διεθνής πίεση, το κόστος της πράσινης μετάβασης και η περιορισμένη παραγωγική βάση εντός ΕΕ δημιουργούν εύθραυστη ισορροπία.
Η στρατηγική επιλογή της επόμενης δεκαετίας είναι αν η ΕΕ θα περιοριστεί σε έναν ρόλο «ειδικών κατασκευών» ή αν θα προσπαθήσει να ανακτήσει μεγαλύτερο μερίδιο στη διεθνή ναυπηγική σκηνή. Το μόνο βέβαιο είναι ότι ο κλάδος βρίσκεται σε σταυροδρόμι: ανάμεσα στις ευκαιρίες της αμυντικής ενίσχυσης και της πράσινης μετάβασης από τη μία, και στις δομικές αδυναμίες και τον παγκόσμιο ανταγωνισμό από την άλλη.
Η ελληνική θέση: Επανεκκίνηση με «άμυνες» και επισκευές
Η Ελλάδα επιστρέφει στον χάρτη με πιο ρεαλιστικό προφίλ: λιγότερο στα μεγάλου όγκου newbuilds, περισσότερο σε επισκευές, αναβαθμίσεις (retrofits) και επιλεκτικές αμυντικές/ειδικές κατασκευές.
Όμιλος ΟΝΕΧ – Πάνος Ξενοκώστας
Νεώριο Σύρου – κλιμάκωση δυναμικότητας.
Το Νεώριο έχει λειτουργήσει ως «πιλότος» επαναφοράς αξιοπιστίας στην ελληνική επισκευή. Ο όμιλος ONEX έχει ανακοινώσει στόχο έως 300 πλοία/έτος σε επισκευές μέσω επενδύσεων ~$550 εκατ. σε ελληνικά ναυπηγεία, με έμφαση σε ανταγωνιστικότητα και προσέλκυση ελληνικών πλοιοκτησιών που ήδη τροφοδοτούν ~80% της δραστηριότητας.
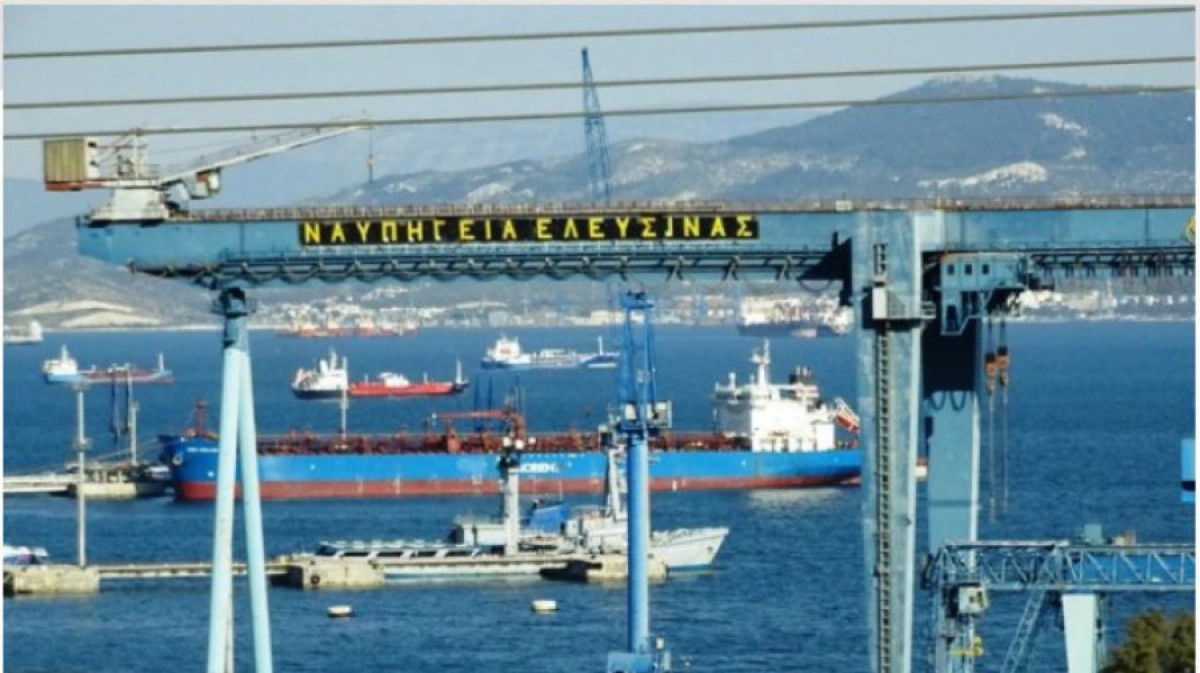
Ελευσίνα – χρηματοδότηση DFC και αναβάθμιση.
Η U.S. DFC ενέκρινε το Νοέμβριο 2023 δάνειο $125 εκατ. για την αποκατάσταση και τον εκσυγχρονισμό των ναυπηγείων Ελευσίνας υπό την ομπρέλα της ONEX, με στόχο κρίσιμες υποδομές και δυνατότητες υποστήριξης ενεργειακών/ναυτιλιακών αλυσίδων. Πρόκειται για σπάνια, «βαριά» χρηματοδότηση που μειώνει τον κίνδυνο έργου και διευκολύνει μελλοντικά συμβόλαια.
Γιώργος Προκοπίου
Σκαραμαγκάς – νέα ιδιοκτησία και επανεκκίνηση
Μετά την εξαγορά από τον Γιώργο Προκοπίου (2023–24) τα ναυπηγεία Σκαραμαγκά επανεκκίνησαν εμπορικές δραστηριότητες το Φεβρουάριο του 2024 και ανακοινώθηκε δέσμη έργων (νέα κατασκευή/μετασκευές) και αναβάθμιση εξοπλισμού μετά από πολυετή αδράνεια. Η εικόνα είναι υπό διαμόρφωση, αλλά το capacity επιστρέφει.
Τι σημαίνουν όλα αυτά για την επόμενη πενταετία
Πρώτον, η Ελλάδα «παίζει» εκεί όπου έχει άμεσο ROI: επισκευές/μετασκευές, retrofits για κανονισμούς καυσίμων και ενεργειακής απόδοσης (EEDI/CII), ειδικά σε στόλο που ήδη «γράφει μίλια» με ελληνόκτητους πελάτες.
Η ευρωπαϊκή έκθεση υπογραμμίζει ότι η ναυπήγηση/επισκευή είναι ο κορμός των θέσεων εργασίας και της αξίας στην ΕΕ· για την Ελλάδα, αυτό είναι ευθυγράμμιση στρατηγικής με τη διεθνή ζήτηση για πράσινες αναβαθμίσεις.
Δεύτερον, τα αμυντικά προγράμματα μπορούν να γίνουν «σχολείο» τεχνολογίας, καθώς η συμμετοχή σε ολοκληρωμένες γραμμές υποστήριξης (integrated logistics support, συστήματα μάχης, αισθητήρες) και η σταδιακή τοπική ενσωμάτωση υποσυστημάτων ανεβάζουν στάθμη ανθρώπινου δυναμικού και ποιότητας διαδικασιών. Η πραγματική αξία έρχεται αν οι συμπαραγωγές δεν μείνουν σε «μεταλλικές» εργασίες, αλλά αγγίξουν ηλεκτρονικά/software/συστήματα.
Τρίτον, οι υποδομές χρειάζονται συνέχεια χρηματοδότησης και ρυθμιστική σταθερότητα: η DFC στην Ελευσίνα είναι σημαντική, αλλά δεν αρκεί. Χρειάζεται αλυσίδα εφοδιασμού στην Ελλάδα/ΕΕ (χάλυβες ειδικών προδιαγραφών, σωληνουργίες, μηχανουργεία ακριβείας), σταθερά slots δεξαμενισμού, εγγυήσεις ποιότητας και χρόνοι παράδοσης που πείθουν διεθνείς ναυλωτές/πλοιοκτήτες.
Τέταρτον, ρεαλισμός στην κλίμακα newbuilds: η Ευρώπη ελέγχει ειδικές κατηγορίες (κρουαζιέρα, άμυνα), όχι μαζική παραγωγή εμπορικών. Η Ελλάδα δύσκολα θα «κυνηγήσει» bulk/containership newbuildings με όρους Κίνας–Κορέας–Ιαπωνίας. Αντίθετα, έχει περιθώριο σε niche projects (υποστήριξη offshore, μικρά Ro-Ro/ro-pax, ειδικά βοηθητικά) και, κυρίως, σε συνεχή ροή επισκευών.
Πέμπτον, η μέτρηση αποτελεσμάτων θα γίνει αυστηρή. Σήμερα βλέπουμε αύξηση έργων αλλά και μεταβλητότητα στο τονάζ (ΕΛΣΤΑΤ 2024). Για να παγιωθεί η ανάκαμψη, ο στόχος πρέπει να είναι υψηλότερη προστιθέμενη αξία ανά project, όχι μόνο πλήθος εισόδων σε δεξαμενή.
Η Ελλάδα βρίσκεται σε σημείο καμπής, καθώς έχει ξαναβάλει μπρος κομβικά ναυπηγεία (Ελευσίνα, Σύρος, Σκαραμαγκάς), και δείχνει ικανή να απορροφά έργο από την πράσινη μετάβαση και τα αμυντικά προγράμματα. Η συνταγή είναι πρακτική:
- Σταθερές επενδύσεις υποδομής (γερανοί, δεξαμενές, ενέργεια),
- Εξειδίκευση σε retrofits/επισκευές υψηλής πολυπλοκότητας,
- Ουσιαστική μεταφορά τεχνογνωσίας από τα αμυντικά deals,
- Ενίσχυση τοπικής αλυσίδας αξίας.
Με αυτά, η χώρα μπορεί να εναρμονιστεί με τη γενική εικόνα της ΕΕ προσφέροντας όχι «φθηνή» μαζική ναυπήγηση, αλλά αξιόπιστη, τεχνολογικά αναβαθμισμένη υπηρεσία σε κλάδους όπου ο πελάτης πληρώνει premium για ποιότητα και χρόνο.
Το παράθυρο ευκαιρίας υπάρχει, αλλά θα μείνει ανοιχτό μόνο αν η τρέχουσα κινητικότητα γίνει παραγωγικότητα με διάρκεια.