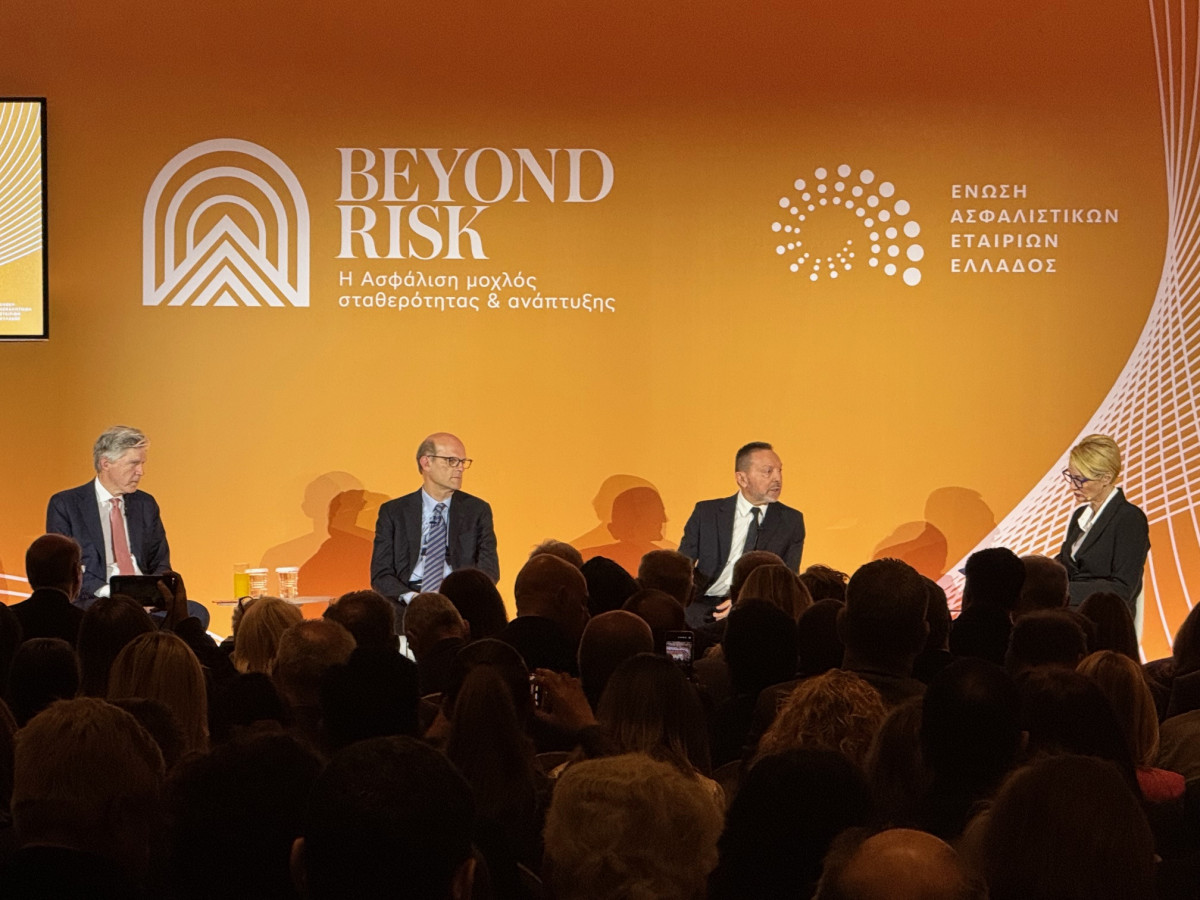


Όπως τόνισε η γενική διευθύντρια της ΕΑΕΕ, Ελίνα Παπασπυροπούλου, ο ρόλος των ασφαλιστικών εταιρειών γίνεται ολοένα πιο κρίσιμος σε μια εποχή μεγάλων προκλήσεων και αβεβαιότητας, με τη κλιματική κρίση, τις αυξανόμενες ανάγκες επενδύσεων σε υποδομές και ενέργεια αλλά και τις δημογραφικές πιέσεις να διαμορφώνουν ένα νέο περιβάλλον κινδύνων.
Η εποχή του σύνθετου και ακριβού ρίσκου
Στο νέο αυτό περιβάλλον αναφέρθηκε εκτενώς ο πρόεδρος της ΕΑΕΕ, Αλέξανδρος Σαρρηγεωργίου, στην ομιλία του, σημειώνοντας ότι η διεθνής συγκυρία παραπέμπει σε μια περίοδο «μεγάλου ρίσκου και αβεβαιότητας».
Όπως ανέφερε, από το 1993 έως σήμερα οι ασφαλιστικές εταιρείες έχουν καταβάλει σε πραγματικές τιμές περίπου 6,6 δισ. ευρώ σε αποζημιώσεις, εκ των οποίων 3,7 δισ. ευρώ αφορούν ζημιές άνω των 10 εκατ. ευρώ, ποσά που επιστρέφουν σε οικογένειες και επιχειρήσεις όταν αντιμετωπίζουν μεγάλες απώλειες.
Παράλληλα, ο κλάδος καταβάλλει περίπου 600 εκατ. ευρώ ετησίως σε φόρους, ενώ διαχειρίζεται επενδυτικά κεφάλαια ύψους 18 δισ. ευρώ, αποτελώντας έναν από τους μεγαλύτερους θεσμικούς επενδυτές στην ελληνική οικονομία.
Ωστόσο, όπως υπογράμμισε, η πραγματική αξία της ασφάλισης είναι πολλαπλάσια από τα εμφανή μεγέθη, καθώς λειτουργεί ως μηχανισμός σταθερότητας σε περιόδους κρίσεων.
Κλιματική κρίση και καταστροφές
Κεντρική πρόκληση για τον κλάδο αποτελεί η κλιματική κρίση, η οποία μετατρέπεται σε έναν από τους σημαντικότερους οικονομικούς κινδύνους διεθνώς.
Σύμφωνα με στοιχεία που παρουσιάστηκαν, το 2025 οι φυσικές καταστροφές κόστισαν τη ζωή σε 17.200 ανθρώπους παγκοσμίως, ενώ οι οικονομικές ζημιές ανήλθαν σε 224 δισ. δολάρια, από τα οποία μόλις 108 δισ. ήταν ασφαλισμένα.
Η Ελλάδα δεν αποτελεί εξαίρεση, καθώς βιώνει με αυξανόμενη ένταση φαινόμενα όπως πυρκαγιές, πλημμύρες και ακραία καιρικά γεγονότα.
Ενδεικτικά, από το 1993 έως το 2025 καταγράφηκαν 59 καταστροφικά γεγονότα με περισσότερες από 56.000 ζημιές και αποζημιώσεις που ξεπέρασαν τα 1,2 δισ. ευρώ. Μόνο το 2025 σημειώθηκαν έξι περιστατικά, με αποζημιώσεις περίπου 28 εκατ. ευρώ.
Παρά ταύτα, το ασφαλιστικό κενό παραμένει σημαντικό, ιδίως στις κατοικίες.
Το μεγάλο κενό ασφάλισης
Όπως σημείωσε ο κ. Σαρρηγεωργίου, η πολιτεία έχει κάνει βήματα προς τη σωστή κατεύθυνση, όπως:
- η μείωση του ΕΝΦΙΑ για ασφαλισμένες κατοικίες
- η θέσπιση υποχρεωτικής ασφάλισης για μεγάλες επιχειρήσεις=
Ωστόσο, το πρόβλημα δεν έχει επιλυθεί.
Στις κατοικίες, το ποσοστό ασφάλισης αυξήθηκε από 15% σε περίπου 18%, παραμένοντας όμως χαμηλό. Σε περίπτωση ενός μεγάλου σεισμού, οι συνολικές ζημιές εκτιμάται ότι θα μπορούσαν να φτάσουν τα 11 δισ. ευρώ, ενώ το επίπεδο αντασφάλισης φθάνει περίπου τα 5 δισ. ευρώ.
«Δεν πρέπει να περιμένουμε τον επόμενο “Ντάνιελ” για να δράσουμε», τόνισε χαρακτηριστικά.
Το «καμπανάκι» για τα ασφάλιστρα υγείας
Ιδιαίτερη αναφορά έγινε και στο ζήτημα των ασφαλίστρων υγείας, όπου –όπως υποστήριξε ο πρόεδρος της ΕΑΕΕ– το πρόβλημα δεν αφορά τις ασφαλιστικές εταιρείες αλλά τη γενικότερη αύξηση του κόστους υγείας, αλλά και το πώς λειτουργεί η αγορά των ιδιωτικών θεραπευτηρίων.
Όπως είπε, οι ασφαλιστικές εταιρείες καταβάλλουν ετησίως περίπου 1 δισ. ευρώ για υπηρεσίες υγείας, ενώ μόνο την περίοδο 2023-2024 οι δαπάνες αυξήθηκαν κατά 150 εκατ. ευρώ.
Σύμφωνα με τον ίδιο, το κόστος επηρεάζεται από πολλούς παράγοντες, μεταξύ των οποίων:
- ΦΠΑ 24% στις υπηρεσίες
- φόρος ασφαλίστρων 15,5%
- έλλειψη διαφάνειας στο σύστημα υγείας
Στο πλαίσιο μιας παρέμβαση στο όλο ζήτημα, κι απευθυνόμενος ο κ. Σαρρηγεωργίου στον αντιπρόεδρο της κυβέρνησης Κωστή Χατζηδάκη, τόνισε ότι η ΕΑΕΕ έχει προτείνει σειρά μέτρων, όπως:
- εφαρμογή DRGs (διαγνωστικών πρωτοκόλλων)
- αντιμετώπιση του ζητήματος του ΦΠΑ
- μείωση ή κατάργηση του φόρου 15,5% στα ασφάλιστρα υγείας
Επίσης, ο κ.. Σαρρηγεωργίου ανέφερε ότι ο ασφαλιστικός κλάδος δεν μπορεί να παρέμβει στην τιμολόγηση “δείχνοντας” στην κατεύθυνση του κλάδου υγείας την ευθύνη της κοστολόγησης. Παράλληλα τόνισε ότι λόγω του ρυθμιστικού πλαισίου το Solvency 2μ υπάρχουν δεδομένα για μια ασφαλιστική εταιρία που οδηγούν σε υποχρεωτικότητες για τις χρηματοροές και τα κεφάλαια που πρέπει να έχει. Εναλλακτικά, όπως είπε, εάν μια εταρεία δεν καλύπτει κόστη θα βρεθεί εκτός.”Έτσι, και θα βγουν από την αγορά πολλές εταιρείες και έτσι η αγορά θα γίνει πιο ολιγοπωλιακή” τόνισε.
Ο ρυθμιστής καλά λειτουργεί αλλά πρέπει να δούμε την καλλιέργεια συνείδηση και ανταγωνισμού
Ο «σιωπηλός δολοφόνος»: το δημογραφικό
Ιδιαίτερη έμφαση δόθηκε και στο δημογραφικό πρόβλημα, το οποίο ο κ. Σαρρηγεωργίου χαρακτήρισε «silent killer» για τις οικονομίες.
Σήμερα περίπου το 20% του πληθυσμού της Ευρώπης είναι άνω των 65 ετών, ενώ έως το 2100 εκτιμάται ότι ένας στους τρεις πολίτες θα ανήκει σε αυτή την ηλικιακή κατηγορία.
Σε αυτό το πλαίσιο, όπως είπε, τα δημόσια συνταξιοδοτικά συστήματα δεν αρκούν από μόνα τους για να διατηρηθεί το επίπεδο διαβίωσης, γεγονός που καθιστά αναγκαία την ανάπτυξη:
- του δεύτερου πυλώνα ασφάλισης
- των ιδιωτικών συνταξιοδοτικών προϊόντων
Το ΤΕΚΑ
Παράλληλα, ο κ. Σαρρηγεωργίου τόνισε ότι είναι σημαντική η ίδρυση του ΤΕΚΑ του Ταμείου Επικουρικής Κεφαλαι οποιητικής Ασφάλισης, ωστόσο έκανε λόγο για ελλείμματα στην διαχείριση. “Το ΤΕΚΑ είναι ένα σημαντικό βήμα αλλά. Χρειάζεται, όμως, να γίνει, όπως ακούω, με περισσότερο αποτελεσματικό στον τρόπο διαχείρισης. Δηλαδή ακούω ότι δεν τα διαχειριζομαστε με τον πιο αποτελεσματικό και επιθετικό τρόπο.”
Χαμηλή αποταμίευση στην Ελλάδα
Παράλληλα, ανέδειξε και το θέμα της αποταμίευσης. “Το πρόβλημα της ασφαλιστικής συνείδηση συνδέεται και με τη χαμηλή αποταμίευση στην Ελλάδα” τόνισε.
Σύμφωνα με στοιχεία που παρουσιάστηκαν:
- το 44% των Ελλήνων δηλώνει ότι δεν μπορεί να αποταμιεύσει
- τα κεφάλαια κεφαλαιοποιητικών συστημάτων αντιστοιχούν μόλις στο 1% του ΑΕΠ
Για σύγκριση:
- στην Πορτογαλία το ποσοστό είναι περίπου 13%
- στην Ιρλανδία 26%
- στη Δανία περίπου 200%
Το ερώτημα, όπως ανέφερε, είναι εάν οι πολίτες 60 ή 70 ετών στο μέλλον θα μπορούν να ζουν αξιοπρεπώς.
Η κυβερνητική οπτική
Από την πλευρά του, ο αντιπρόεδρος της κυβέρνησης Κωστής Χατζηδάκης σημείωσε ότι, παρά τη διεθνή αστάθεια, η ελληνική οικονομία βρίσκεται σε καλύτερη θέση σε σχέση με την προηγούμενη δεκαετία.
Όπως ανέφερε, η κυβέρνηση προχωρά σε παρεμβάσεις για την ενίσχυση της ασφαλιστικής κάλυψης. «Μετά από πολλές προσπάθειες και αρκετούς μήνες, η Ελλάδα φτάνει πια στο σημείο, για πρώτη φορά, να μην έχει καθόλου ανασφάλιστα οχήματα. Κι αυτό είναι μια επιτυχία όλων μας. Επιτυχία στο επίπεδο της οδικής ασφάλειας. Επιτυχία σε σχέση με την ισότητα των πολιτών απέναντι στον νόμο. Διότι οι πολίτες δεν είναι οι «εξυπνούληδες» που αποφεύγουν να είναι ασφαλισμένοι και οι υπόλοιποι δυο φόρες θύματα, στα οδικά δυστυχήματα και σε σχέση με το πώς τους αντιμετώπιζε μέχρι τώρα το κράτος», υπογράμμισε ο Αντιπρόεδρος της Κυβέρνησης, Κωστής Χατζηδάκης, μιλώντας στην εκδήλωση «Beyond Risk: Η Ασφάλιση μοχλός σταθερότητας και ανάπτυξης» της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος.
Ο κ. Χατζηδάκης τόνισε ότι ασχολήθηκε ο ίδιος προσωπικά, όχι μόνο με τη νομοθέτηση, αλλά και με την εφαρμογή του μηχανισμού εντοπισμού ανασφάλιστων οχημάτων, σε συνεργασία με τα συναρμόδια Υπουργεία, Εθνικής Οικονομίας και Οικονομικών, Υποδομών και Μεταφορών και Ψηφιακής Διακυβέρνησης. Όπως σημείωσε ο Αντιπρόεδρος της Κυβέρνησης, «μόνο από τον πρώτο από τους τρείς κύκλους ειδοποιητηρίων ασφαλίστηκαν 28.627 οχήματα και εκτιμούμε ότι σήμερα ο αριθμός αυτός θα είναι ακόμα μεγαλύτερος, καθώς προχωρούμε και με τους άλλους δύο κύκλους. Παράλληλα, χθες κοινοποιήθηκαν τα πρώτα πρόστιμα συνολικού ύψους 55 εκατ. ευρώ για 125.051 οχήματα που εξακολουθούσαν να είναι ανασφάλιστα».
Ο Αντιπρόεδρος της Κυβέρνησης τόνισε ότι η αυστηρή τήρηση των σχετικών μέτρων θα συνεχιστεί και για τις επιχειρήσεις που έχουν υποχρέωση ασφάλισης. Και πρόσθεσε: «Ήδη επιβλήθηκε το πρώτο πρόστιμο σε επιχείρηση. Και θέλω να σας διαβεβαιώσω ότι είμαστε αποφασισμένοι να διεξάγουμε τους απαραίτητους διασταυρωτικούς ελέγχους – όπως και στην περίπτωση των αυτοκινήτων – ώστε να διασφαλίσουμε ότι οι επιχειρήσεις θα συμμορφωθούν με τις υποχρεώσεις τους».
Ο κ. Χατζηδάκης σημείωσε ακόμα ότι το 2025 αποτέλεσε μια πολύ καλή χρονιά για τον ασφαλιστικό κλάδο, καθώς η συνολική παραγωγή ασφαλίστρων ξεπέρασε τα 6 δισ. ευρώ, καταγράφοντας νέο ιστορικό ρεκόρ. «Για να έχουμε ένα μέτρο σύγκρισης, το 2019 η συνολική παραγωγή ασφαλίστρων ήταν 4,4 δισ. ευρώ», συμπλήρωσε.
Ο κ. Χατζηδάκης αναφέρθηκε, επίσης, σε μια σειρά παρεμβάσεων που υλοποιήθηκαν το 2025 για την ενθάρρυνση της ιδιωτικής ασφάλισης και τη μείωση του κόστους για τους πολίτες. «Καταργήσαμε το τέλος χαρτοσήμου σε σειρά ασφαλιστικών πράξεων, καταργήσαμε τον φόρο 15% στην ασφάλιση υγείας για παιδιά έως 18 ετών και αυξήσαμε στο 20% την έκπτωση του ΕΝΦΙΑ για τους ιδιοκτήτες που ασφαλίζουν κατοικίες αξίας έως 500.000 ευρώ από θεομηνίες», σημείωσε.
Παράλληλα, ο Αντιπρόεδρος της Κυβέρνησης αναφέρθηκε στη θέσπιση της υποχρεωτικής ασφάλισης έναντι φυσικών καταστροφών για ακίνητα αξίας άνω των 500.000 ευρώ, για μεγάλες επιχειρήσεις με κύκλο εργασιών άνω των 500.000 ευρώ, καθώς και για όλα τα αυτοκίνητα, αλλά και σε παλαιότερες πρωτοβουλίες, όπως η ίδρυση του ΤΕΚΑ με τους κουμπαράδες και η ψήφιση του νόμου για την αναμόρφωση των επαγγελματικών ταμείων.
Κίνητρα
Αναφερόμενος στα αιτήματα του κλάδου για περαιτέρω φορολογικά κίνητρα, ο Αντιπρόεδρος της Κυβέρνησης σημείωσε: «Εξετάζουμε με προσοχή τις προτάσεις που έχετε υποβάλει. Ξέρετε ότι έχουμε κάνει βήματα τα προηγούμενα χρόνια. Παράλληλα, αντιλαμβάνεστε ότι ως κυβέρνηση έχουμε υποχρέωση διατήρησης της δημοσιονομικής ισορροπίας και παράλληλα με τις τελευταίες εξελίξεις να έχουμε τα μάτια μας στραμμένα και προς τη Μέση Ανατολή και προς τις όποιες επιπτώσεις αυτής της κρίσης. Πάντως δεν μπορώ να πω ότι τα αιτήματά σας ήταν αβάσιμα, αν ήταν άλλωστε δεν θα προχωρούσαμε προς την κατεύθυνση που προχωρήσαμε τις προηγούμενες χρονιές. Συνεπώς κάθε φορολογική ελάφρυνση πρέπει να αξιολογηθεί και υπό αυτό το πρίσμα».
Πάντως, ο κ. Σαρρηγεωργίου αναφερόμενος, αργότερα, σε συζήτηση σε πάνελ, στο θέμα τόνισε ότι τώρα πρέπει να “βρούμε τώρα χώρο για να μην τρέχουν σε περιπτωση νέου Ντανιελ”.
Ασφάλιστρα υγείας και δείκτης κόστους
Σε σχέση με το ζήτημα των ασφαλίστρων υγείας, ο κ. Χατζηδάκης τόνισε ότι στόχος της κυβέρνησης είναι να υπάρχει μια ισχυρή ασφαλιστική αγορά που ταυτόχρονα προστατεύει τους καταναλωτές. «Θέλουμε μια ισχυρή αγορά που να διασφαλίζει την κεφαλαιακή επάρκεια των εταιρειών του κλάδου. Θέλουμε όμως ταυτόχρονα μια αγορά που λειτουργεί με κανόνες διαφάνειας και υπέρ τελικά των καταναλωτών. Αυτός είναι κι ο λόγος για τον οποίο πέρσι αποφασίσαμε, οι ασφαλιστικές εταιρίες, η Τράπεζα της Ελλάδας και η κυβέρνηση, να παρέμβουμε, καθώς οι αυξήσεις είχαν φτάσει σε επίπεδα ιδιαίτερα επιβαρυντικά για τους πολίτες, ειδικά σε ό,τι αφορά τα ισόβια συμβόλαια».
Ο κ. Χατζηδάκης τόνισε ότι «Η κατάρτιση του νέου δείκτη από την ΕΛΣΤΑΤ, η οποία αναμένεται να ολοκληρωθεί εντός του έτους, δεν έχει στόχο να περιορίσει τη λειτουργία της αγοράς. Είχε στόχο να αποκαταστήσει μια εύλογη ισορροπία», ενώ αναγνώρισε ότι χρειάζονται και άλλες παρεμβάσεις για τον εξορθολογισμό του αυξανόμενου κόστους των νοσηλείων στα ιδιωτικά νοσοκομεία. «Είμαστε έτοιμοι να εξετάσουμε όλες τις προτάσεις και όλες τις λύσεις βασιζόμενοι σε ένα πνεύμα δικαιοσύνης και στις διεθνείς καλές πρακτικές», ανέφερε.
Ο κ. Χατζηδάκης σημείωσε ακόμη ότι, παρά τη θετική πρόοδο, εξακολουθεί να υπάρχει σημαντικό περιθώριο ανάπτυξης της ασφαλιστικής αγοράς: «Είναι αναμφίβολα θετικό ότι τα ασφαλιστήρια συμβόλαια αυξήθηκαν σταδιακά από το 2023, όμως μόλις 2 στις 10 κατοικίες είναι ασφαλισμένες. Στις κατοικίες ο αριθμός των ασφαλισμένων ακινήτων αυξήθηκε από 1 εκατ. σε 1,3 εκατ.. Ενώ 6 στους 10 Έλληνες εξακολουθούν να μην συνεισφέρουν σε συμπληρωματικά συνταξιοδοτικά προγράμματα. Αυτό σημαίνει ότι υπάρχουν μεγάλες δυνατότητες για περαιτέρω ανάπτυξη του κλάδου προς όφελος τόσο της οικονομίας όσο και της κοινωνίας».
Στο πλαίσιο αυτό, υπογράμμισε ότι η κυβέρνηση θα συνεχίσει να ενισχύει το θεσμικό πλαίσιο για την ασφαλιστική αγορά. Όπως επισήμανε, «προχωρούμε στην κατάρτιση της Εθνικής Στρατηγικής για την Ιδιωτική Ασφάλιση έναντι Φυσικών Καταστροφών, ενώ παράλληλα προχωρούμε στην ενσωμάτωση της ευρωπαϊκής Οδηγίας για το πλαίσιο ανάκαμψης και εξυγίανσης ασφαλιστικών και αντασφαλιστικών επιχειρήσεων».
Οι διεθνείς προκλήσεις
Στο πάνελ της εκδήλωσης συμμετείχαν επίσης ο διοικητής της Τράπεζας της Ελλάδος Γιάννης Στουρνάρας και ο πρόεδρος της Insurance Europe Frederic de Courtois, οι οποίοι εστίασαν στις διεθνείς εξελίξεις.
Ο κ. Στουρνάρας σημείωσε ότι οι οικονομικές επιπτώσεις της γεωπολιτικής αστάθειας θα εξαρτηθούν κυρίως από τη διάρκεια της κρίσης. Εάν η τιμή του πετρελαίου παραμείνει για μεγάλο διάστημα πάνω από τα 100 δολάρια το βαρέλι, θα μπορούσε να αυξήσει τον πληθωρισμό κατά περίπου 0,24%, ενώ μικρότερης διάρκειας άνοδος θα είχε περιορισμένο αντίκτυπο.
Από την πλευρά του, ο κ. de Courtois υπογράμμισε ότι η Ευρώπη διαθέτει υψηλά επίπεδα αποταμίευσης αλλά χαμηλές επενδύσεις, γεγονός που καθιστά αναγκαία την ανάπτυξη ισχυρότερων ευρωπαϊκών επενδυτικών δομών και μακροπρόθεσμων αποταμιευτικών προϊόντων.
Η ασφάλιση ως παράγοντας σταθερότητας
Κοινός τόπος των παρεμβάσεων ήταν ότι οι ασφαλιστικές εταιρείες λειτουργούν ως σταθεροποιητικός μηχανισμός της οικονομίας, καθώς οι επενδύσεις τους έχουν μακροπρόθεσμο ορίζοντα και μπορούν να απορροφήσουν κινδύνους σε περιόδους έντονης μεταβλητότητας.
Όπως σημείωσε ο κ. Σαρρηγεωργίου, η ασφάλιση στηρίζεται σε τρεις βασικούς πυλώνες:
- τα κεφάλαια των ασφαλιστικών και των αντασφαλιστών
- τη σωστή αξιολόγηση κινδύνου (underwriting)
- την εποπτεία και τους κανονισμούς
«Είμαστε σε μεγάλο βαθμό αυτοασφαλισμένοι ως κοινωνία», τόνισε, προειδοποιώντας ότι σε περίπτωση μιας μεγάλης φυσικής καταστροφής οι πόροι θα πρέπει να αναζητηθούν στον κρατικό προϋπολογισμό.
«Είναι καιρός για δράση», κατέληξε.